
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
A közel-keleti helyzet eszkalálódásának veszélye és valószínűsége fokozott, ami árrobbanást idézhet elő
Földgáz | 90 EUR/MWh feletti TTF, növekvő téli kockázati prémium
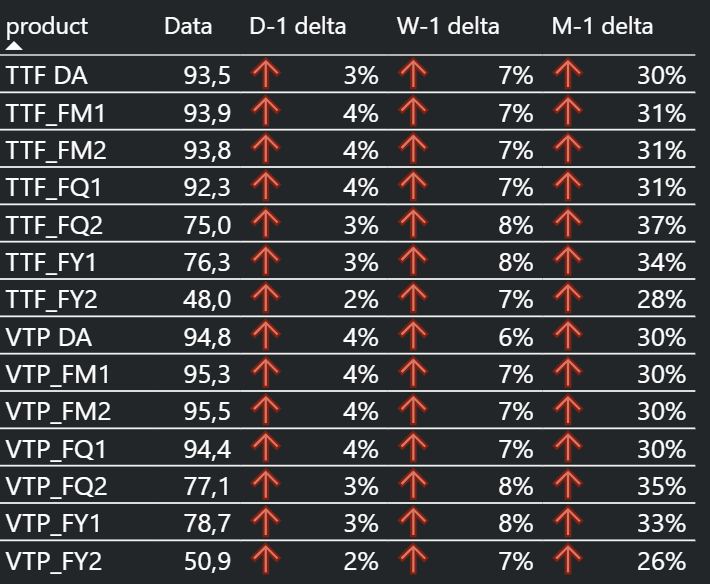
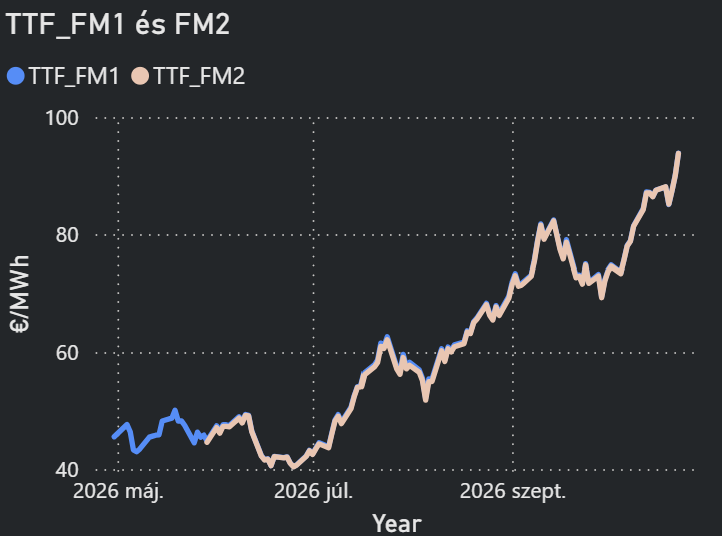
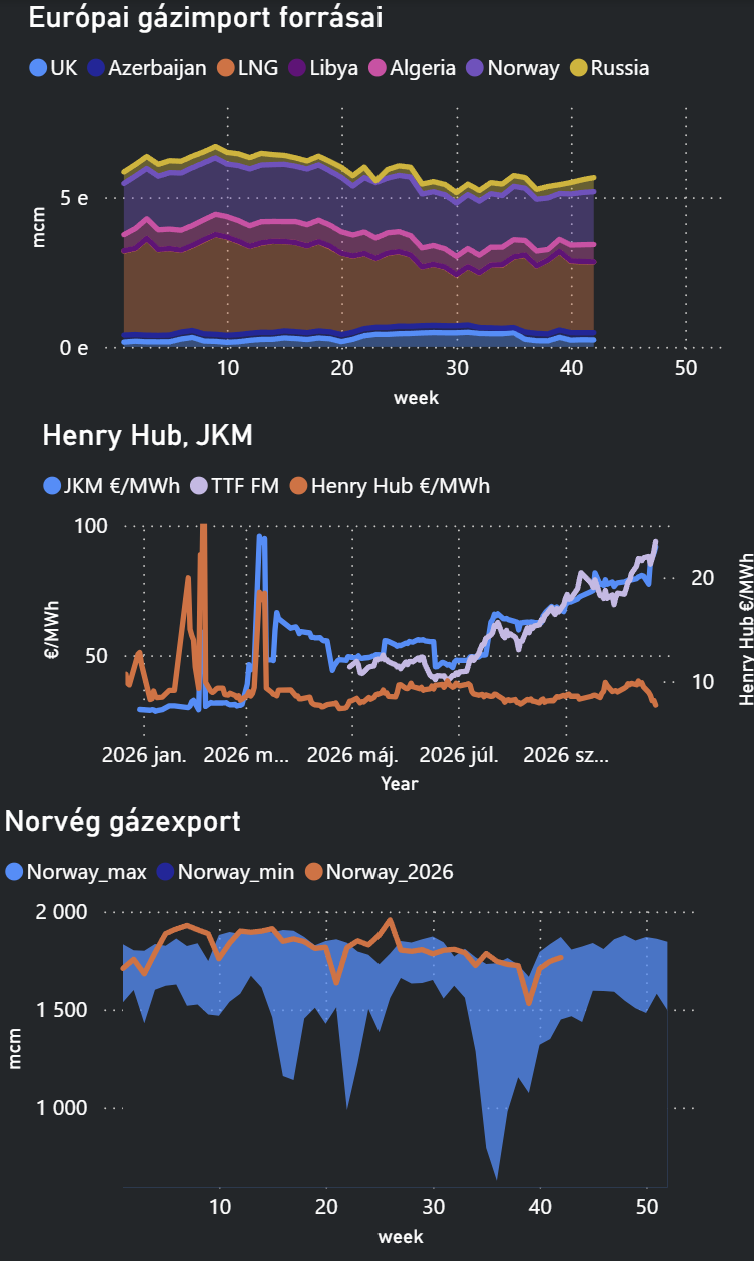
- A holland TTF novemberi kontraktusa október 23-án megközelítette a 94 EUR/MWh szintet, a jegyzés pedig 2022 decembere óta nem látott magasságok közelében mozgott.
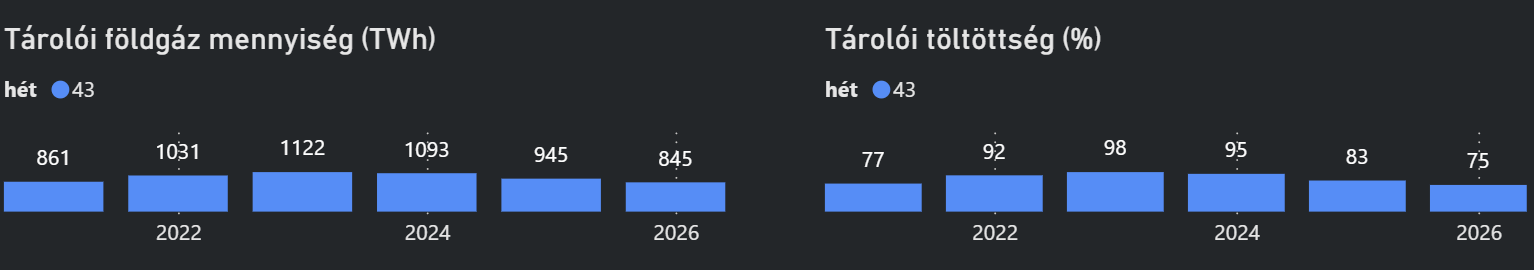
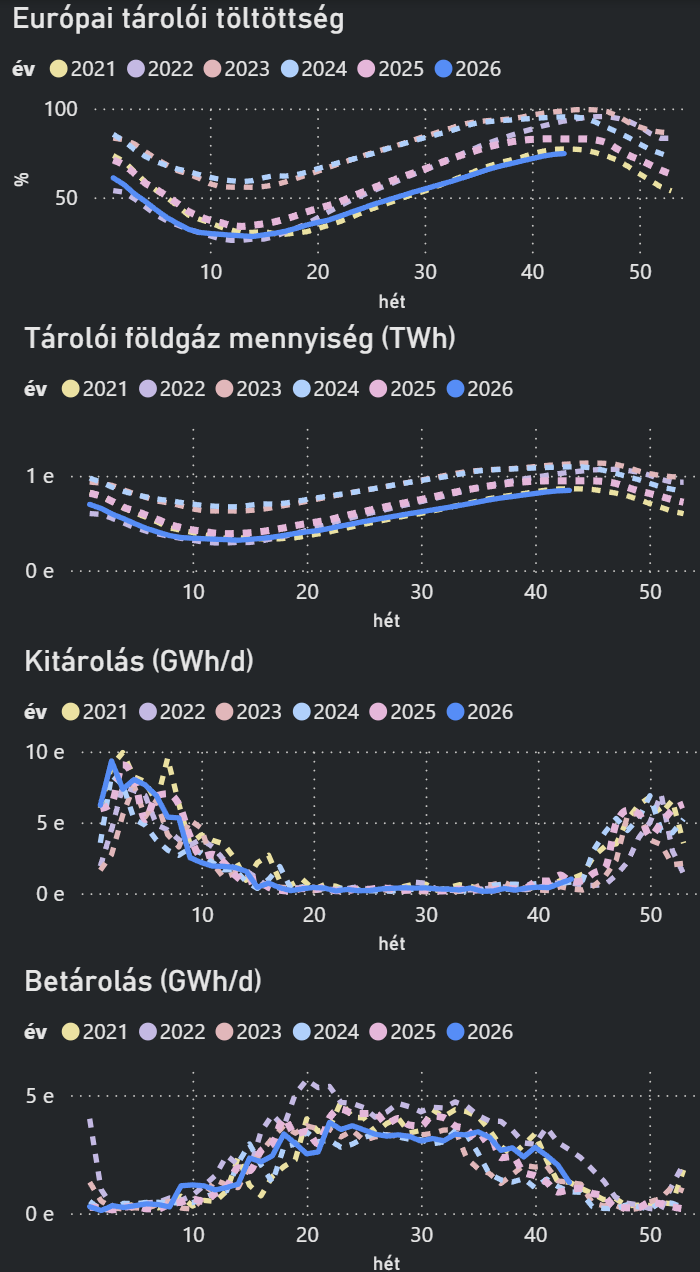
- Az uniós gáztárolók töltöttsége október 22-én 74,6% volt, mintegy 8,2 százalékponttal elmaradva az egy évvel korábbi értéktől.
- A piac számára kulcskérdés, hogy a téli fűtési szezon kezdetén rendelkezésre álló készletek elegendő puffert biztosítanak-e egy hidegebb időszak vagy további ellátási zavar esetén.
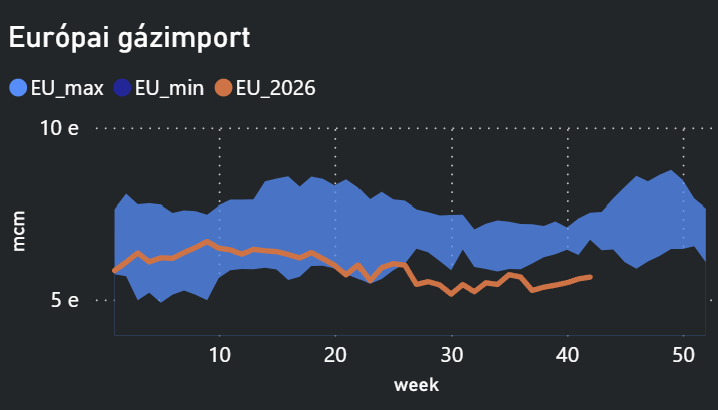
- A norvég vezetékes szállítások továbbra is az európai gázellátás meghatározó pillérét jelentik; a napi volumen a közölt adatokban körülbelül 324–339 millió köbméter között alakult.
- Figyelendő: a Hormuzi-szoros hajóforgalma, a közel-keleti fejlemények, a norvég vezetékes szállítások, és az, hogy az időjárás mikor kényszeríti tartósan kitárolásra Európát.
LNG | Erősödő globális verseny a rugalmas szállítmányokért
- A közel-keleti konfliktus korlátozza a katari LNG-kínálatot, miközben Európának az ázsiai vásárlókkal kell versenyeznie a rendelkezésre álló szállítmányokért.
- A Reuters előrejelzése szerint Ázsia LNG-importja októberben elérheti a 23,31 millió tonnát, ami július óta a legmagasabb havi érték lenne.
- Figyelendő: a katari export helyreállása, az amerikai LNG-szállítmányok Európa felé irányulása, valamint az európai és ázsiai spotárak közötti különbség.
Magyar és délkelet-európai villamos energia | Extrém árak és regionális szűkösség
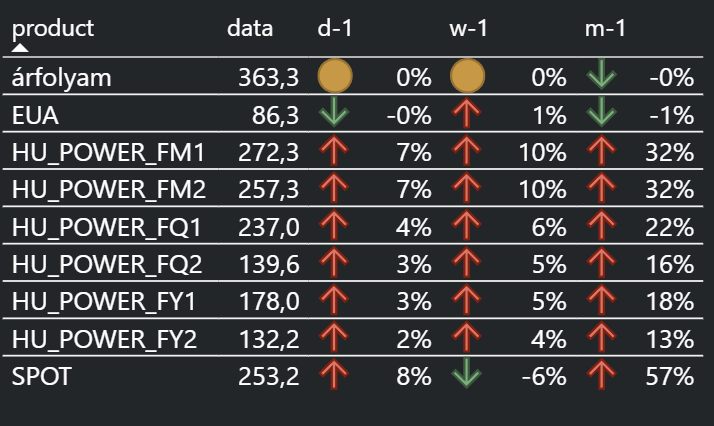
- A magyar másnapi villamosenergia-ár október 20-i szállításra 326,57 EUR/MWh-ra emelkedett, 2024 decembere óta nem látott szintre.
- A magyar novemberi határidős kontraktus körülbelül 272 EUR/MWh.
- A Paksi Atomerőmű körülbelül 1,25 GW-tal üzemelt a 2 GW-os kapacitásából; közben a gönyűi és dunamenti gázerőművi karbantartások, a román és bolgár nukleáris kapacitások kiesései, valamint a szezonális átlagnál 1,5 GW-tal alacsonyabb regionális vízenergia-termelés is szűkítette a kínálatot.
- Figyelendő: az erőművi visszatérések tényleges időpontja, a szél- és vízenergia-termelés, az ukrán export, valamint a magyar–német és magyar–regionális árkülönbségek.
EUA | 85–86 EUR/t körüli kvótaár, változó fundamentumok
- A hidegebb időjárás növelheti az erőművi kibocsátást és a kvótakeresletet, a magas szélenergia-termelés és az alacsonyabb villamosenergia-terhelés viszont ellentétes irányba hathat.
- Figyelendő: az aukciós kínálat, a villamosenergia-termelési mix, a piaci pozicionáltság és az uniós kibocsátáskereskedelmi szabályozás.
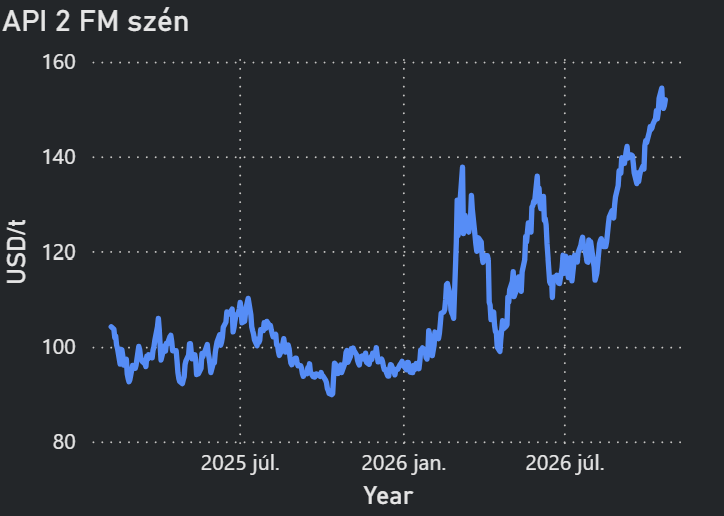
Szén | Az API2 150 USD/t felett
- A drága földgáz javíthatja a szénalapú termelés relatív versenyképességét, de a tüzelőanyag-váltást az erőművi kapacitások, a hatásfok és az EUA-költség is korlátozza.
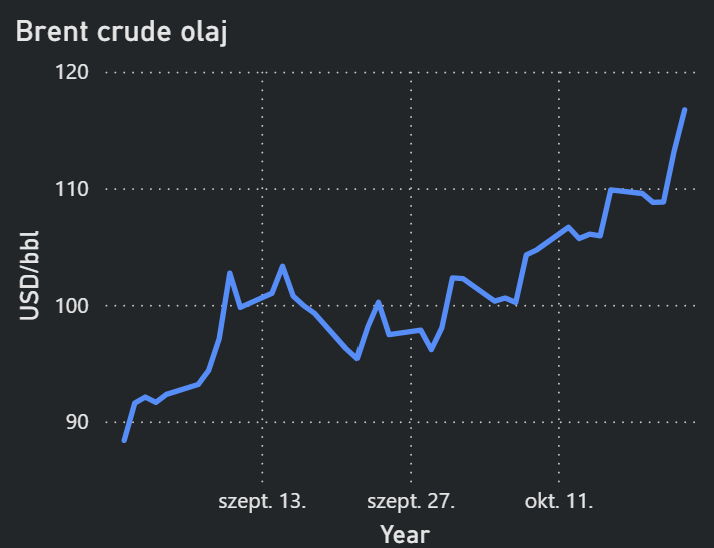
Olaj | A Brent 114 USD/hordó körül, geopolitikai kockázati prémium mellett
Greenergy Market Review – 2026 w43
EURÓPAI GÁZPIAC
Bullish
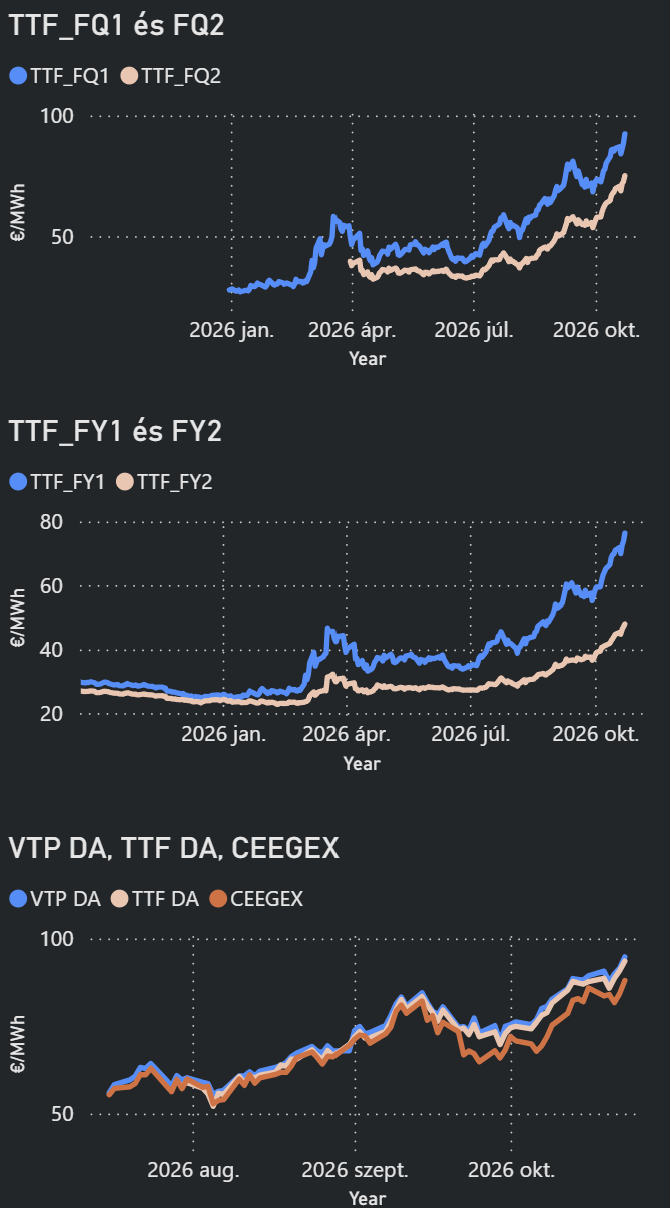
- Az európai irányadó TTF földgázkontraktus péntek délután 94 EUR/MWh felett maradt, a közel-keleti konfliktus eszkalációja és a téli ellátási kockázatok miatt.
- A piaci bizonytalanság fő forrása a Hormuzi-szoroson keresztüli szállítások február óta fennálló, súlyos zavara, valamint a Perzsa-öbölben és Szaúd-Arábiában történt támadások.
- A kereskedői várakozások szerint a TTF akár 100 EUR/MWh közelébe is emelkedhet; az Energy Aspects elemzője szerint különösen hideg tél és tartós közel-keleti ellátási zavarok esetén a 200 EUR/MWh feletti ár sem zárható ki.
- Ezzel szemben enyhe téli időjárás és a katari gázszállítások újraindulása mellett az elemzői forgatókönyv körülbelül 79 EUR/MWh-os átlagárat vetít előre.
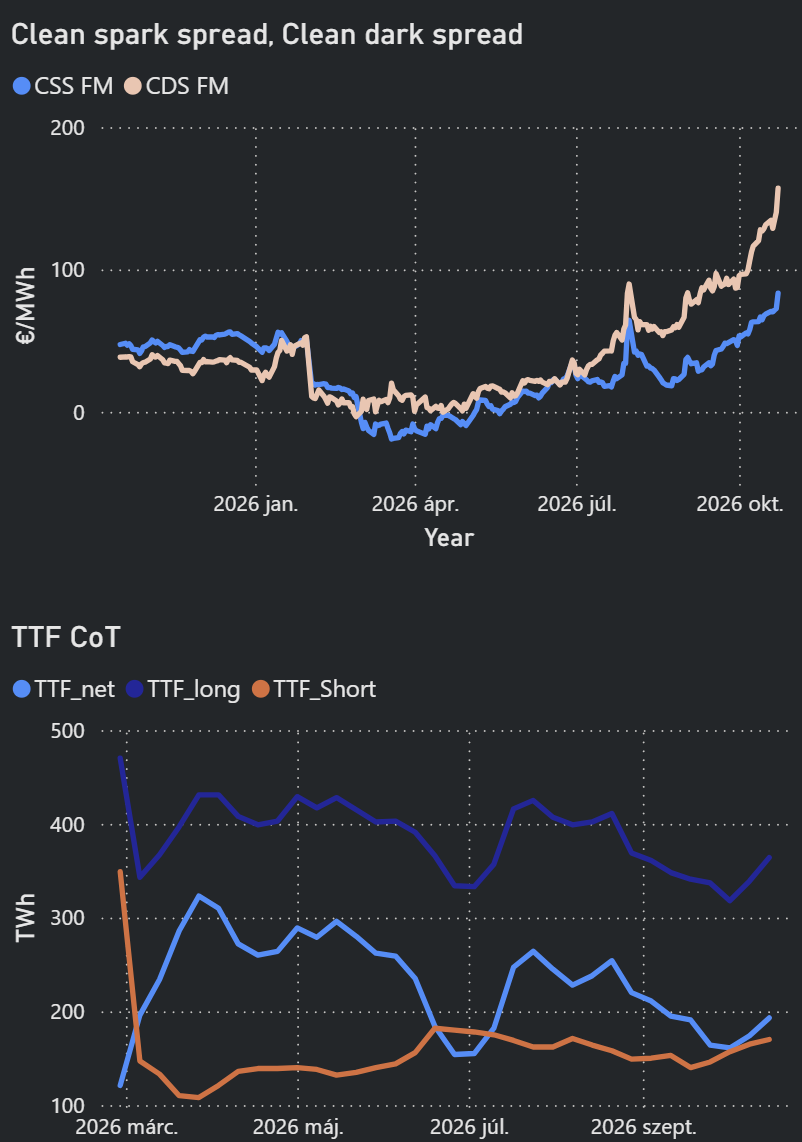
- A spekulatív pozicionáltság is erősítette az emelkedést: az ICE adatai szerint a befektetők egy hét alatt 11%-kal növelték nettó vételi pozícióikat.
- A geopolitikai hírek rendkívül gyors ármozgásokat okoznak: a béketárgyalásokról szóló hírek korábban korrekciót váltottak ki, de a tárgyalások hitelességével kapcsolatos kétségek ismét felfelé hajtották az árakat.
EURÓPAI GÁZIMPORT
LNG: 91,03 EUR/MWh
- Az európai irányadó API 2 következő havi szénkontraktusa a hét folyamán 154,75 USD/t-ig emelkedett, ami 2023 februárja óta nem látott csúcs volt.
- A szén drágulását a magas gázárak, a széntüzelésű erőművek javuló termelési árrése és a téli készletfeltöltés támogatta.
- A novemberi német clean dark spread egy 42%-os hatásfokú szénerőmű esetében közel 92 EUR/MWh volt, szemben egy 59%-os hatásfokú gázerőmű körülbelül 19 EUR/MWh-os clean spark spreadjével.
- A kedvező szénalapú termelési árrések ellenére a további árnövekedést korlátozza az uniós szénerőművi kapacitás szűkössége, vagyis a szén nem tud korlátlanul gázt kiváltani az áramtermelésben.
- Az EU szénimportja októberben a várakozások szerint közel háromszorosára, 3,56 millió tonnára emelkedhet.
- A kolumbiai és kazahsztáni kínálati korlátozások, valamint a Kazahsztánból Oroszországon át érkező szállítások visszaesése szűkítik a kínálatot; ugyanakkor a piaci szereplők szerint az ellátási problémák hatásának egy része már beépült az árakba.
- A Brent legközelebbi havi kontraktusa pénteken 114,40 USD/hordóra emelkedett, ami mintegy 5,5 havi csúcsot jelentett.
- A Brent a hét során várhatóan 4,1%-os emelkedést ért el, és ezzel sorozatban a harmadik emelkedő hetét zárhatta; a WTI ezzel szemben 0,6%-os heti csökkenés felé tartott.
- Az áremelkedés fő oka a közel-keleti ellátási kockázatok fokozódása, különösen a Hormuzi-szoros és a Perzsa-öböl hajóforgalmát érintő támadások.
- A Saudi Aramco csütörtökön elrendelte dhahrani központjának kiürítését, miközben fokozódtak a harcok Szaúd-Arábia és az Iránhoz kötődő jemeni húszi erők között.
- A Kpler hétfői elemzése szerint a megelőző két hétben legalább 18 hajót ért támadás a Perzsa-öbölben és annak környékén.
- A Hormuzi-szoros mellett a Báb el-Mandeb-szoros térségében zajló események is veszélyeztethetik az olajszállításokat, így a geopolitikai kockázatok több fontos exportútvonalat érintenek.
FLOW: ~325-340 avg mcm/d
EURÓPAI GÁZTÁROLÓK
- A kitárolás már meghaladta a betárolást, ezért az egyik piaci várakozás szerint a tél előtti maximális töltöttség végül mindössze 75% körül alakulhat.
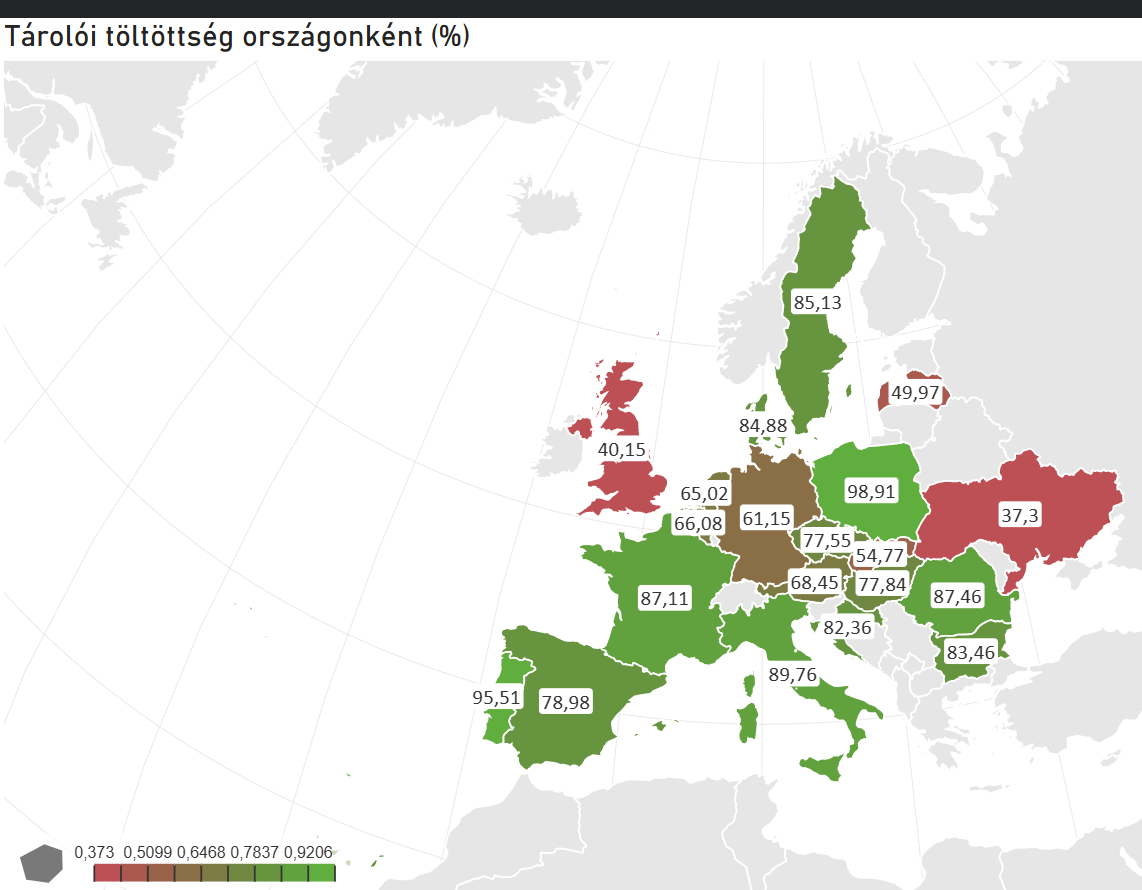
- Németországban a gáztárolók töltöttsége a dokumentum különböző időpontokból származó adatai szerint 61,1–61,2% volt, ami az adott időszakban 2011 óta a legalacsonyabb szint.
VILLAMOSENERGIA
MAGYAR PIAC
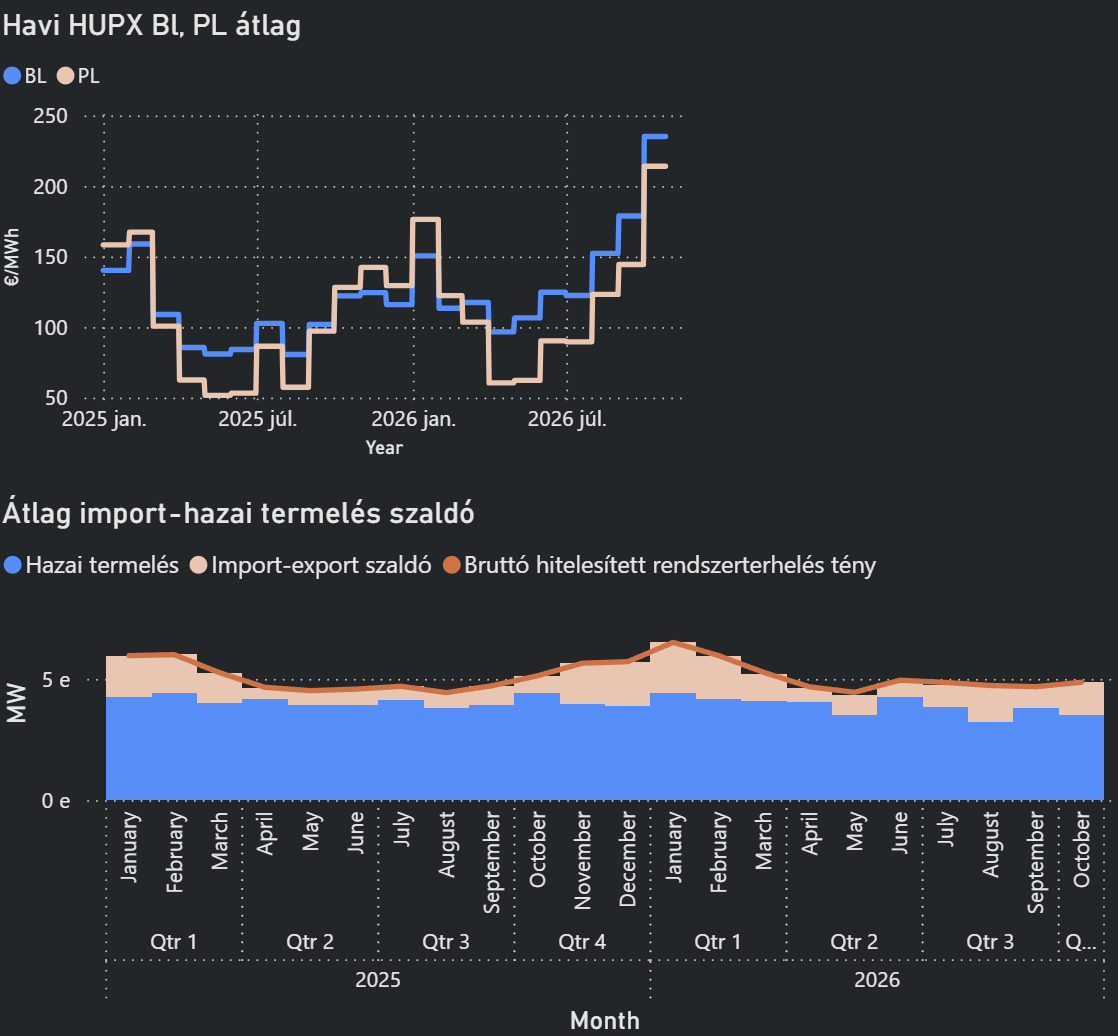
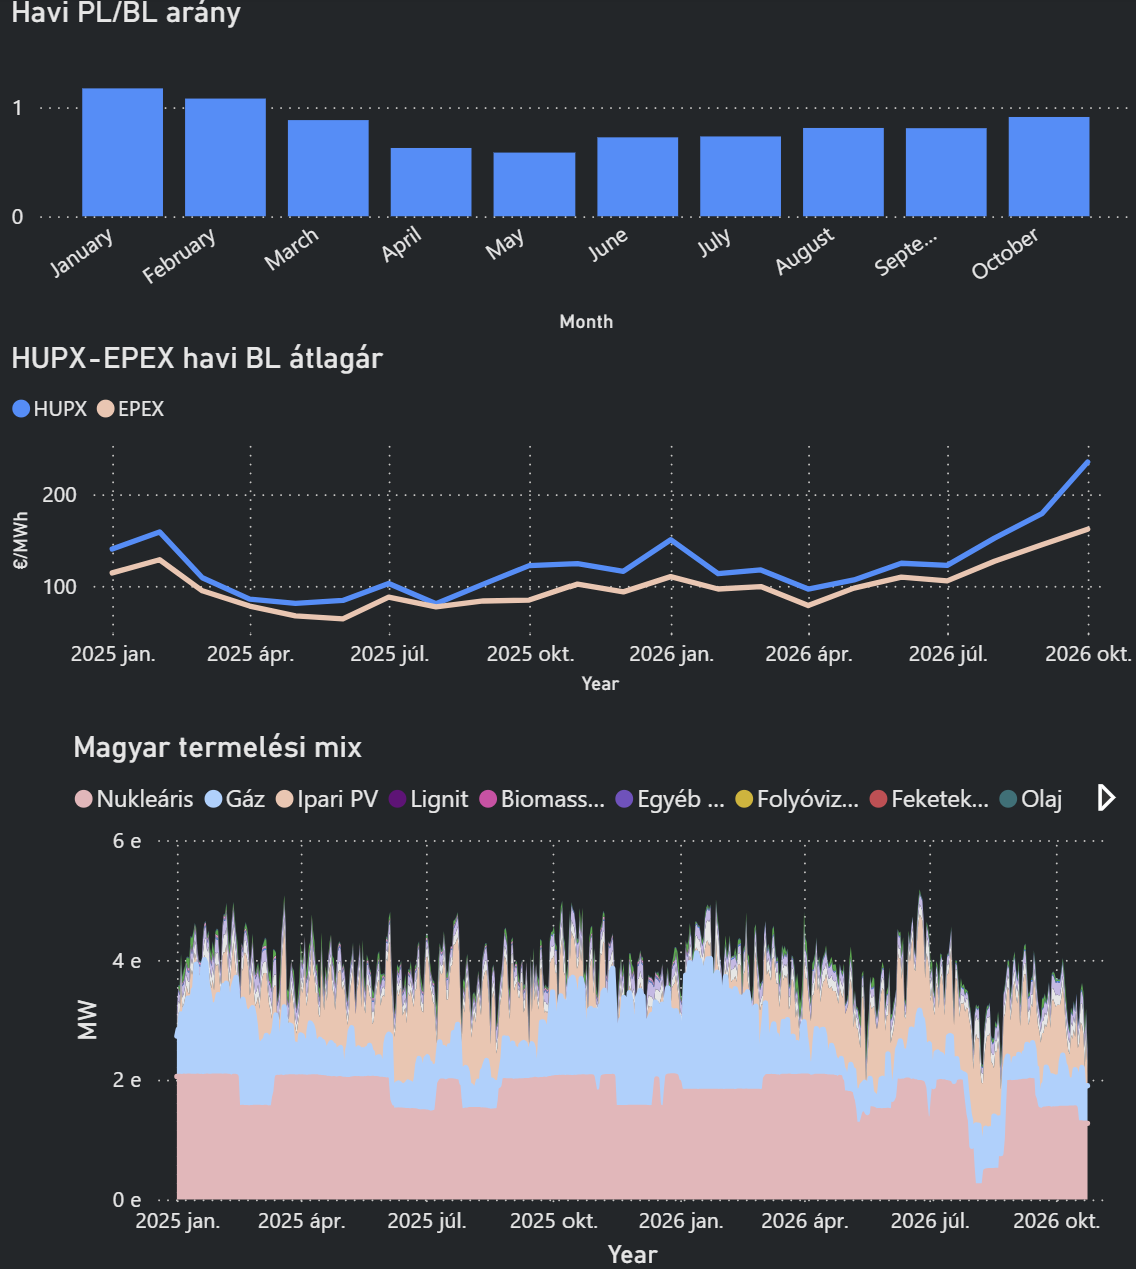
- A magyar másnapi villamosenergia-ár a keddi szállítási napra 326,57 EUR/MWh-ra emelkedett, ami 2024 decembere óta a legmagasabb szint volt.
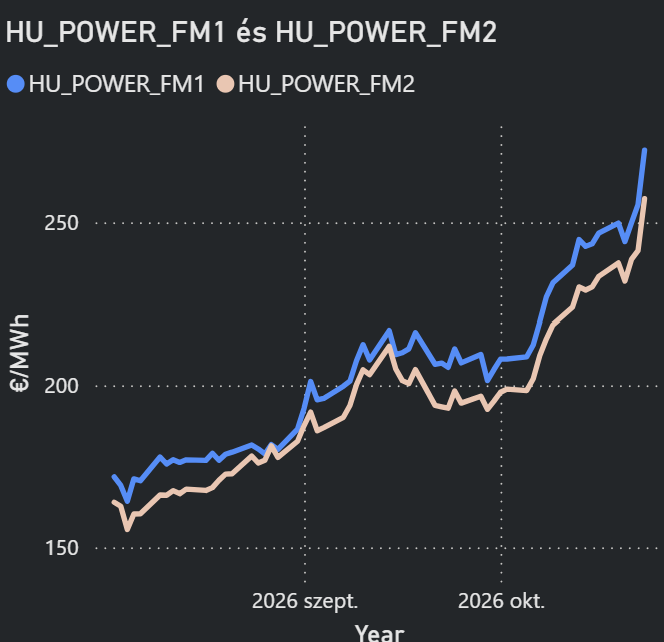
- A magyar front havi határidős kontraktus pénteken 268,90 EUR/MWh-ra nőtt, 13,45 EUR/MWh napi emelkedés után; ez 2022 decembere óta a legmagasabb szintként szerepelt a jelentésben.
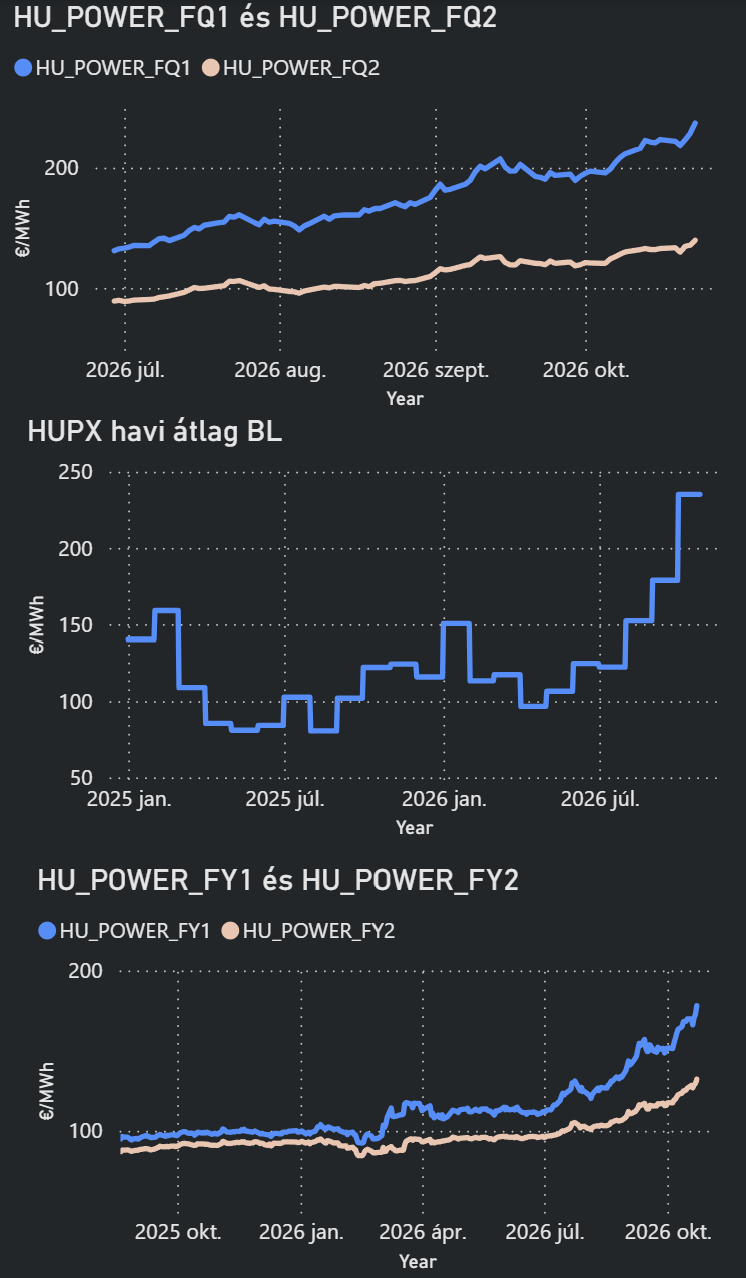
- A 2027 első negyedévi termék 224,10 EUR/MWh-ra emelkedett.
- A 2027-es éves magyar kontraktus 170,80 EUR/MWh-ra nőtt, ami 2023 júliusa óta a legmagasabb gördülő éves árszint volt.
- A Paksi Atomerőmű 2 GW-os kapacitásából karbantartás miatt csak körülbelül 1,25 GW állt rendelkezésre; a korábban tervezett 450 MW-os kapacitás visszaindítását október 27-re halasztották.
- A Gönyűi (okt 25-ig, 428 MW) és a Dunamenti gázerőmű (nov 18-ig, 363 MW) is karbantartás alatt állt, miközben a román Cernavodă atomerőmű 1,35 GW-os kapacitása nem volt elérhető, a bolgár Kozloduj pedig várhatóan november 20-ig félkapacitáson üzemelt.
- A regionális vízenergia-termelés mintegy 1,5 GW-tal maradt el a szezonális átlagtól, a román szélerőművi termelés pedig a következő napokban is az átlag alatt alakulhatott.
SPOT PIAC
HUPX YTD BL: 138 EUR/MWh
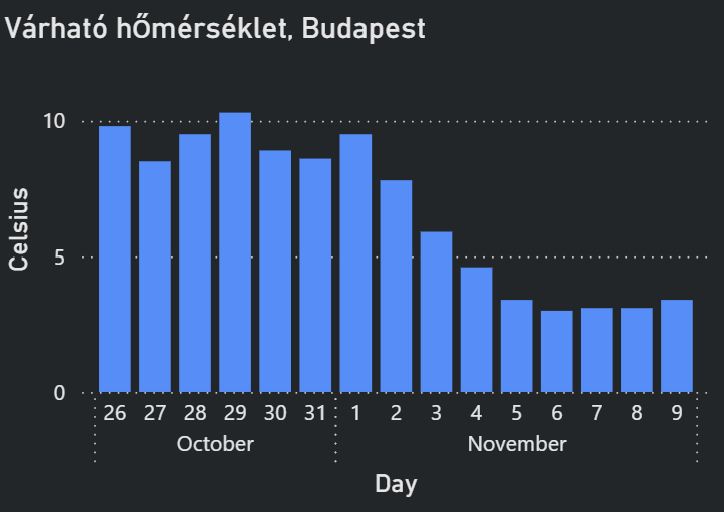
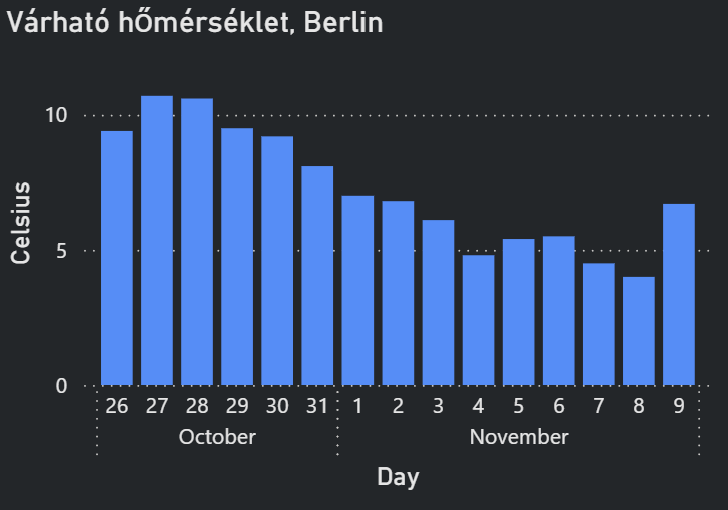
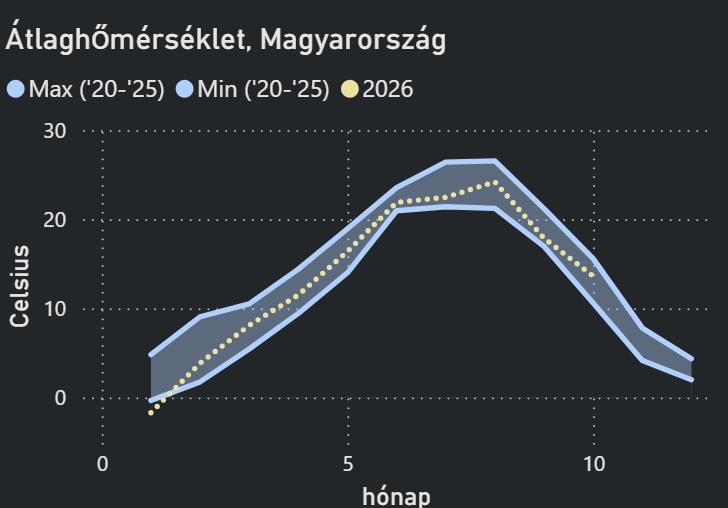
- A délkelet-európai térségben a következő hétre körülbelül 2 °C-kal átlag alatti hőmérsékletet vártak, ami heti összehasonlításban több mint 1 GW-tal növelhette az áramkeresletet.
- A délkelet-európai térségben mintegy 3,1 GW atomerőművi kapacitás nem állt rendelkezésre a régió körülbelül 6 GW-os összkapacitásából, ami jelentősen korlátozta a kínálatot.
- A szlovák Mohi Atomerőmű 501 MW-os 2-es blokkjának újraindítását november 10-re halasztották, az eredeti ütemezéshez képest két héttel későbbre.
- A német 2027-es éves villamosenergia-kontraktus (Cal 27) ára 2023 júliusa óta nem látott szintre emelkedett, elsősorban a földgáz drágulása és a téli ellátási aggodalmak miatt.
NEMZETKÖZI PIAC:
- A magyar kiegyenlítőenergia-piacon egy rendkívüli esemény során 14 954 EUR/MWh-ra ugrott az ár, ami a szűkös tartalékkapacitás és a határkeresztező kapacitások korlátozottságának súlyosságát mutatja.
- Az árcsúcs idején körülbelül 200 MW-os magyar hiány alakult ki; a felajánlott 196 MW felfelé irányuló automatikus frekvencia-helyreállítási tartalékból 195 MW-ot aktiváltak.
- Az esemény Magyarország Picasso kiegyenlítő platformhoz történő csatlakozása után az első komolyabb stressztesztet jelentette, és rámutatott a hazai tartalékok, valamint a határkeresztező segítség rendelkezésre állásának fontosságára.
EGYÉB FUNDAMENTUMOK, HÍREK
DAX INDEX:
EUA:
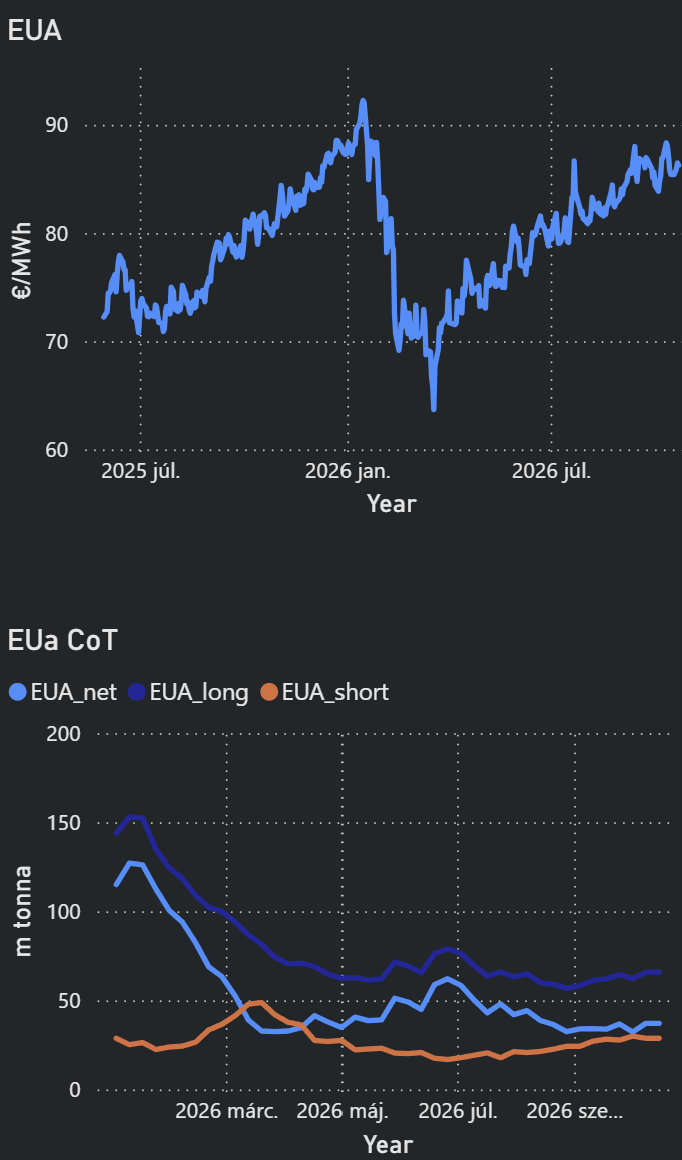
- A 2026. decemberi EUA-kontraktus pénteken 86 EUR/t körüli szinten állt.
- A hét elején az ár napközben 84,61 EUR/t-ra, 12 napos mélypontra csökkent, majd emelkedéssel zárt.
- A visszapattanást elsősorban a csökkenő aukciós kínálat és a technikai árszintek támogatták: a heti aukciós mennyiség 16,4%-kal, 9,92 millió kvótára csökkent, mivel nem tartottak lengyel aukciót.
- A szezonális átlagnál hidegebb időjárás növelheti az erőművi termelést és a kvótakeresletet, ugyanakkor az emelkedő szélerőművi termelés és a csökkenő villamosenergia-terhelés mérsékelheti azt.
- Az Európai Parlament környezetvédelmi bizottsága további 99 millió ingyenes kibocsátási kvóta biztosítását támogatta bizonyos ipari létesítmények számára a 2026–2030-as időszakban. Ez meghaladja az Európai Bizottság eredeti, 88 millió kvótás javaslatát, de elmarad a tagállami Tanács által támogatott 121 milliótól. A javasolt többlet-ingyenes kiosztás nem jelent automatikusan ugyanennyi új kvótát a piacon, így a közvetlen kínálati hatása korlátozott lehet.
- Az EU Tanácsa és az Európai Parlament emellett megállapodott a piaci stabilizációs tartalék küszöbének 400 millióról 700 millió kvótára emeléséről; a cél a piaci volatilitás mérséklése, miközben a kereskedői értékelések szerint az intézkedés tényleges kínálati hatása korlátozott maradhat.
OLAJ:
- A Brent legközelebbi havi kontraktusa pénteken 114,40 USD/hordóra emelkedett, ami mintegy 5,5 havi csúcsot jelentett.
- A Brent a hét során várhatóan 4,1%-os emelkedést ért el, és ezzel sorozatban a harmadik emelkedő hetét zárhatta; a WTI ezzel szemben 0,6%-os heti csökkenés felé tartott.
- Az áremelkedés fő oka a közel-keleti ellátási kockázatok fokozódása, különösen a Hormuzi-szoros és a Perzsa-öböl hajóforgalmát érintő támadások.
- A Saudi Aramco csütörtökön elrendelte dhahrani központjának kiürítését, miközben fokozódtak a harcok Szaúd-Arábia és az Iránhoz kötődő jemeni húszi erők között.
- A Kpler hétfői elemzése szerint a megelőző két hétben legalább 18 hajót ért támadás a Perzsa-öbölben és annak környékén.
- A Hormuzi-szoros mellett a Báb el-Mandeb-szoros térségében zajló események is veszélyeztethetik az olajszállításokat, így a geopolitikai kockázatok több fontos exportútvonalat érintenek.
SZÉNPIAC:
- Az európai irányadó API 2 következő havi szénkontraktusa a hét folyamán 154,75 USD/t-ig emelkedett, ami 2023 februárja óta nem látott csúcs volt.
- A szén drágulását a magas gázárak, a széntüzelésű erőművek javuló termelési árrése és a téli készletfeltöltés támogatta.
- A novemberi német clean dark spread egy 42%-os hatásfokú szénerőmű esetében közel 92 EUR/MWh volt, szemben egy 59%-os hatásfokú gázerőmű körülbelül 19 EUR/MWh-os clean spark spreadjével.
- A kedvező szénalapú termelési árrések ellenére a további árnövekedést korlátozza az uniós szénerőművi kapacitás szűkössége, vagyis a szén nem tud korlátlanul gázt kiváltani az áramtermelésben.
- Az EU szénimportja októberben a várakozások szerint közel háromszorosára, 3,56 millió tonnára emelkedhet.
- A kolumbiai és kazahsztáni kínálati korlátozások, valamint a Kazahsztánból Oroszországon át érkező szállítások visszaesése szűkítik a kínálatot; ugyanakkor a piaci szereplők szerint az ellátási problémák hatásának egy része már beépült az árakba.
METEOROLÓGIA:
2026.10.26.