
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
Az európai energiapiacokon továbbra is egyszerre érvényesül a geopolitikai kockázati prémium, az alacsonyabb tárolói biztonsági tartalék és a regionális erőművi rendelkezésre állás bizonytalansága.
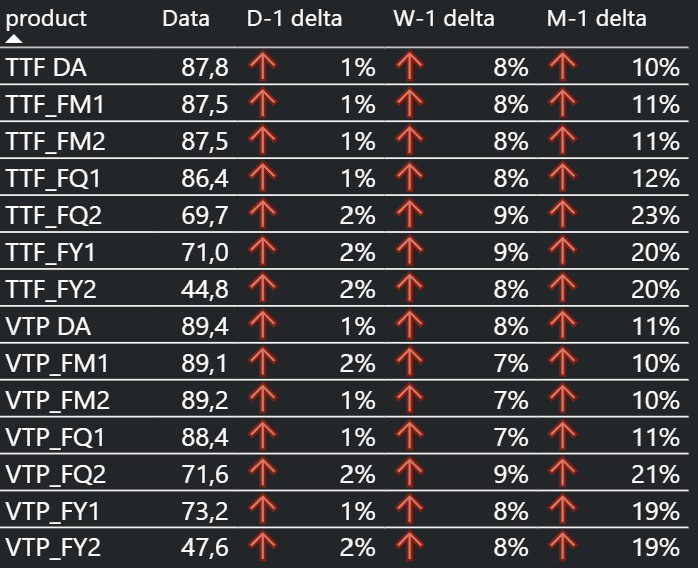
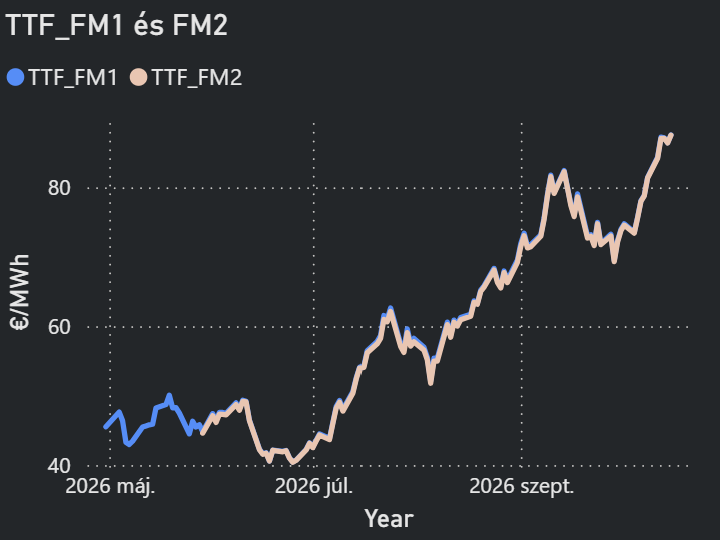
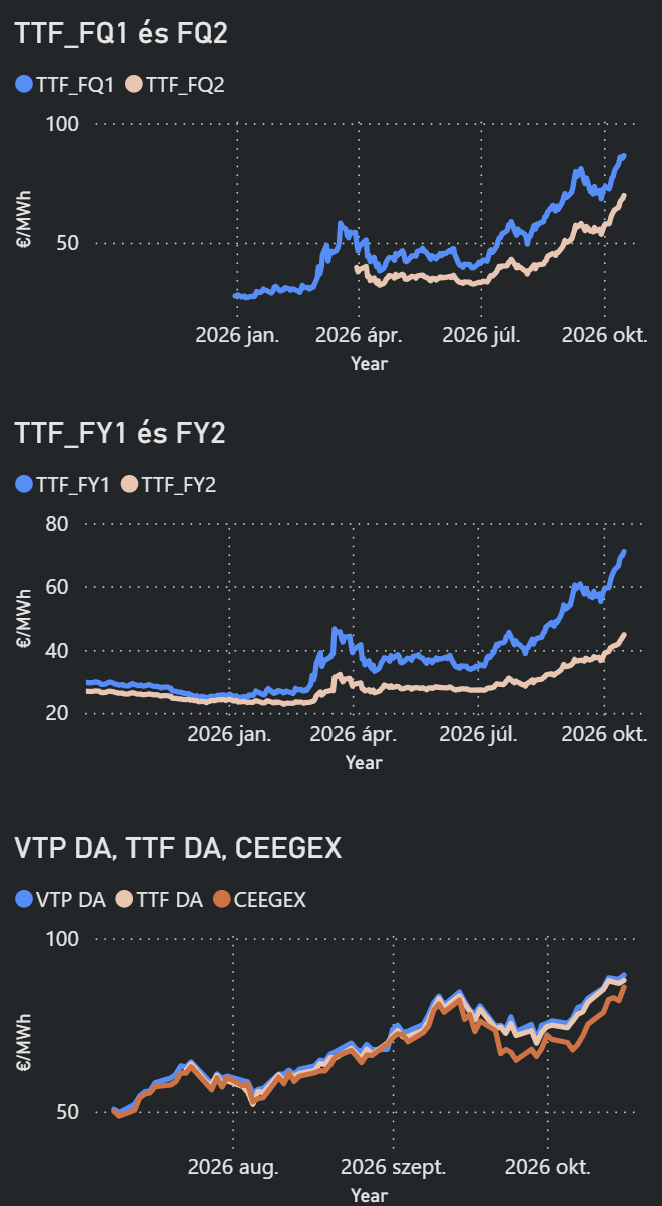
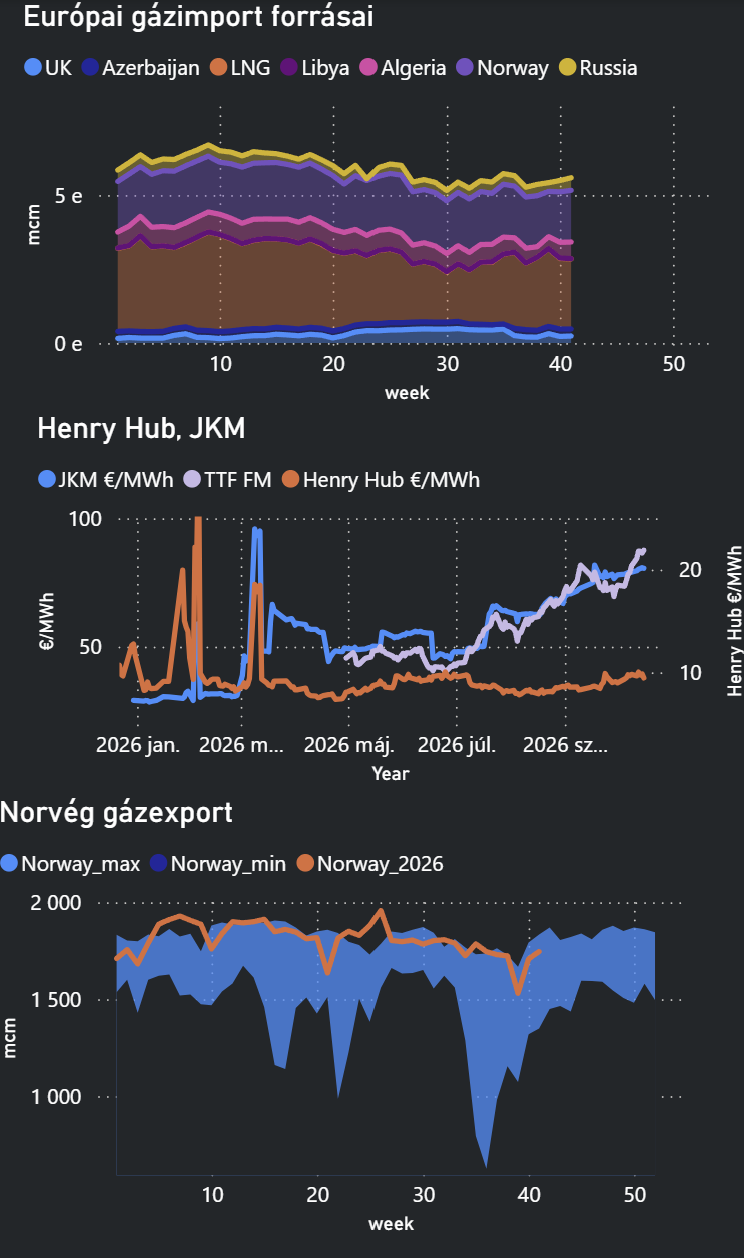
Gáz: Az európai TTF gázárak 88 €/MWh körüli szintre emelkedtek, több mint hároméves csúcs közelébe.
A közel-keleti geopolitikai kockázatok, a szűkös európai tárolói készletek és a hűvösebb időjárás egyaránt felfelé hajtják az árakat.
Flow: A norvég gázszállítások napi 335–340 millió m³ körül alakultak. A kínálati oldali kiesések tovább növelik az európai piac érzékenységét (pl Karsto).
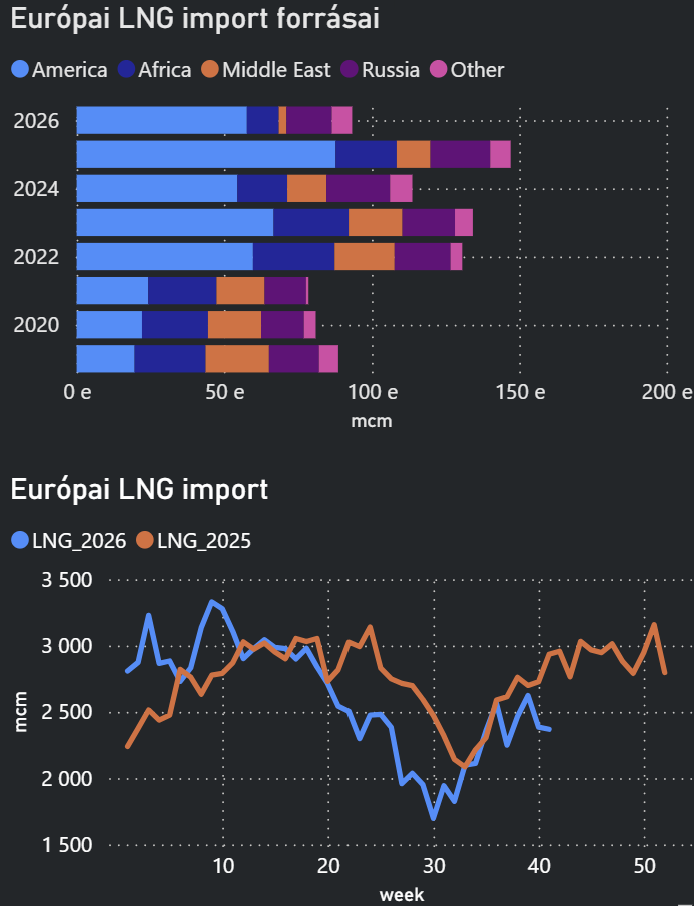
LNG: Európa továbbra is erősen támaszkodik az amerikai LNG-re: az Egyesült Államokból érkező szállítások az idei évben eddig az EU és az Egyesült Királyság LNG-importjának mintegy 62%-át tették ki.
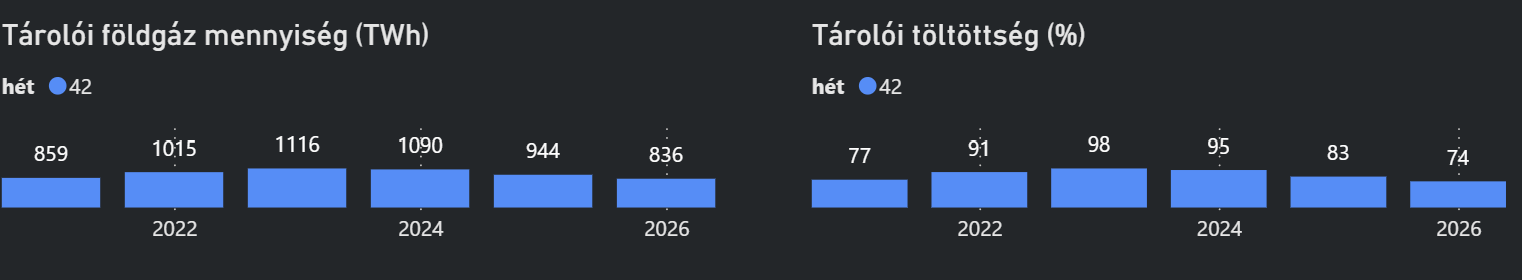
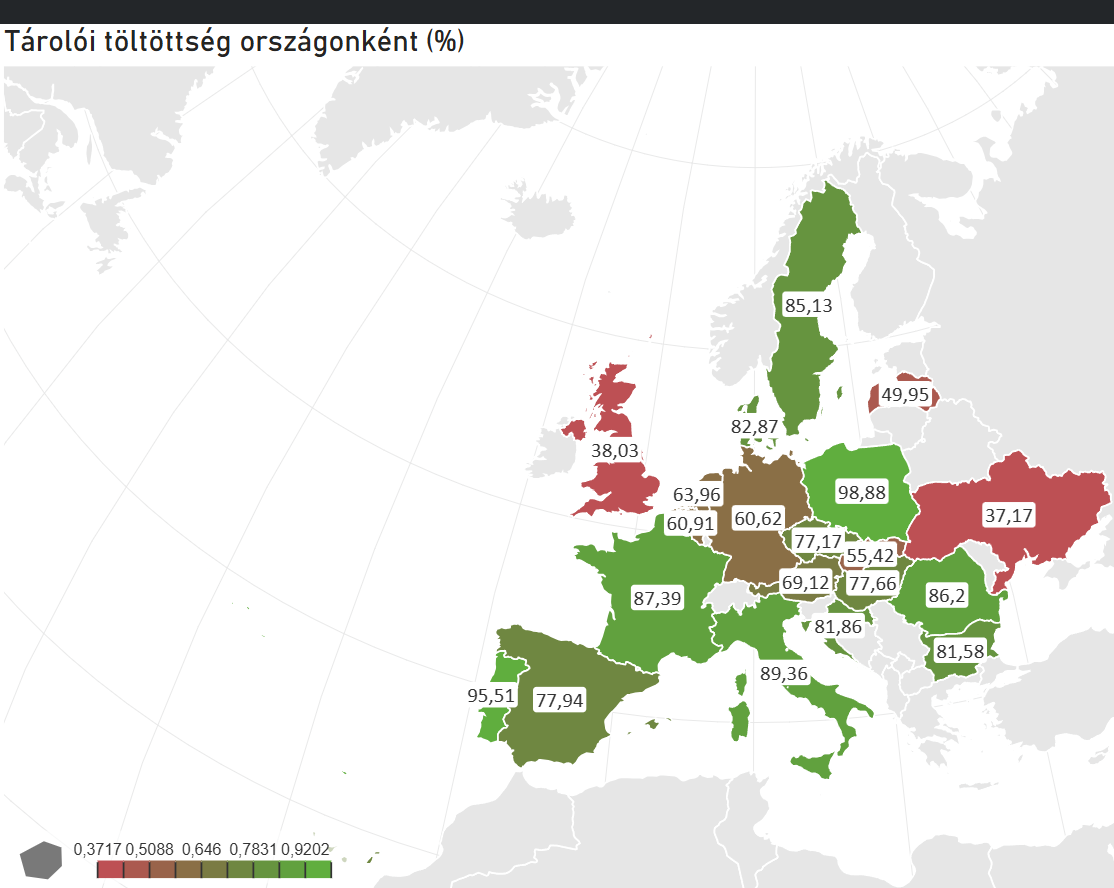
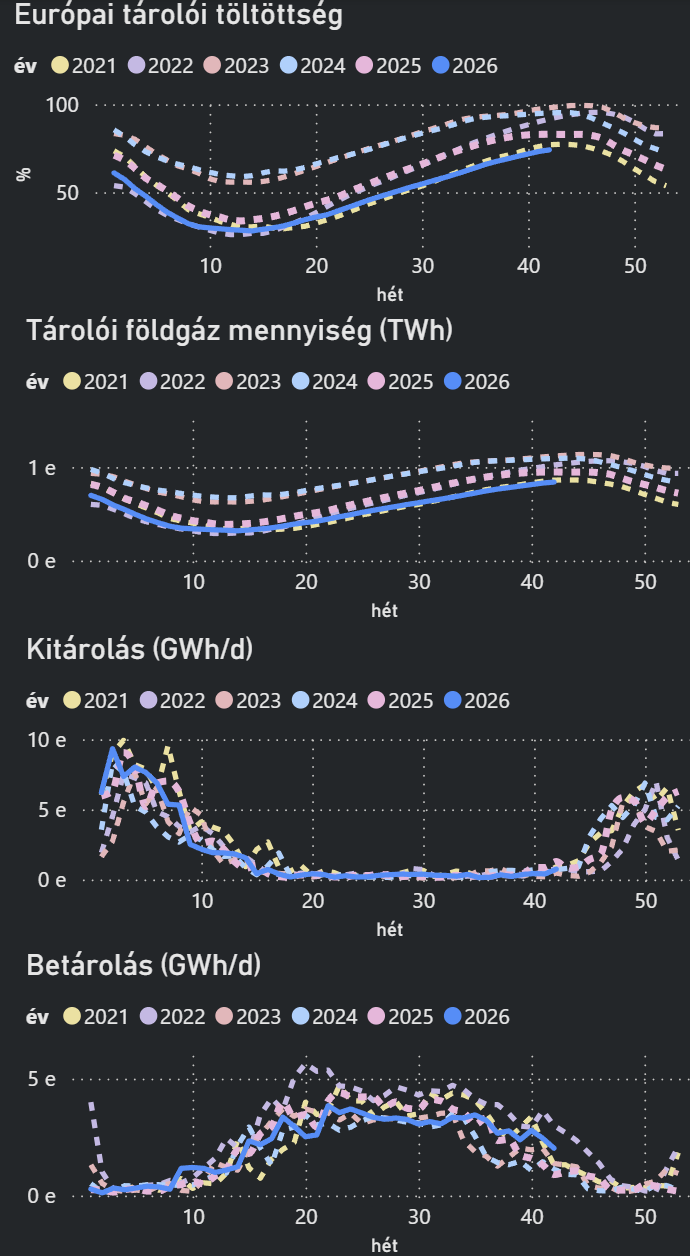
Tárolók: Az uniós gáztárolók töltöttsége körülbelül 74%-on állt. Egyes előrejelzések szerint a tél végére a készletszint akár 22–30%-ra is csökkenhet.
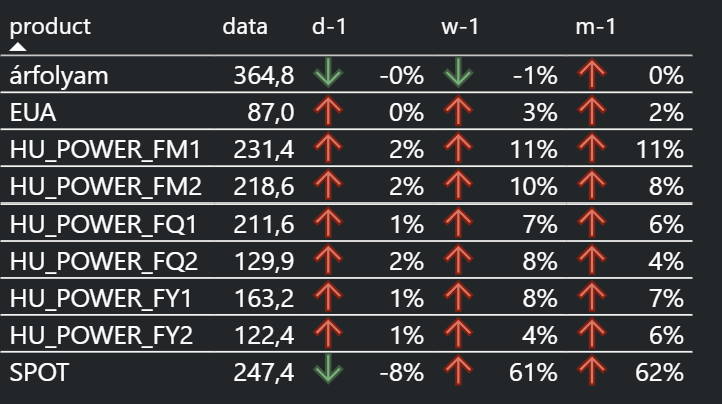
EUA: Az EUA Dec-26 jegyzése 86–87 €/t körül mozgott. A befektetői nettó vételi pozíciók jelentősen csökkentek; a piaci figyelem középpontjában az ipari kereslet, a szabályozási környezet és a 85 €/t körüli technikai támasz áll.
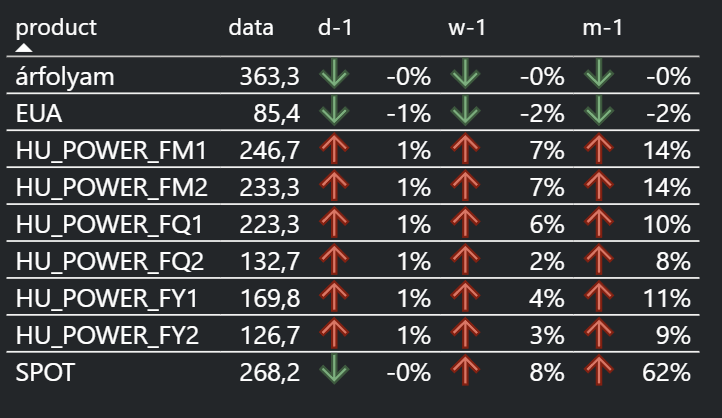
Magyar és regionális áram – spot: A HUPX szombati másnapi ára 268 €/MWh körül alakult, ami 2022 óta az egyik legmagasabb szombati árszint. Az alacsony román szélerőművi termelés, a nukleáris blokkok kiesései, a csökkenő naperőművi termelés és a hűvösebb időjárás együttesen szűkítették a regionális kínálatot.
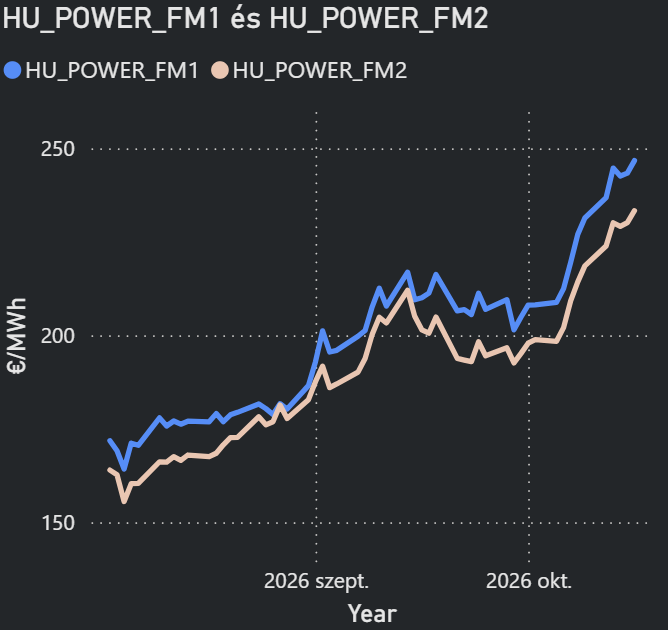
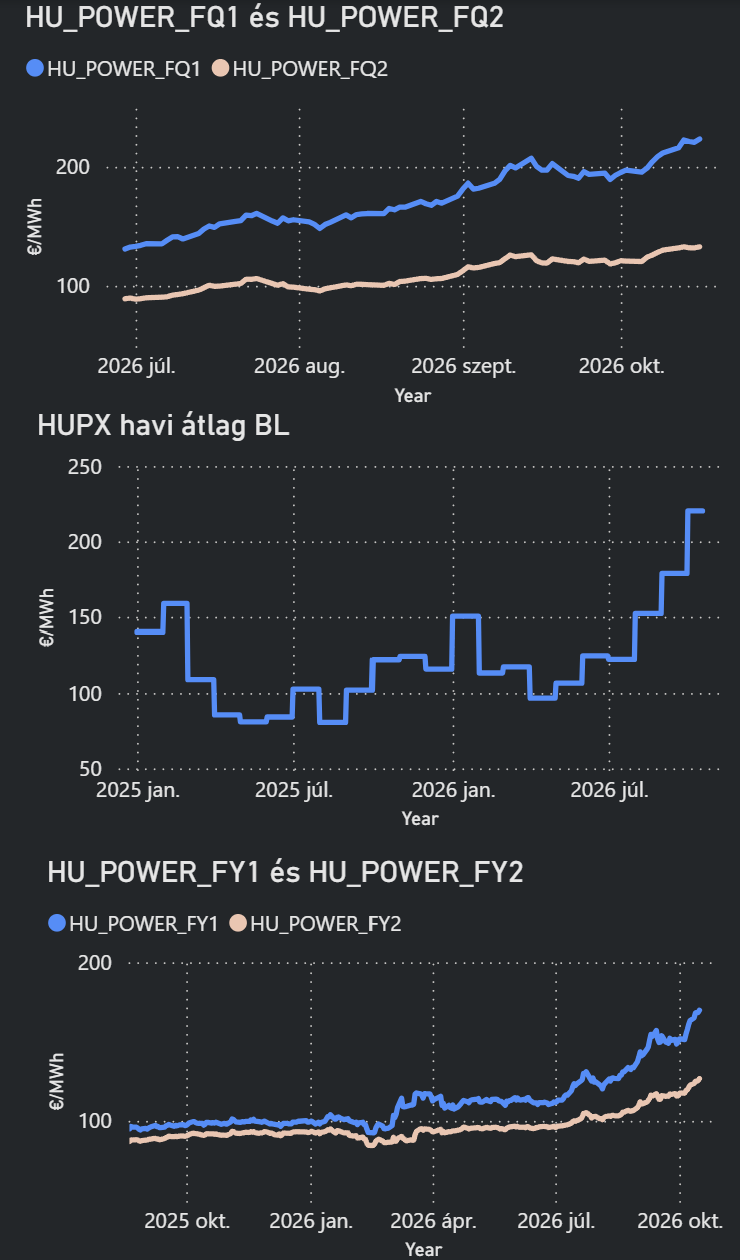
Magyar és regionális áram – forward: A magyar következő havi kontraktus heti alapon több mint 8%-kal, 239–241 €/MWh-ra emelkedett. A Q1-es termék 217,5 €/MWh, a következő éves kontraktus pedig 170 €/MWh körüli szinten állt, miközben a magas gázárak és a régiós termelési kockázatok továbbra is támogatják a forward árakat.
Egyéb: Az ukrán energetikai infrastruktúrát ért újabb támadások jelentős áramszolgáltatási kieséseket okoztak.
Piaci fókusz a következő időszakban: időjárási előrejelzések, az európai tárolói készletek alakulása, a norvég szállítások, a közel-keleti LNG-útvonalak biztonsága, valamint a közép- és délkelet-európai erőművi kiesések.
Greenergy Market Review – 2026 w42
EURÓPAI GÁZPIAC
Bullish
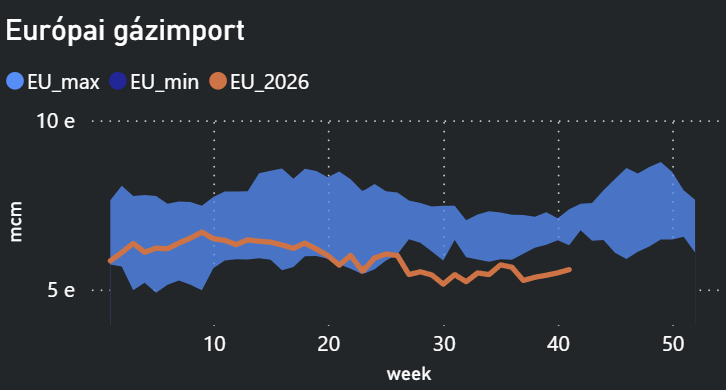
- A holland TTF novemberi kontraktusa 88 €/MWh szintre emelkedett, ami 2022 decembere óta nem látott árszintet jelent.
- A drágulás fő mozgatórugói a közel-keleti geopolitikai feszültségek, a Hormuzi-szoros térségében történt hajótámadások, az alacsony európai tárolói töltöttség és a hidegebb időjárás kockázata.
- A StormGeo elemzője szerint a jelenlegi piaci egyensúlyban egy tartós hideg időszak különösen jelentős áremelkedést okozhatna, miközben az enyhe időjárás egyelőre fékezi a drágulást.
- Az Energy Aspects októberben és novemberben nem tartja valószínűnek a 100 €/MWh feletti TTF-árat, mivel az európai kínálati helyzet kevésbé feszes, mint néhány hónappal korábban.
- A 100 €/MWh feletti árszint ugyanakkor nem zárható ki, ha a rendkívüli hideg, az ázsiai LNG-kereslet erősödése és a közel-keleti konfliktus eszkalációja egyszerre jelentkezik.
- A piaci mozgásokban a fundamentumok mellett a geopolitikai kockázati prémium és a kereskedői profitrealizálás is jelentős szerepet játszik.
- Ukrajna első gázexport-aukcióján 12,75 millió köbméter földgáz kelt el 69 €/MWh áron, ami jóval a 87 €/MWh-os induló ár és a TTF benchmark alatt maradt.
- Az ukrán magántermelők havi exportlehetősége akár 50 millió köbméter is lehet, ami új regionális kínálati forrást és nagyobb rugalmasságot biztosíthat.
- Horvátország 2029-re évi 1 milliárd köbméter fölé növelheti hazai termelését, amivel a jelenlegi, körülbelül 2,5 milliárd köbméteres éves fogyasztásának közel felét fedezhetné.
- A rövid távú gázpiaci kockázatok összességében felfelé mutatnak, de a 100 €/MWh feletti árszinthez a geopolitikai és időjárási kockázatok további erősödése szükséges.
EURÓPAI GÁZIMPORT
LNG: 76,87 EUR/MWh
- Az Egyesült Államokból az év eleje óta mintegy 52 millió tonna LNG érkezett az EU-ba és az Egyesült Királyságba, ami a régió LNG-importjának körülbelül 62%-át jelentette.
- Az ázsiai kereslet erősödése fokozhatja az Európa és Ázsia közötti versenyt a rugalmasan átirányítható LNG-szállítmányokért.
- Észak- és Közép-Amerikában több új LNG-projekt előkészítése halad előre, amelyek közül öt projekt 2026-ban végleges beruházási döntéshez juthat. Ez az öt projekt összesen évi 33,6 millió tonna új LNG-kapacitást jelenthet.
- Az El Nino hatására az amerikai időjárási körülmények várhatóan nem okoznak problémákat az LNG létesítményekben.
- Az amerikai LNG-kapacitás a forrás szerint már mintegy évi 135 millió tonnát tesz ki, és további jelentős bővítések várhatók.
- A tervezett kapacitások hosszabb távon javíthatják a globális kínálatot, de a beruházások nem oldják meg azonnal az aktuális téli ellátási kockázatokat.
FLOW: ~335-340 avg mcm/d
- A karstøi létesítmény kiesése mintegy 12,6 millió m³/nap kapacitást érintett.
EURÓPAI GÁZTÁROLÓK
- Az Energy Aspects egyik előrejelzése szerint az európai tárolók töltöttsége a tél végére akár 22%-ra is csökkenhet.
- Egy másik becslés szerint áprilisra a töltöttség 30% alá süllyedhet.
- Németországban különösen alacsony tárolói készletek növelik a téli ellátási helyzet iránti piaci érzékenységet.
VILLAMOSENERGIA
MAGYAR PIAC
- A HUPX másnapi villamosenergia-ára szombatra 268,23 €/MWh lett, ami 2022 óta a legmagasabb szombati árszint volt.
- A magas árakat a román szélerőművi termelés visszaesése, a nukleáris blokkok kiesései, a naperőművi termelés csökkenése és a hűvösebb időjárás együttesen magyarázták.
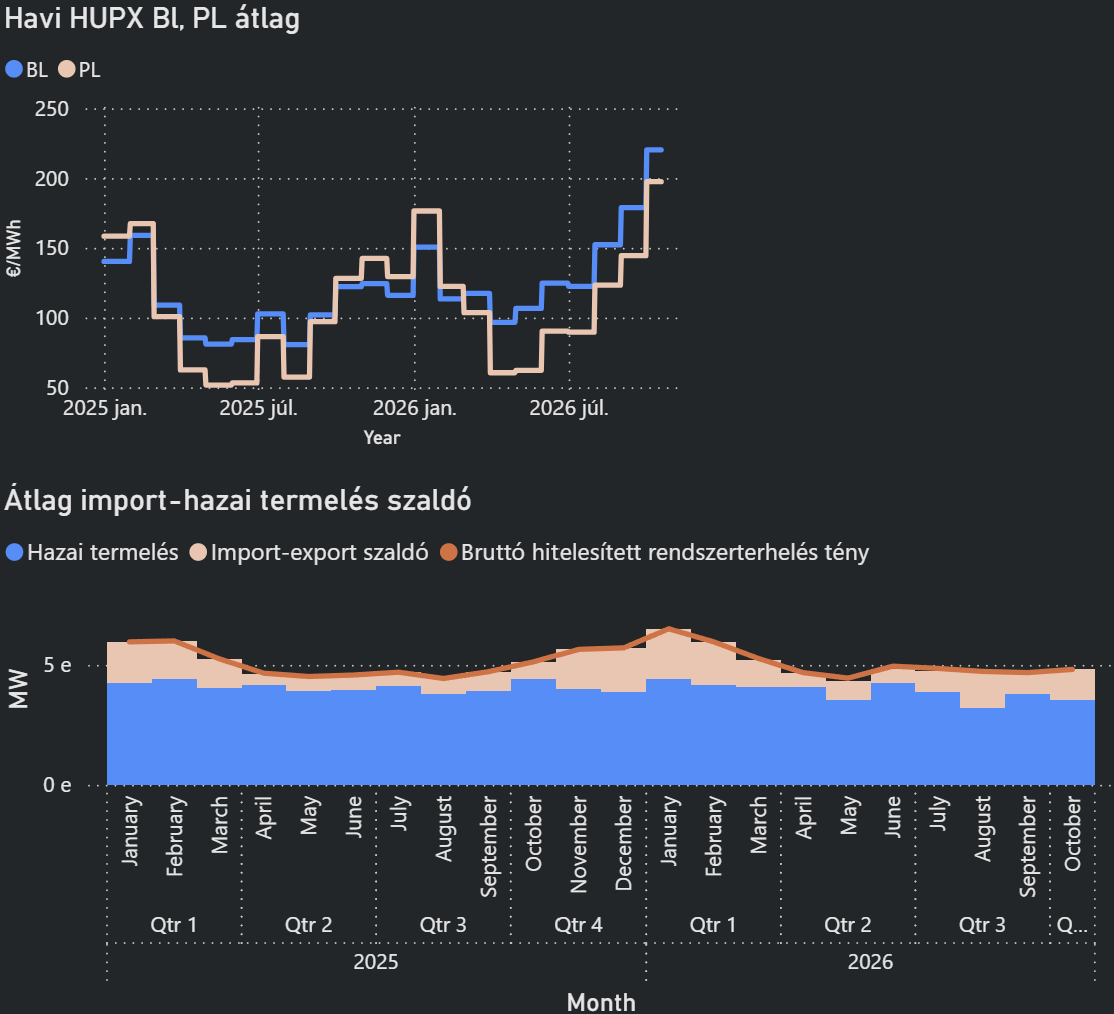
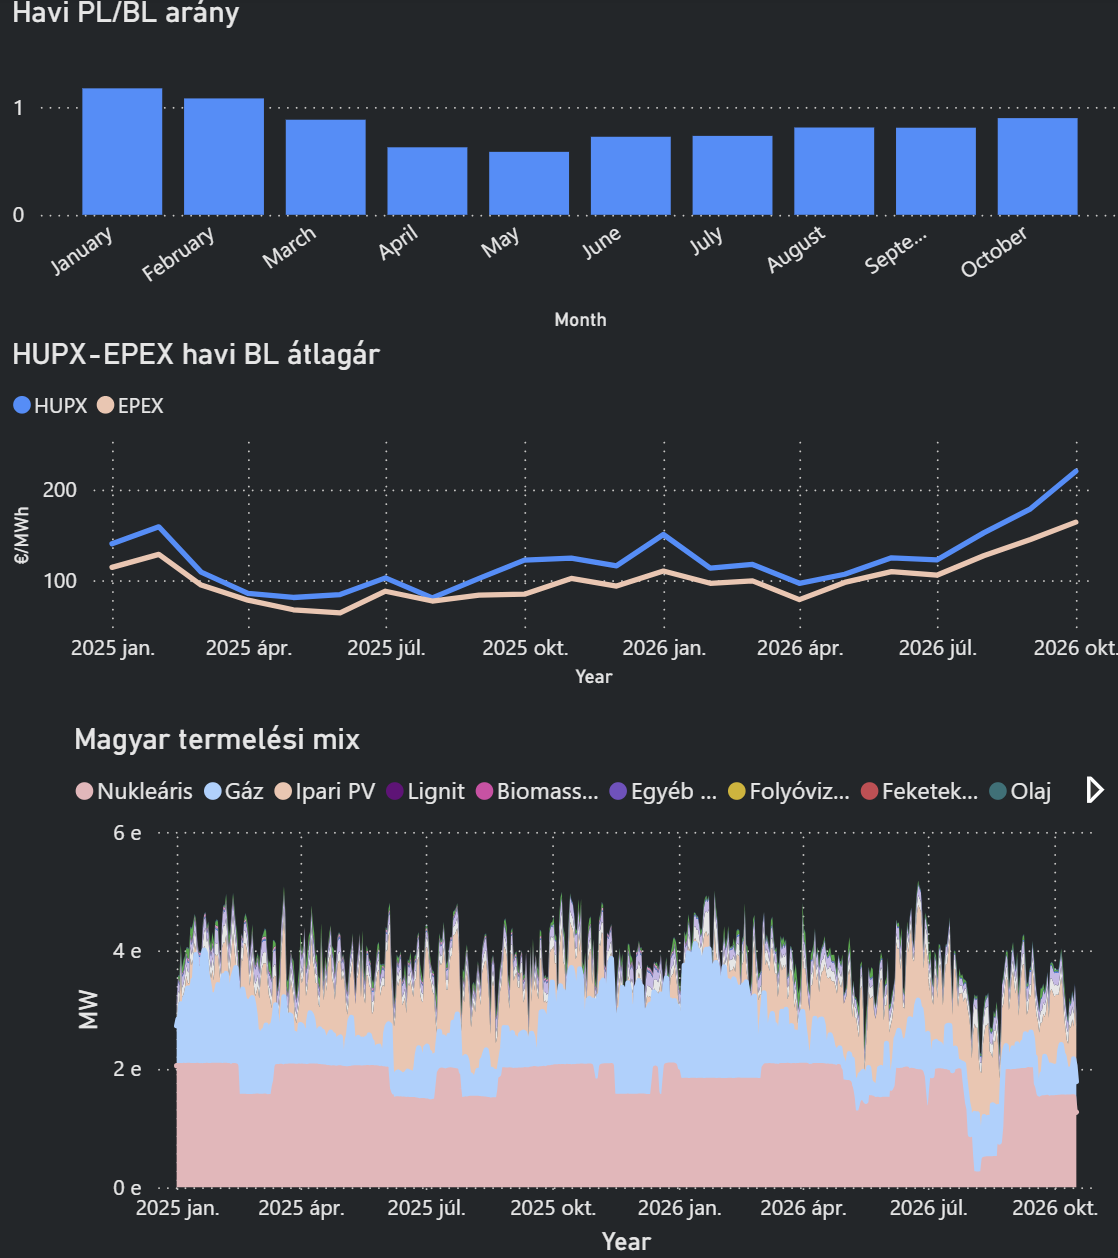
- A Paksi Atomerőmű rendelkezésre álló teljesítménye a mintegy 2 GW-os névleges kapacitásból körülbelül 1 250 MW-ra csökkent.
- A következő három hétben a regionális vízerőművi termelés több mint 2 GW-tal maradhat el a szezonális átlagtól, ami tovább növelheti a spot árak volatilitását.
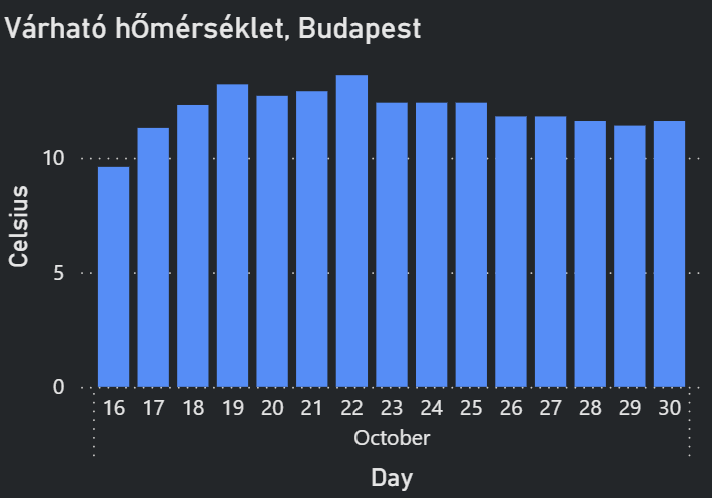
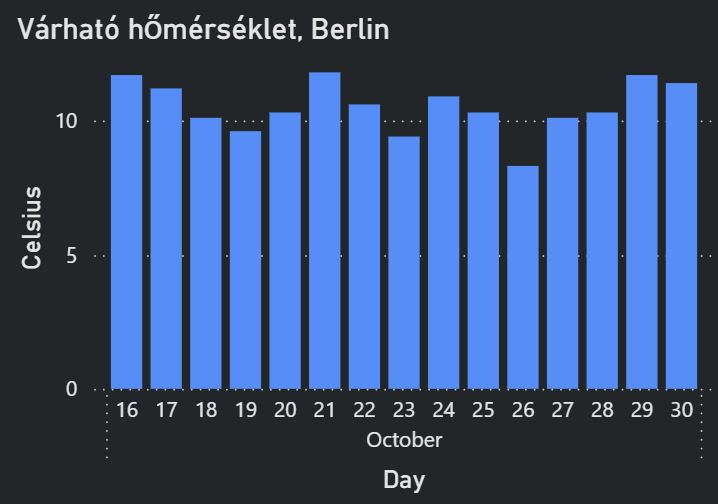
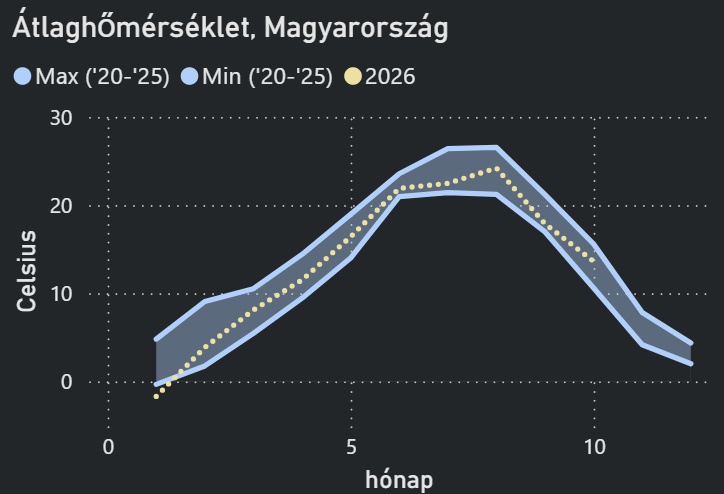
- A következő két hétre vonatkozó időjárási előrejelzés a régióban a normálnál körülbelül 2 °C-kal alacsonyabb hőmérsékletet jelzett.
- Az egyik 480 MW-os paksi blokk visszatérését október 26-ra várták.
- Egy másik, szintén 480 MW-os blokk október 15. és december 28. között tervezett kieséssel szerepelt a forrásban.
- A magas gázárak emelik a gázerőművi termelés határköltségét, ezáltal a villamosenergia-forward árakat is támogathatják.
SPOT PIAC
HUPX YTD BL: 135 EUR/MWh
- Bulgáriában a kozloduji atomerőmű egyik, körülbelül 1 GW-os blokkjának tervezett karbantartása november 20-ig tartott.
- A környezeti és nukleáris termelési kiesések összesített hatása október végéig 14,7 TWh lehetett, amelynek mintegy 40%-a a Chooz erőműhöz kapcsolódott.
NEMZETKÖZI PIAC:
- Oroszország három egymást követő éjszakán támadta az ukrán energetikai infrastruktúrát.
- A támadások következtében mintegy 600 ezer ember maradt áram nélkül.
- Kijev mindhárom hőerőművét támadás érte.
- A Naftogaz harkivi gáztermelő létesítményei szintén károkat szenvedtek.
- Az Európai Unió energiaárak mérséklését célzó javaslatai között szerepelt a közös gázbeszerzés, a finomítói kapacitások jobb kihasználása és a metánjelentési kötelezettségek egyéves halasztása.
- A javaslatok között szerepelt az állami támogatási lehetőségek meghosszabbítása is.
- A rendkívüli nyereségekre kivetendő esetleges adó szintén felmerült, de a forrás szerint erről nem született végleges döntés.
EGYÉB FUNDAMENTUMOK, HÍREK
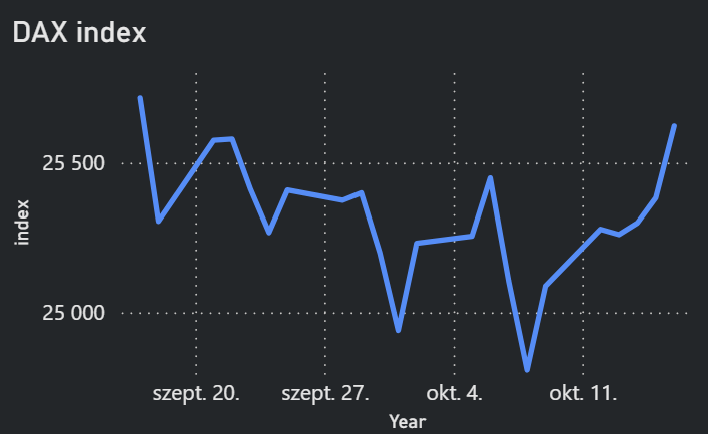
DAX INDEX:
EUA:
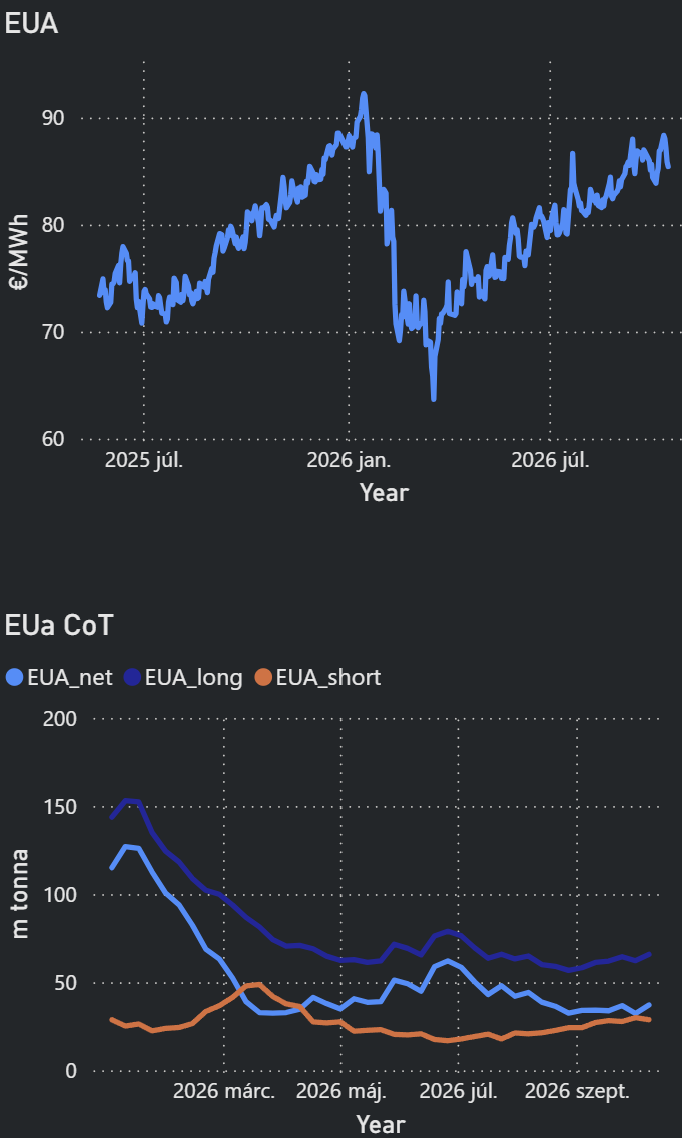
- A 2026 decemberi EUA-kontraktus jegyzése a vizsgált időszakban körülbelül 85,81–87,07 €/t között mozgott.
- Az árfolyam rövid távú korrekcióját profitrealizálás, az időjárási kilátások, a gyengébb ipari adatok és a befektetői pozíciók csökkenése is támogatta.
- Az euróövezet ipari termelése augusztusban havi alapon 0,5%-kal csökkent, immár harmadik egymást követő hónapban.
- Az Energy Aspects becslése szerint az EUA méltányos értéke mintegy 86 €/t, míg a 85 €/t körüli szint technikai támaszként működhet.
- A piaci viták középpontjában a piaci stabilitási tartalék szabályainak esetleges módosítása és az ipari szereplők kibocsátásiegység-piaci hozzáférése áll.
- Az olasz Confindustria azt javasolta, hogy a kereskedésben csak ipari vállalatok vehessenek részt, de ez nem tekinthető elfogadott szabályozási változásnak.
- A megfelelési kereslet és az eladási hajlandóság korlátozottsága továbbra is támogathatja az EUA árfolyamát.
OLAJ:
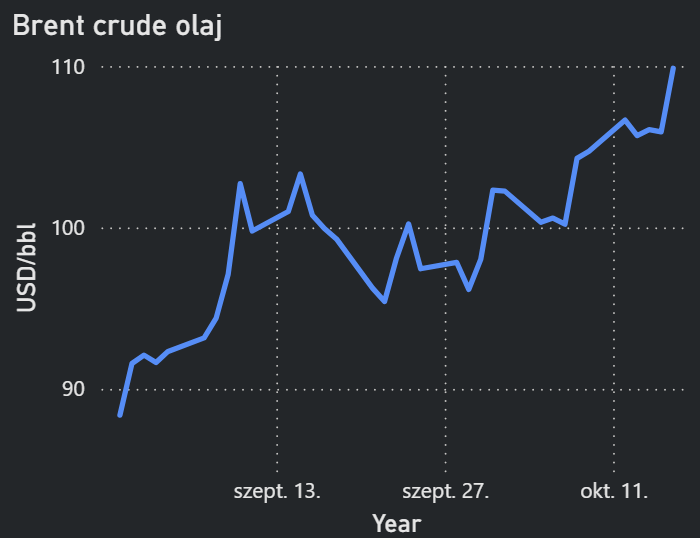
- A Brent ára öt nap alatt mintegy 6%-kal emelkedett.
SZÉNPIAC:
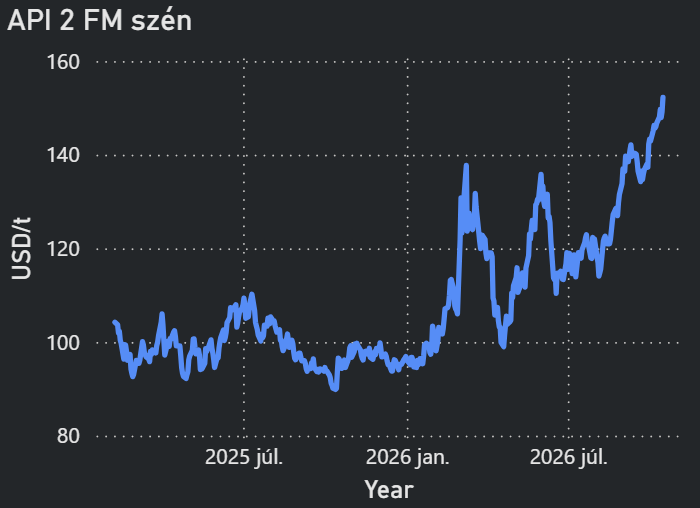
- Az API2 szénkontraktus ára 152,75 USD/t körül alakult, a 2023 februárja óta látott legmagasabb szintek közelében.
- A Kazahsztánból Oroszországon keresztül történő szénexport csökkenése szintén befolyásolta a kínálati helyzetet.
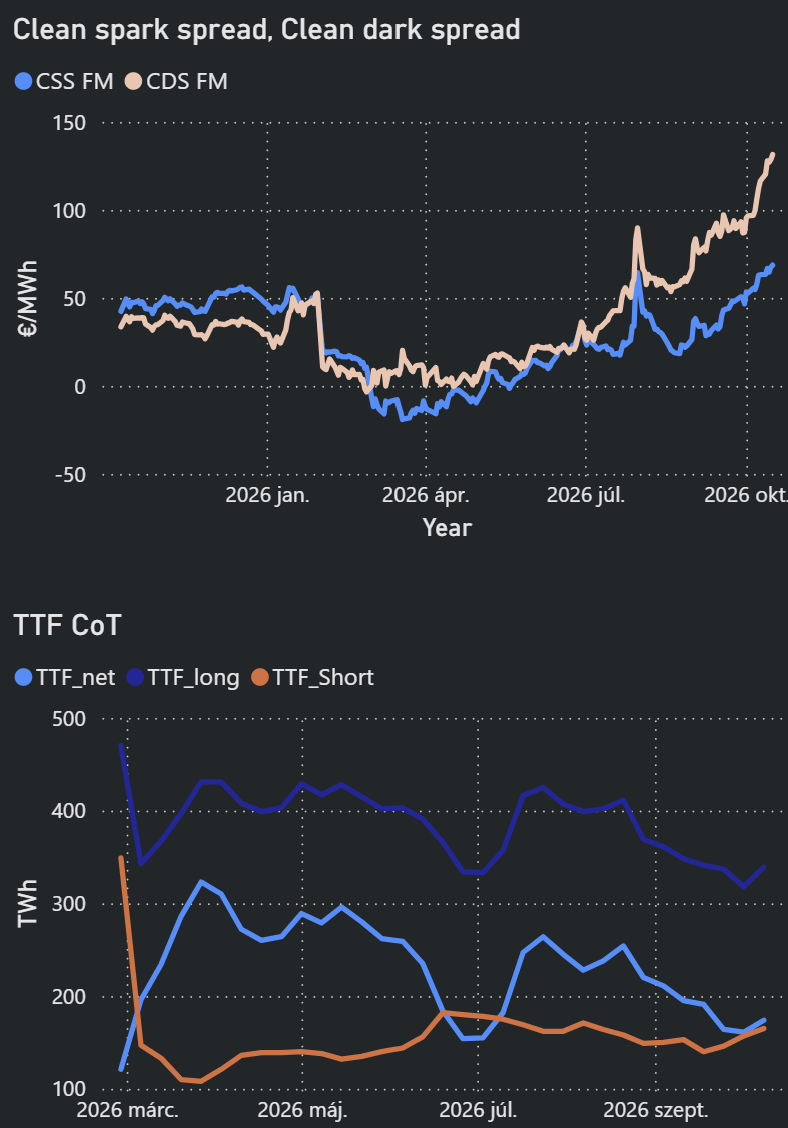
- A novemberi német clean dark spread 42%-os hatásfokkal számolva körülbelül 79 €/MWh volt.
- Ezzel szemben a clean spark spread 59%-os gázerőművi hatásfok mellett 19 €/MWh feletti szinten alakult.
METEOROLÓGIA:
2026.10.19.