
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
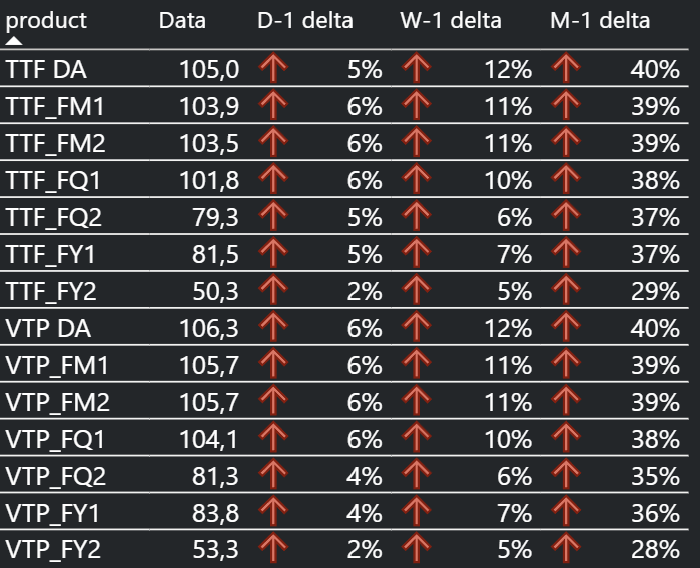
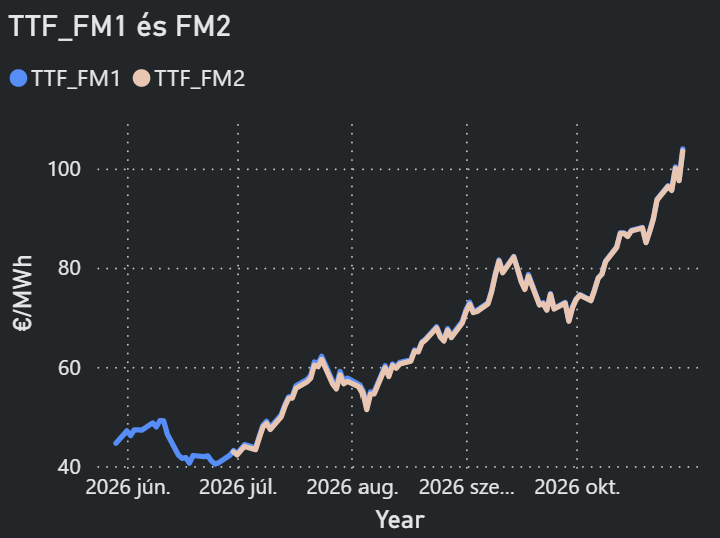
A TTF front-month jegyzése 100 EUR/MWh fölé emelkedett, és közel négyéves csúcsra került
A feszes piaci helyzetet az alacsony európai tárolói töltöttség, a közel-keleti LNG-ellátási zavarok, a norvég kínálati korlátozások és a hidegebb és szélcsendes időjárási előrejelzések egyaránt erősítik. További erősödésre is lehet számítani a fundamentumok alapján, azonban ezen a szinten már pozíciózárás miatti korrekcióra és gazdasági lassulás miatti keresletcsökkenésre is lehet számítani.
Mire érdemes figyelni a következő hetekben?
Geopolitikai prémium: fokozódó fenyegetések mindkét oldalról. Nagy kérdés, hogy az amerikai mid-term után Trump mit tesz.
LNG-kínálat: Az európai és ázsiai vevők közötti LNG-verseny fokozódik, a JKM LNG FM már 33 USD/mmbtu körül zárt.
Spekulatív pozíciók: a befektetők nettó vételi pozíciója 207 TWh-ra emelkedett, közel kéthavi csúcsra. Korábbi adatok alapján van még tér a vételi pozíciók további növelésére, és így az áremelkedésre – azonban következhet egy pozíciózárási hullám, árkorrekció is.
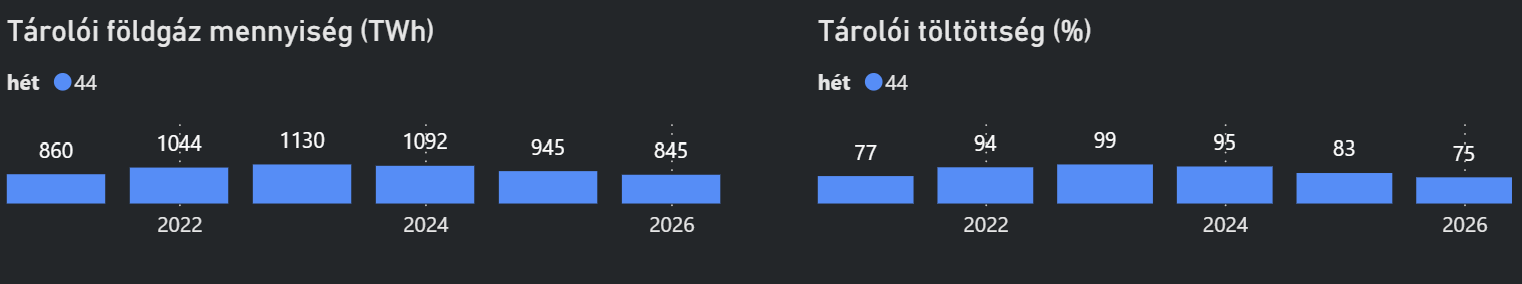
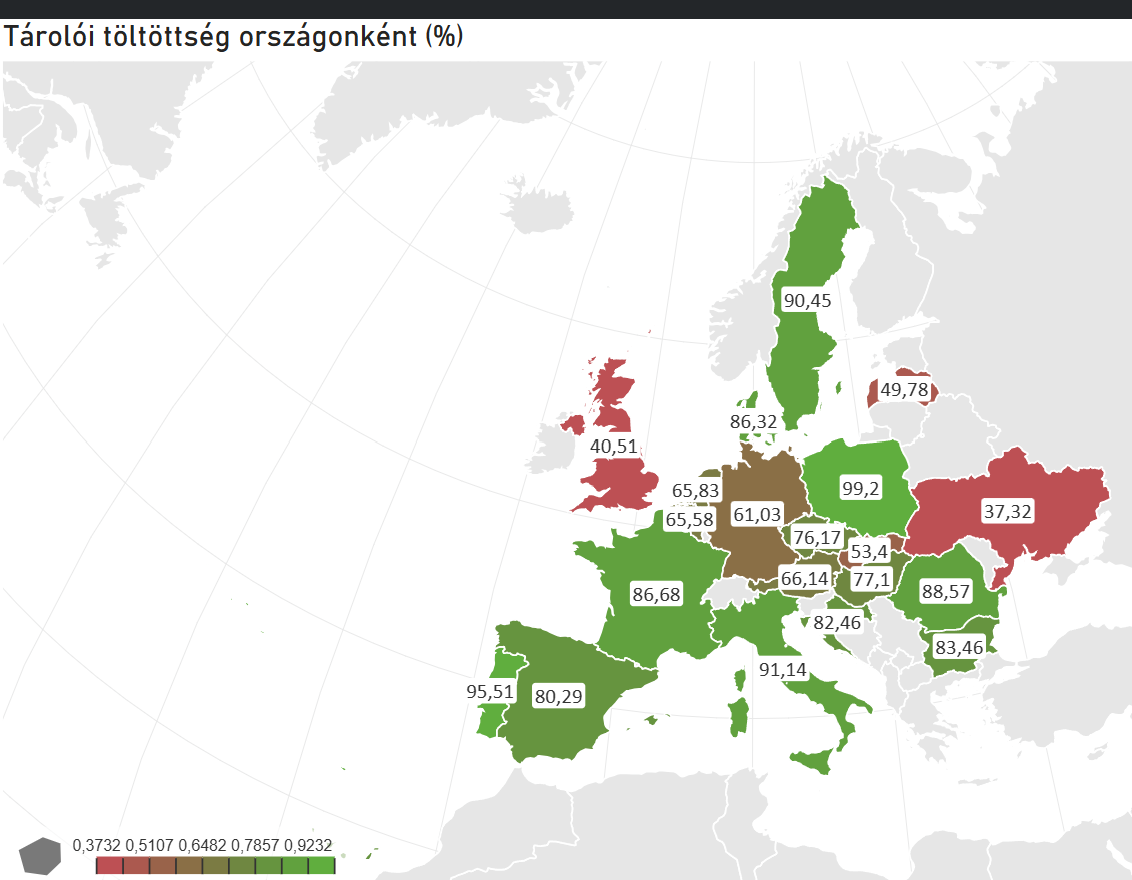
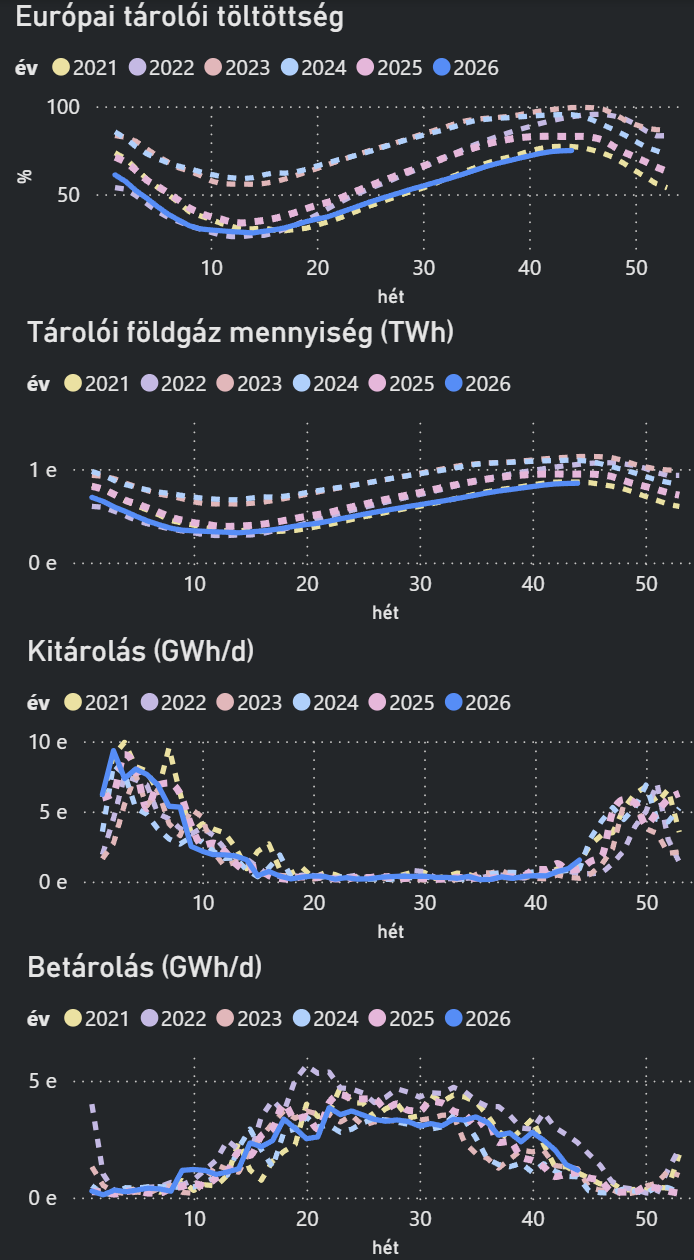
Tárolói helyzet: az uniós gáztárolók töltöttsége 75% alatt van, és az időjárás egyre hűvösebbre fordulásával a kitárolás mértéke növekszik.
Időjárás és megújulók: A hideg időjárás és a Dunkelflaute tovább növelheti az árakat.
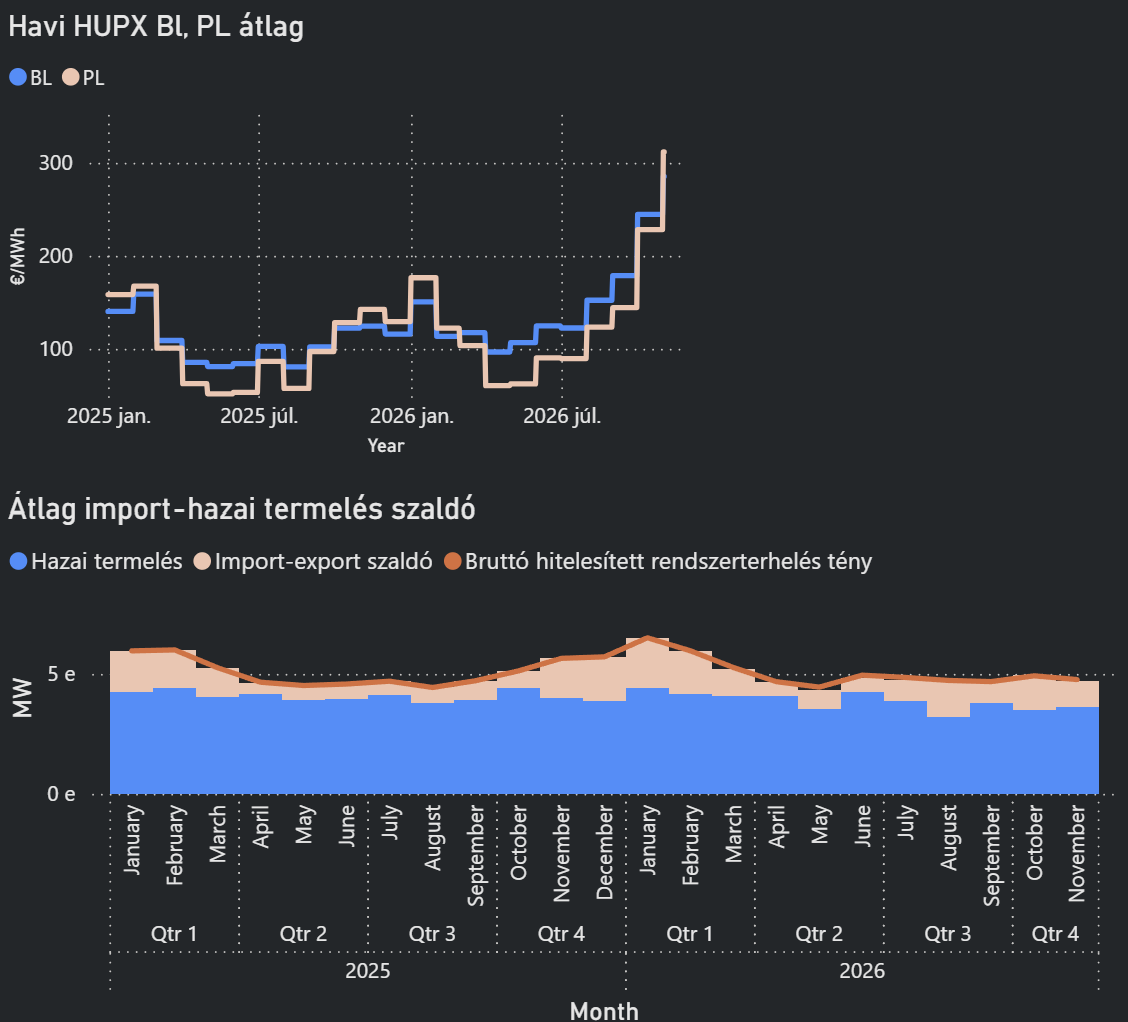
Regionális villamosenergia-kínálat: a nukleáris, gáz- és vízerőművi termelés visszaesése fokozza a délkelet-európai piacok szűkösségét. November végén javulhat az ellátási helyzet,addig azonban magas árakra lehet számítani.
EUA: a közel 90 EUR/t körüli kvótaárnál a földgázpiaci korrekció, az ipari kereslet gyengülése és az esetleges szabályozási változások lefelé mutató kockázatot jelenthetnek.
További tényezők: ukrán gázexport stabilitása; ukrán villamosenergia import növekedése.
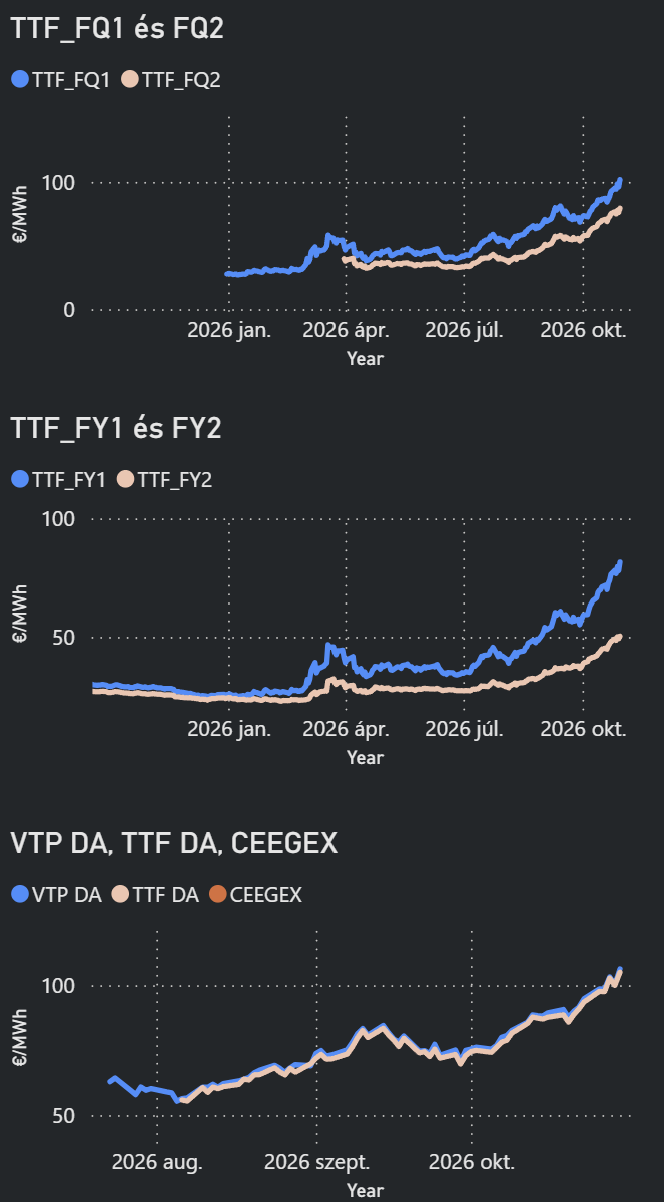
Fontos egyéb következmények: az éves termékek (FY 1-2) szintén jelentősen drágultak.
Greenergy Market Review – 2026 w44
EURÓPAI GÁZPIAC
Bullish
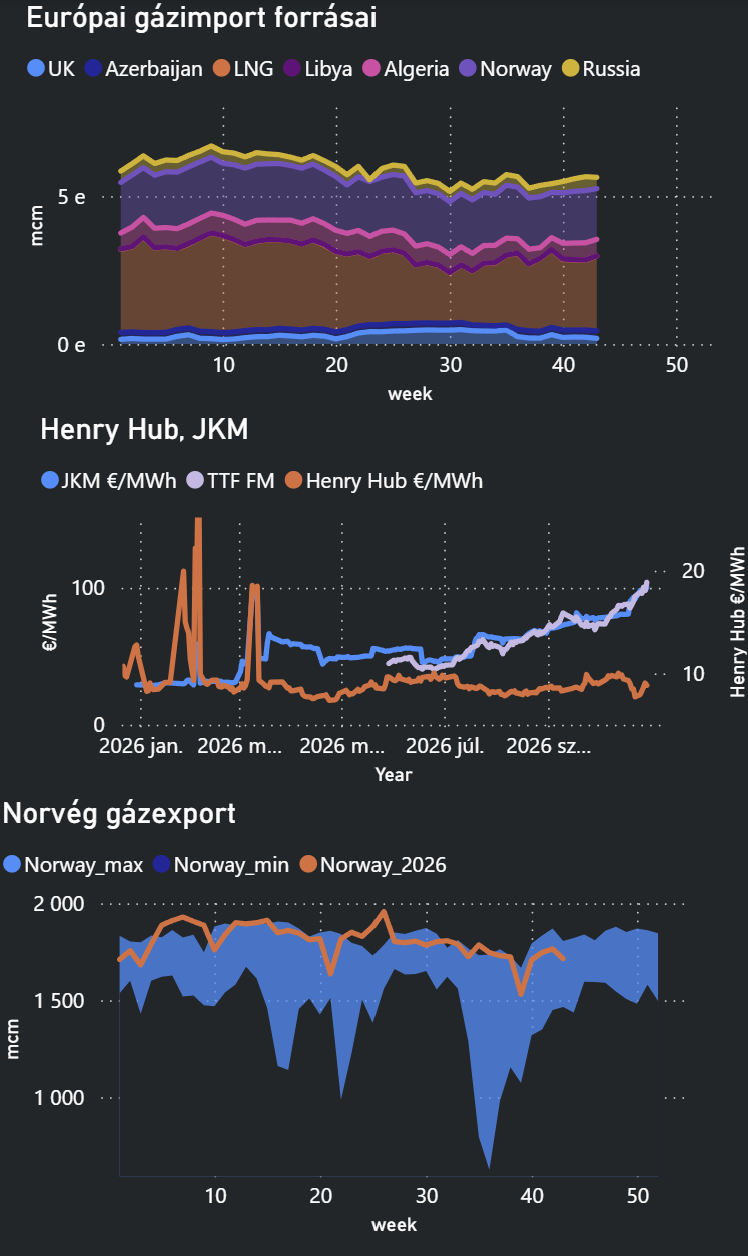
- A holland TTF front havi kontraktusa pénteken 102,91 EUR/MWh-ra emelkedett, napi szinten mintegy 5 EUR/MWh-os növekedéssel, miután napközben 104,05 EUR/MWh-t is elért, ami 2022. december 20. óta a legmagasabb árfolyam.
- A gázárak heti szinten közel 10%-kal emelkedtek, elsősorban az Egyesült Államok és Irán közötti konfliktus újbóli eszkalációjától, valamint a közel-keleti energetikai infrastruktúrát és tengeri szállításokat érintő esetleges támadásoktól való félelmek miatt.
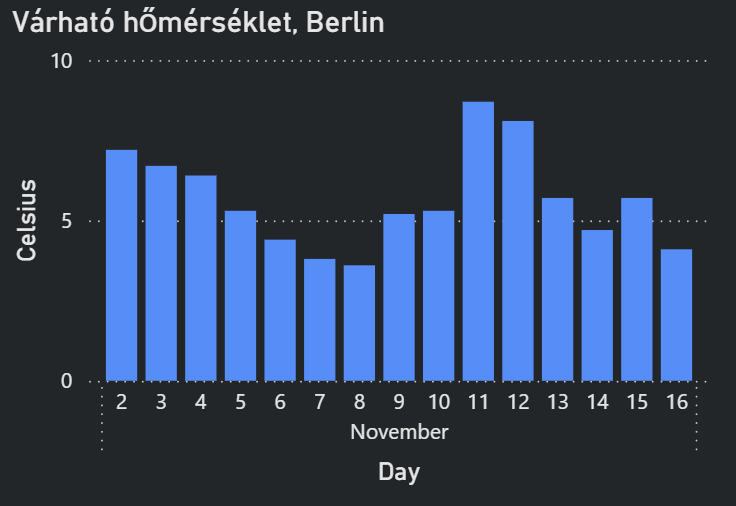
- Az időjárási előrejelzések szintén támogatták az árakat: Németországban, Európa legnagyobb gázfogyasztójánál, az átlaghőmérséklet a heti 8,5 °C-ról jövő héten 4,4 °C-ra csökkenhet.
- A hidegebb, szélcsendesebb és borultabb időjárás miatt kialakulhat a szezon első Dunkelflaute időszaka, amely egyszerre növelheti a fűtési célú gázkeresletet és a gázerőművi termelés szükségességét.
- A piaci elemzők szerint az európai gázárak további emelkedésének kockázata jelentős, a TTF a téli időszakban akár 120–150 EUR/MWh közötti szinteket is elérhet, különösen, ha a Hormuzi-szoros forgalma továbbra is korlátozott marad.
EURÓPAI GÁZIMPORT
LNG: 91,03 EUR/MWh
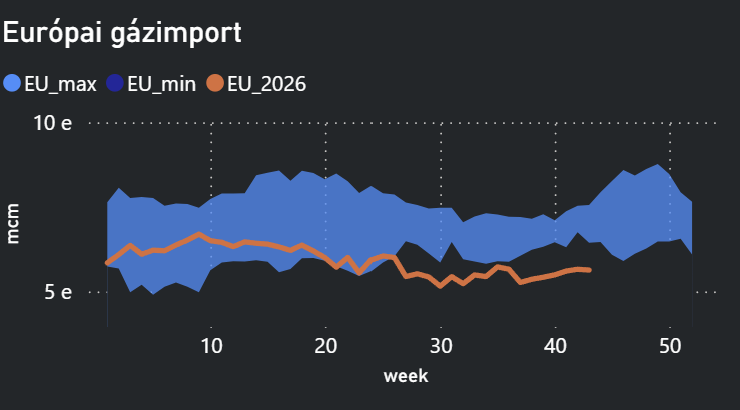
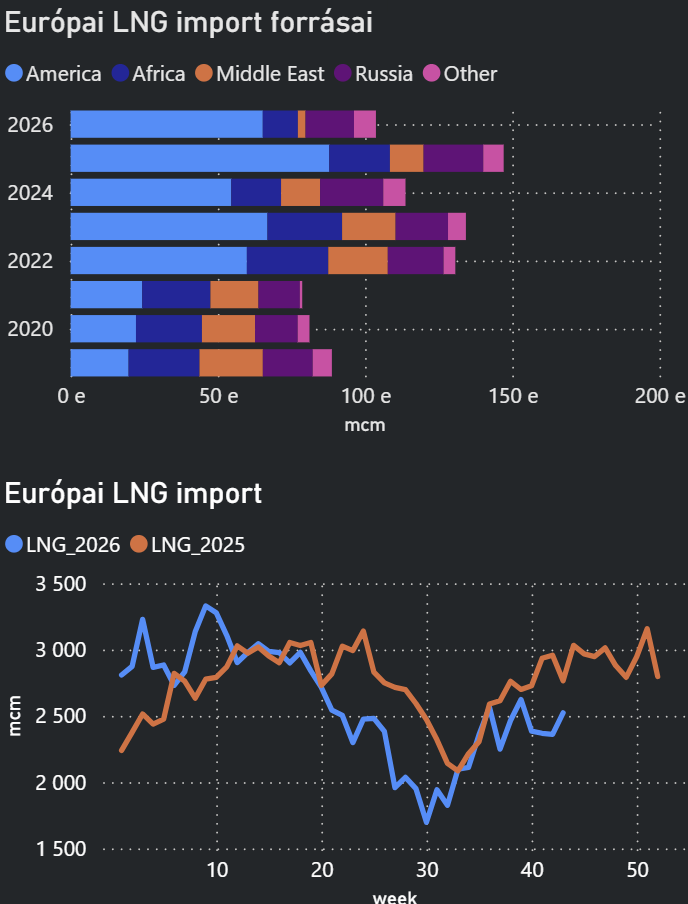
- A Hormuzi-szoroson keresztüli LNG-forgalom szeptemberben és októberben havi 1,5–2 millió tonnára esett vissza, ami a konfliktus előtti mennyiség mindössze körülbelül 25%-a.
- A szoroson áthaladó LNG-szállító hajók száma napi átlagosan 6-ról mindössze 0,8-ra csökkent.
- A QatarEnergy az iráni rakétatámadásokat követően leállította LNG-termelését, és az érintett szállításokra vonatkozó vis maior helyzetet 2026 végéig meghosszabbította, beleértve az olasz Edison felé irányuló szállításokat is.
- A TotalEnergies szerint az EU orosz gázimportra vonatkozó tilalmának január 1-jei hatálybalépése után évente mintegy 3 millió tonna, azaz 4,1 milliárd köbméter Yamal LNG kerülhet átirányításra az EU-n kívüli piacokra; az EU tavaly még mintegy 15 millió tonnát importált a létesítményből.
- A német SEFE szintén diverzifikálja beszerzéseit, és 20 éves szerződést kötött a kanadai Ksi Lisims LNG-vel évi 1 millió tonna, körülbelül 1,4 milliárd köbméter LNG szállítására, amely a 2030-as évek elején indulhat.
- Az európai és ázsiai vevők közötti verseny tovább erősödik az elérhető LNG-rakományokért, miközben Bangladesben és Vietnámban is jelentős beszerzési aktivitás tapasztalható, Indonézia exportkorlátozása pedig tovább szűkíti a regionális kínálatot.
FLOW: ~325-340 avg mcm/d
- A norvégiai Kollsnes gázfeldolgozó üzemben egy kompresszor meghibásodása napi 9,2 millió köbméterrel csökkentette a termelést.
- A norvég rendszerüzemeltető adatai szerint öt, jelenleg is fennálló nem tervezett üzemzavar együttesen napi 40,5 millió köbméterrel mérsékli a norvég gázkitermelést.
- Az Energy Aspects becslése szerint Ukrajna ezen a télen mintegy 0,7 milliárd köbméter gázt exportálhat, szemben az előző téli 4,3 milliárd köbméteres nettó importtal. Az orosz energetikai infrastruktúra elleni támadások fokozódása azonban ismét nettó importőrré teheti Ukrajnát, különösen a tél második felében, amikor a tárolói készletek is csökkenhetnek.
EURÓPAI GÁZTÁROLÓK
VILLAMOSENERGIA
MAGYAR PIAC
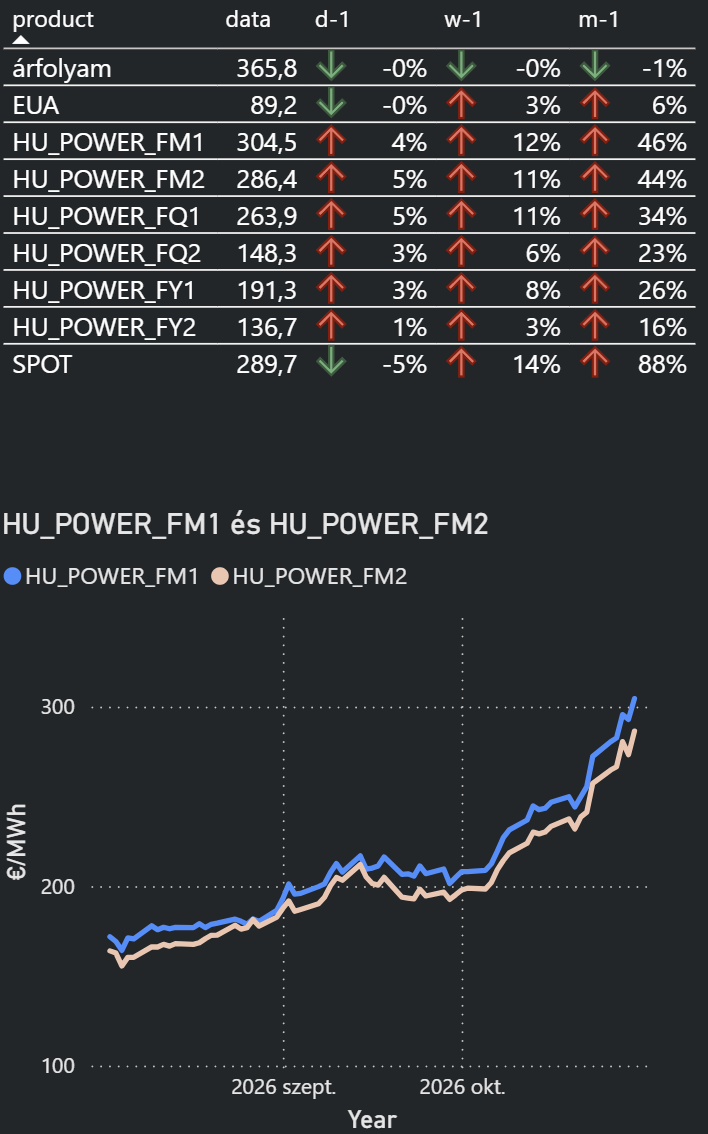
- A magyar következő havi villamosenergia-kontraktus pénteken napi 10,58 EUR/MWh-os emelkedéssel 303,50 EUR/MWh-ra nőtt, amivel 2022 decembere óta nem látott árszintet ért el.
- Az áremelkedést elsősorban a magasabb gázárak, a hidegebb időjárás, valamint a délkelet-európai régió szűkös kínálati helyzete támogatta.
- A régióban összesen mintegy 3,1 GW nukleáris kapacitás nem áll rendelkezésre, ami a körülbelül 6 GW-os együttes kapacitás több mint felét jelenti.
SPOT PIAC
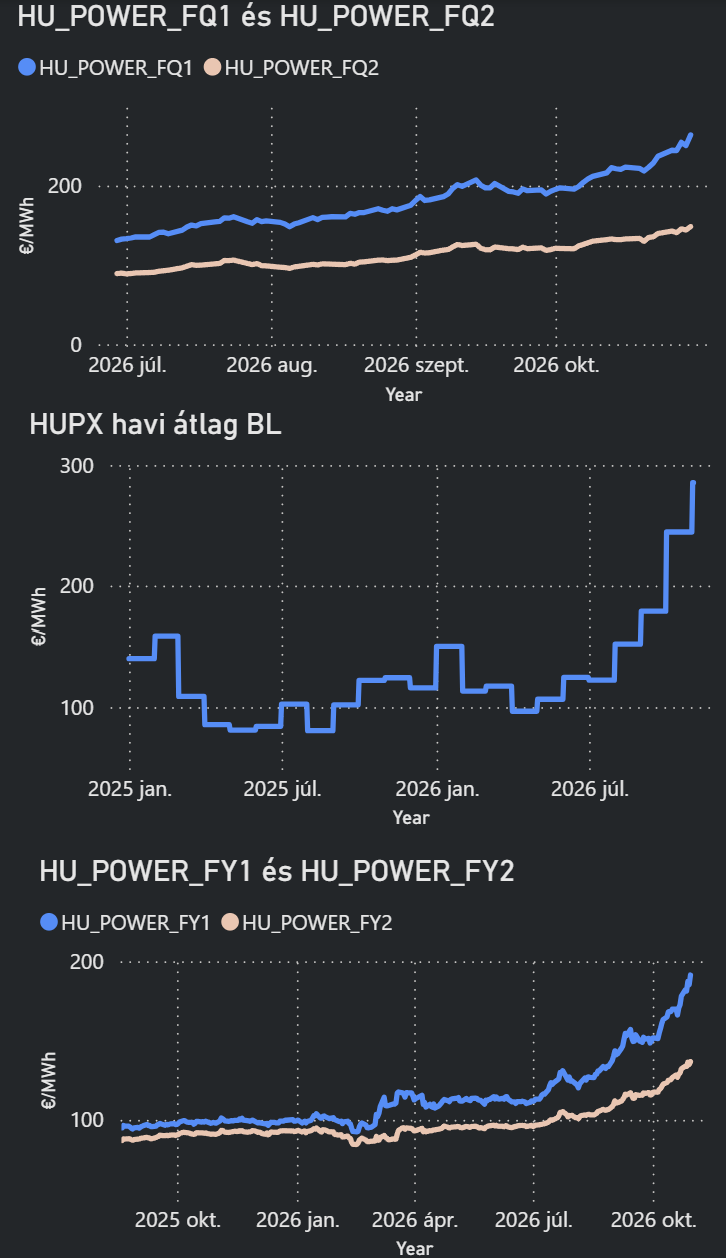
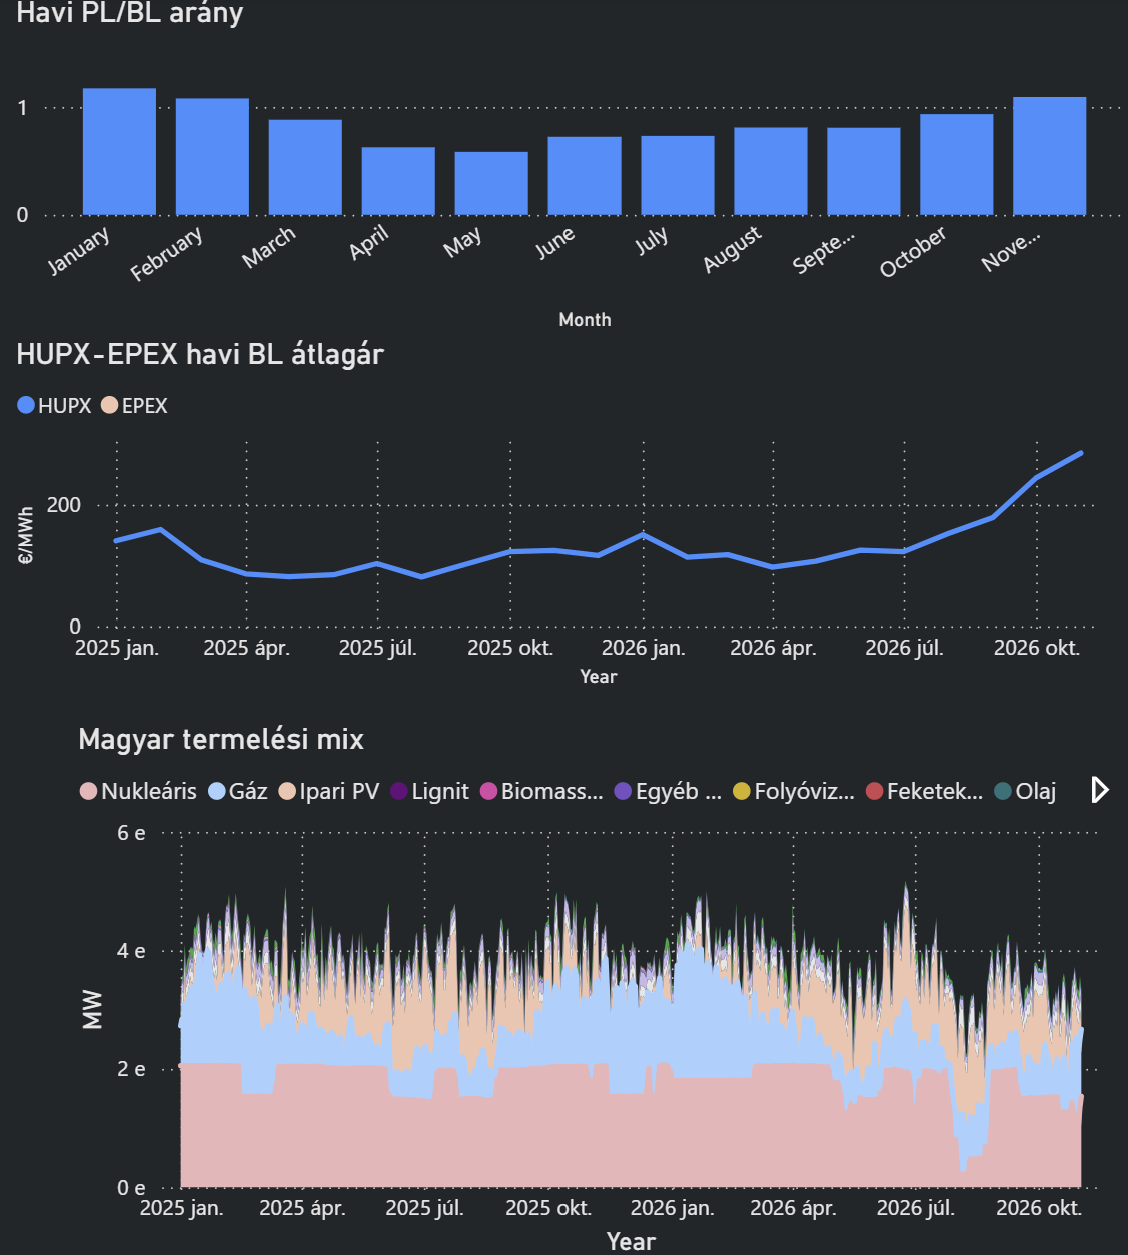
HUPX YTD BL: 142 EUR/MWh
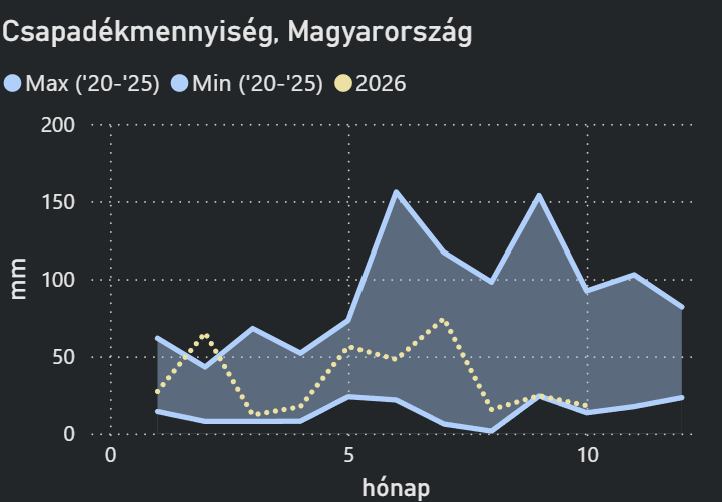
- A romániai és szerbiai csapadékmennyiség jövő héten várhatóan 42%-kal meghaladhatja a szezonális átlagot, ami javíthatja a vízenergia-termelést, és támogathatja a cernavodai erőmű legalább egyik blokkjának korábbi visszatérését.
- A javuló hidrológiai körülmények ellenére Délkelet-Európa vízenergia-termelése a következő három hétben várhatóan több mint 1,5 GW-tal marad el a normál szinttől, így a regionális árak rövid távon továbbra is magasak maradhatnak.
- Az elemzők szerint a német másnapi piacon a negyedórás árak a következő hetekben akár 800–1000 EUR/MWh közé is emelkedhetnek, ha a magas gázárak tartósan alacsony szélerőművi termeléssel és hideg időjárással párosulnak.
EGYÉB FUNDAMENTUMOK, HÍREK
DAX INDEX:
EUA:
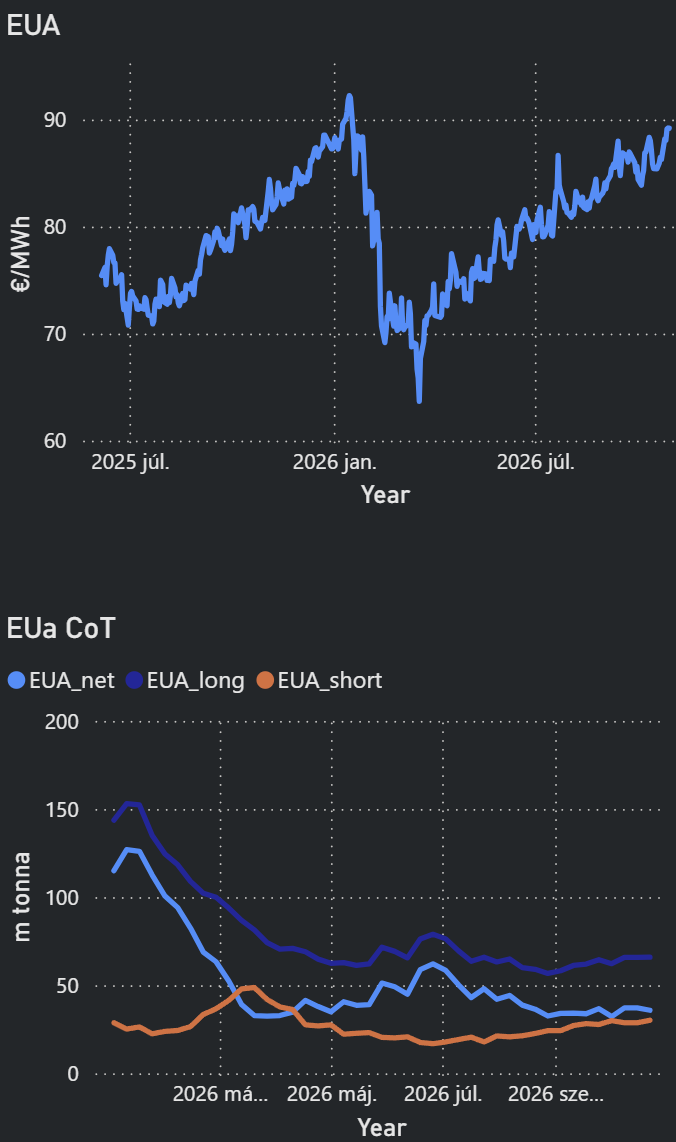
- A 2026. decemberi EUA-kontraktus pénteken 89,53 EUR/tonna körül forgott, miután napközben 90,15 EUR/tonnáig emelkedett, ami január 22. óta a legmagasabb árfolyam.
- A karbonárakat elsősorban a magasabb TTF-jegyzések, a hidegebb időjárási előrejelzések és az ezek következtében várható magasabb gázerőművi termelés támogatták.
- A magas gázárak javítják a szénerőművek versenyképességét is, ami növelheti a fosszilis termeléshez kapcsolódó kibocsátást és az EUA-k iránti keresletet.
- A befektetési alapok nettó vételi pozíciója 35,8 millió EUA-ra csökkent, ami 1,3 millió egységgel alacsonyabb az előző heti értéknél.
- A Redshaw Advisors ugyanakkor arra figyelmeztetett, hogy a 100 EUR/MWh feletti gázárak az ipari termelés visszafogásához vezethetnek, ami később csökkentheti a karbonkvóták iránti keresletet.
- Az Európai Parlament 2026 és 2030 között 99 millió további ingyenes kvóta kiosztását támogatja az egyes energiaintenzív iparágak számára, ami a jelenlegi, mintegy 85 EUR/tonnás karbonár mellett körülbelül 8,4 milliárd euró értéket képvisel.
OLAJ:
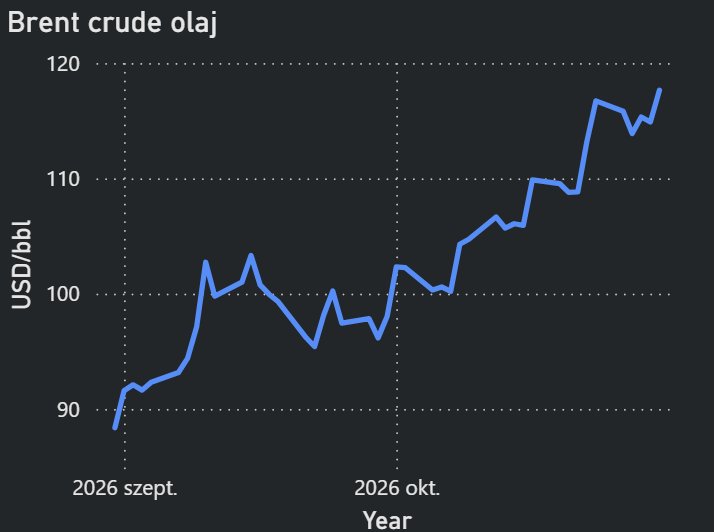
- A Brent front havi kontraktusa 116,03 USD/hordó, a WTI pedig 101,95 USD/hordó körül forgott, lényegében stagnálva az előző kereskedési naphoz képest.
- A jemeni húszik közlésük szerint támadást hajtottak végre a szaúdi East-West kőolajvezeték szivattyúállomásai ellen, miközben a Hormuzi-szoros forgalma továbbra is jelentősen korlátozott. Az 1200 kilométer hosszú East-West vezeték stratégiai jelentőségű alternatív exportútvonal, ezért az ellene irányuló támadások a Hormuzi-szoros mellett a Vörös-tenger és a Bab el-Mandeb-szoros biztonságát is fokozottan előtérbe helyezik
SZÉNPIAC:
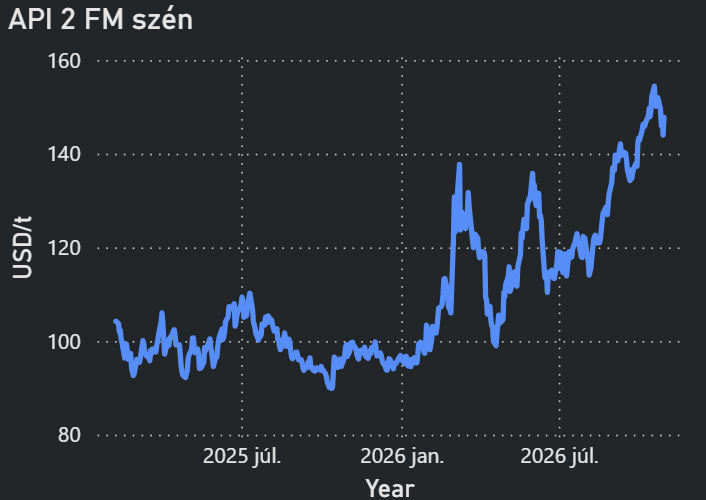
- Az európai API 2 front havi szénkontraktus 150 USD/tonna körül mozgott, továbbra is közel a múlt héten elért 154,75 USD/tonnás, több mint három és fél éves csúcshoz.
- Az Európai Unióba érkező termikus szénszállítások novemberben előzetesen több mint 47%-kal, 1,77 millió tonnára csökkenhetnek, az ARA-terminálok együttes készlete pedig 3,77 millió tonna alá esett, ami június közepe óta a legalacsonyabb szint.
METEOROLÓGIA:
2026.11.02.