
Greenergy Market Heti Energiapiaci Hírlevél
EURÓPAI GÁZPIAC
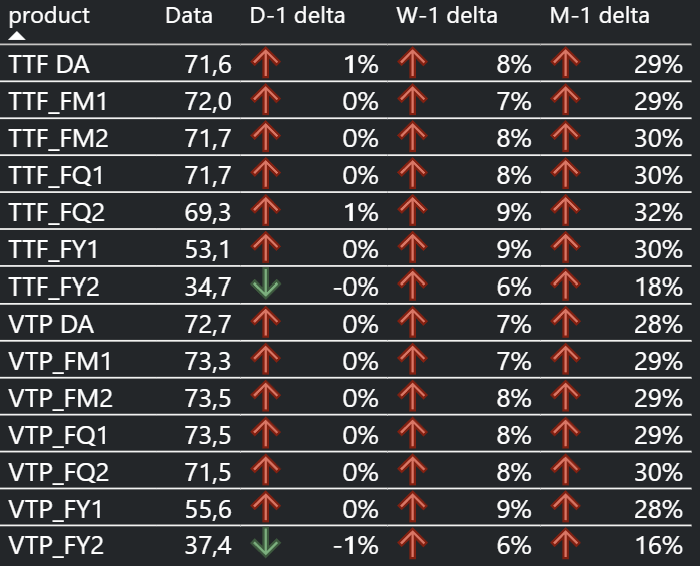
Bullish
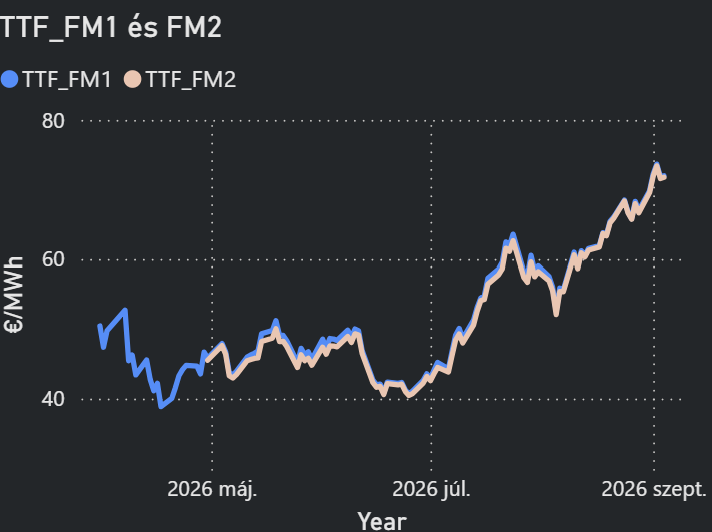
- A TTF front havi kontraktusa pénteken 0,50 EUR/MWh-val 71,31 EUR/MWh-ra csökkent, és tovább távolodott a szerdán elért 75,33 EUR/MWh-os, közel hároméves csúcstól.
- A heti pálya ugyanakkor erősen emelkedő maradt, miután a kontraktus hétfőn 70,08 EUR/MWh, kedden 72,25 EUR/MWh, szerdán pedig 73,66 EUR/MWh körül forgott.
- A pénteki áresést elsősorban az olajpiac által vezetett szélesebb energiapiaci korrekció és a korábbi emelkedést követő profitrealizálás okozta.
- Technikai szempontból a szélesebb trend továbbra is bullish, és a 69,38 EUR/MWh-os támasz megtartása esetén ismét 75 EUR/MWh közelébe emelkedhet a front havi ár.
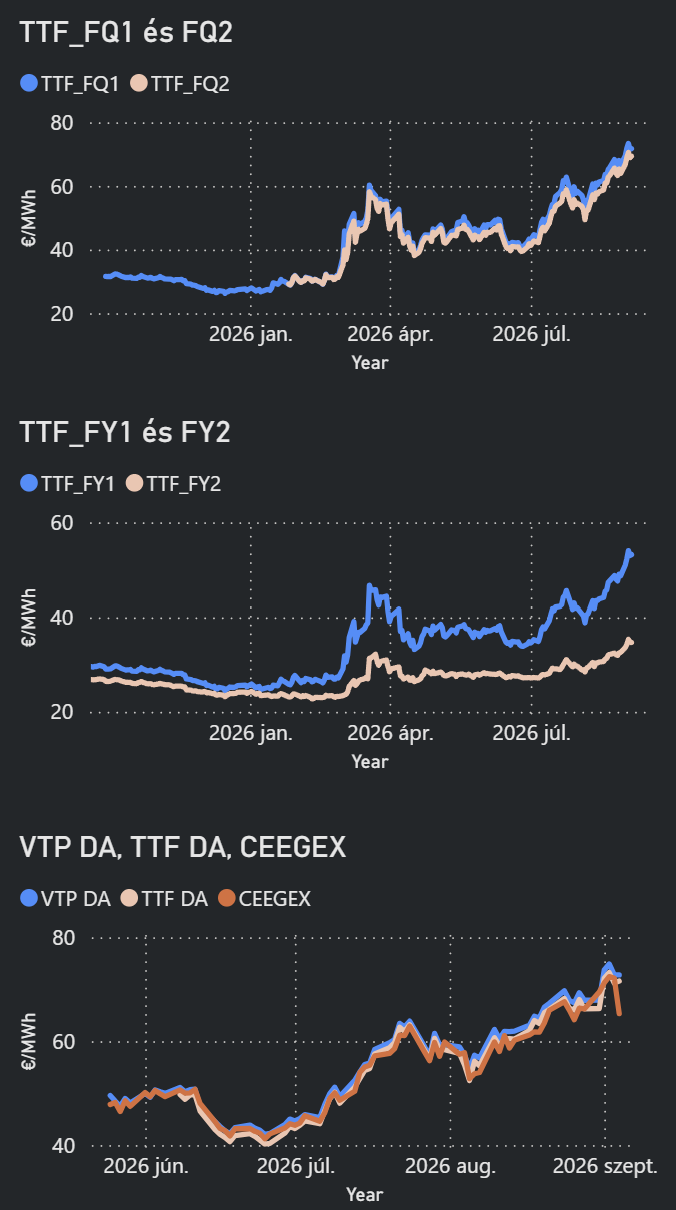
- A Cal 27 gázkontraktus szerdán 54,10 EUR/MWh-ig, 2023. október 30. óta nem látott szintre emelkedett, majd péntekre 52,73 EUR/MWh-ra korrigált.
- A Commerzbank szerint a hormuzi LNG-forgalom idei helyreállása körülbelül harmadával, 50 EUR/MWh közelébe csökkenthetné az európai gázárat. A bank 2027 első negyedévére 40–45 EUR/MWh-os TTF-árat vár, de ehhez a szállítások normalizálódására és a katari termelés helyreállítására is szükség lenne.
- A kínálati kockázatok fennmaradása esetén az elemzők még egy enyhe európai tél mellett is legfeljebb 19%-os, mintegy 13 EUR/MWh-os további áremelkedést tartanak lehetségesnek.
- A befektetési alapok nettó TTF-long pozíciója 13%-kal, 34 TWh-val 219 TWh-ra csökkent, miközben a teljes spekulatív kitettség 8,9%-kal 518 TWh-ra esett.
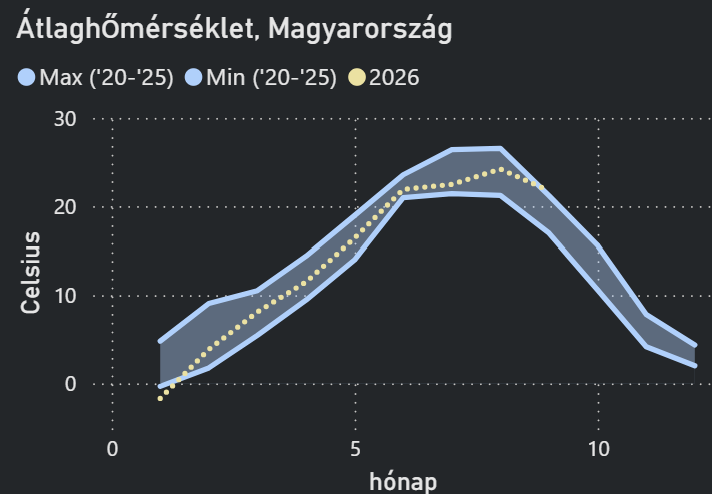
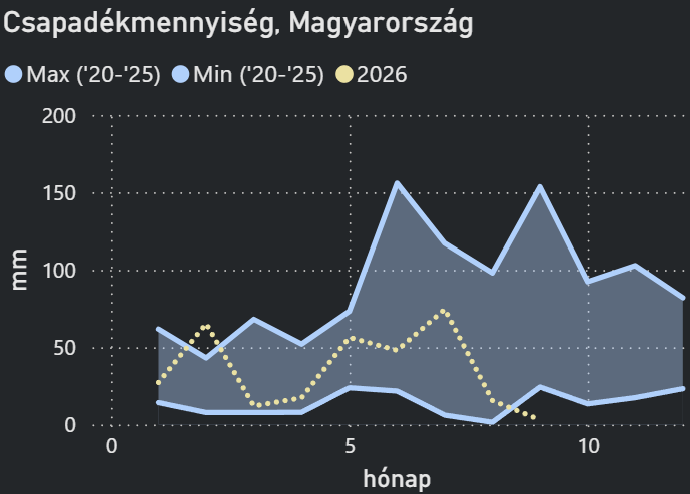
- Az El Niño az előrejelzések szerint Európában enyhe és csapadékos telet okozhat, ami mérsékelheti a fűtési keresletet és javíthatja a vízenergia-termelést.
- Az Európai Bizottság szerint a diverzifikáltabb ellátás, a nagyobb LNG-importkapacitás és a 2022 óta csökkenő kereslet miatt jelenleg nincs szükség gázpiaci beavatkozásra.
- Az El Niño Európában az öt legmelegebb ősz egyikét és a tíz legmelegebb tél egyikét eredményezheti a fűtési foknapok alapján.
Az El Niño hatására Közép- és Nyugat-Európa novemberben az átlagosnál melegebb lehet, miközben a jelenség februárig is elhúzódhat.
Ázsiában ugyanakkor gyakoribb trópusi ciklonok és hajózási fennakadások jelentkezhetnek a Japántól Vietnamig húzódó térségben, ami az európai LNG- és energiapiacokra is visszahat.
EURÓPAI GÁZIMPORT
LNG: 67,15 EUR/MWh
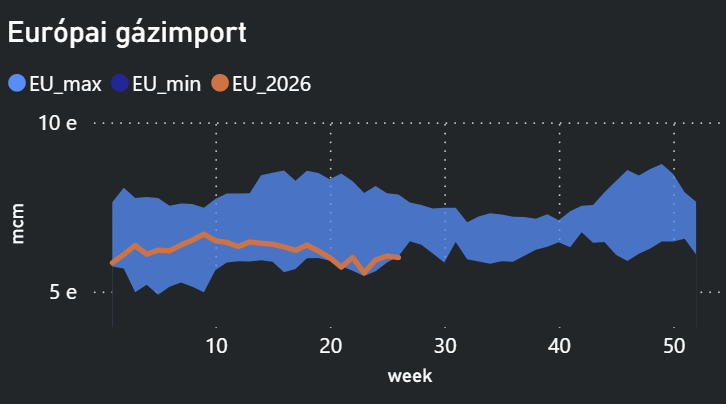
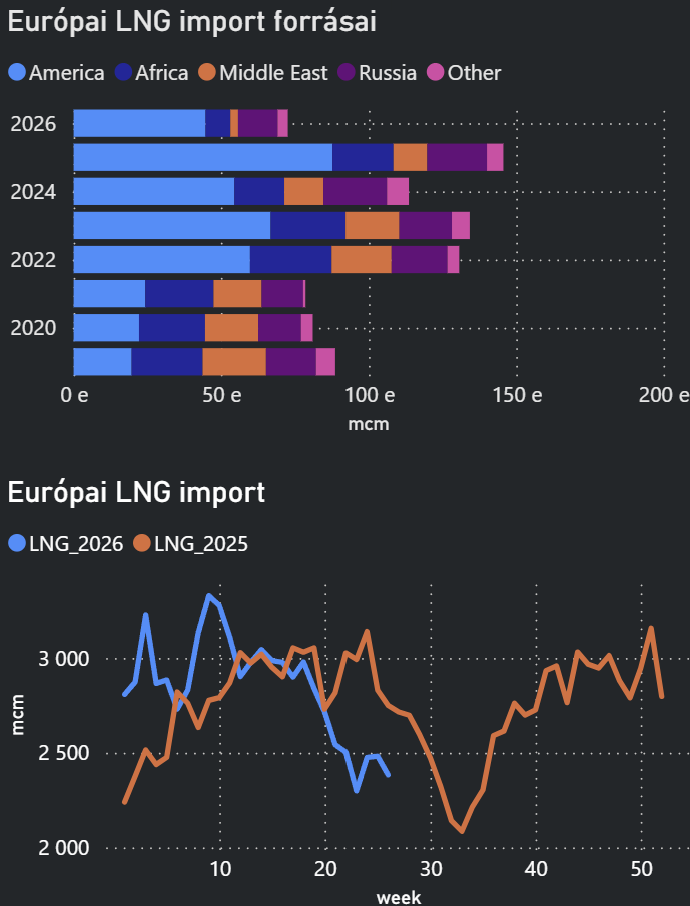
- Európa augusztusi LNG-importja havi összevetésben 21%-kal, 10,2 milliárd köbméterre emelkedett.
- Európa Törökországgal együtt az előző héten 2,83 milliárd köbméter LNG-t fogadott, ami 15 hetes csúcsot jelentett.
- A Kpler szerint az aktuális heti import 16%-kal 2,38 milliárd köbméterre csökkenhet, miközben a négyhetes átlag 2,35 milliárd köbméter.
- Európa és az Egyesült Királyság szeptemberi LNG-importja augusztushoz képest 10%-kal 8,39 millió tonnára, azaz mintegy 11,4 milliárd köbméterre nőhet.
- Az amerikai spot LNG-rakományok arbitrázsa továbbra is egyértelműen Európa felé mutat, ami támogatja az európai terminálok ellátását.
- Az ázsiai JKM front havi kontraktusa 23,76 USD/MMBtu, vagyis körülbelül 70 EUR/MWh áron zárt, ami 3,5%-os heti emelkedést és 2023 januárja óta a legmagasabb szintet jelentette.
- Ázsia heti LNG-importja várhatóan 32%-kal, 1,8 millió tonnával 3,82 millió tonnára csökken, ami 2020 júniusa óta a legalacsonyabb érték. Kína heti importja ugyan 3,4%-kal 1,2 millió tonnára emelkedhet, éves összevetésben azonban körülbelül 5%-os visszaesést mutat. Amennyiben a kínai gyengeség egész évben fennmarad, Kína 2019 óta a legalacsonyabb éves LNG-importját regisztrálhatja.
- Augusztusban mindössze hat rakott LNG-tanker hagyta el a Hormuzi-szorost, és valamennyi hajó az egyesült arab emírségekbeli Adnochoz tartozott. Szeptemberben egyelőre egyetlen LNG-tanker áthaladását sem erősítették meg.
- Katar LNG-termelése a kapacitás 20–30%-ára esett, és a Commerzbank szerint a termelés újbóli felfuttatása körülbelül két hónapot vehet igénybe.
- A QatarEnergy az ázsiai vevőket érintő vis maior helyzetet a hírek szerint októberig, az olasz Edison esetében pedig novemberig hosszabbította meg.
- Az ázsiai kereslet esetleges élénkülése, az orosz LNG januárban kezdődő uniós kivezetése és a katari szállítások késése ismét fokozhatja az amerikai rakományokért folyó versenyt.
FLOW: 278-315 avg mcm/d
- Két pénteken jelzett nem tervezett norvég üzemzavar összesen napi 16,6 millió köbméterrel csökkentette az elérhető kapacitást.
- A Troll mező technológiai problémája napi 9,9 millió köbméteres kiesést okozott, amely a tervek szerint szerda reggelig tarthat. Az Aasgard mező technológiai problémája további napi 6,7 millió köbméterrel csökkentette a norvég kitermelést.
- A Kollsnes feldolgozóüzemben korábban napi 5 millió köbméteres kiesést jelentettek, amelyhez akkor még nem tartozott ismert helyreállítási időpont.
EURÓPAI GÁZTÁROLÓK
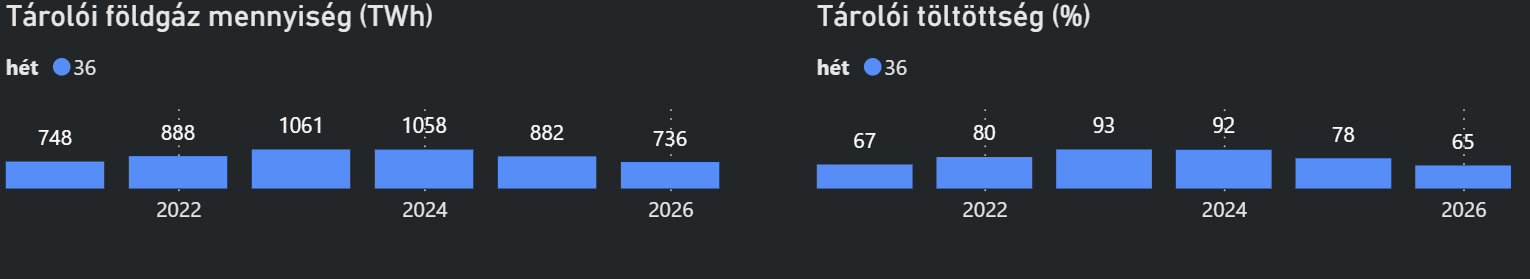
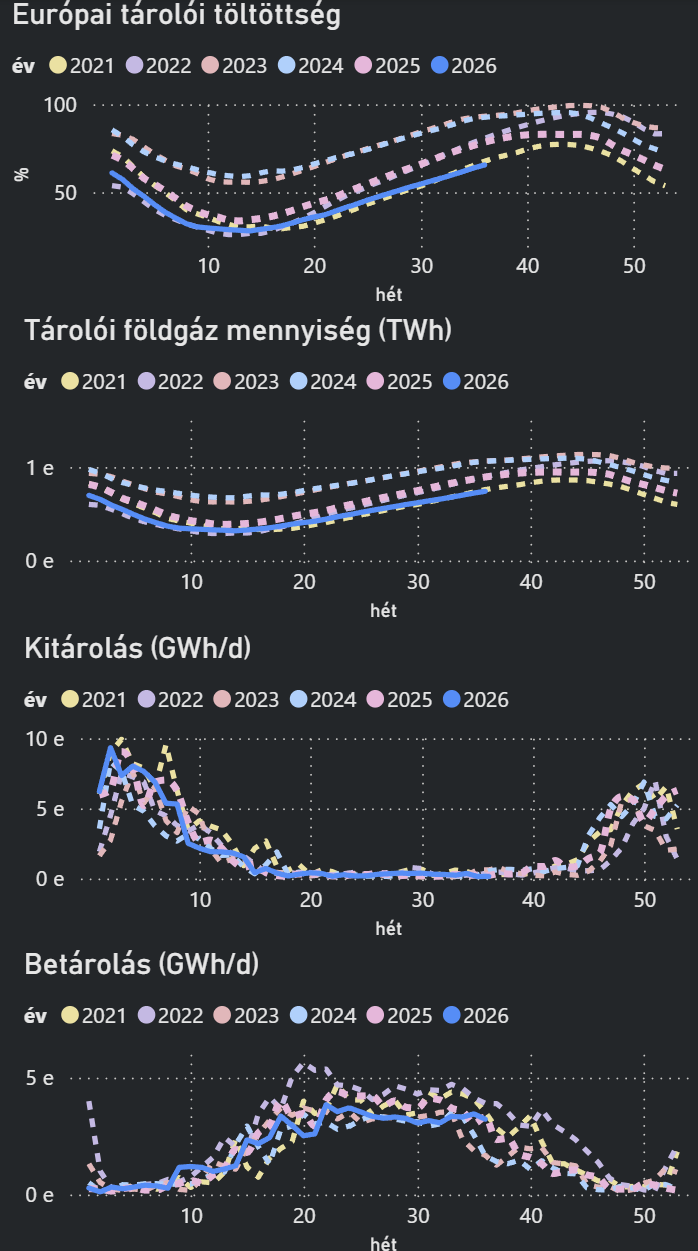
- A heti adatok alapján a készletek egy hét alatt körülbelül 2 százalékponttal emelkedtek, ami a hátralévő időhöz képest továbbra is mérsékelt ütem.
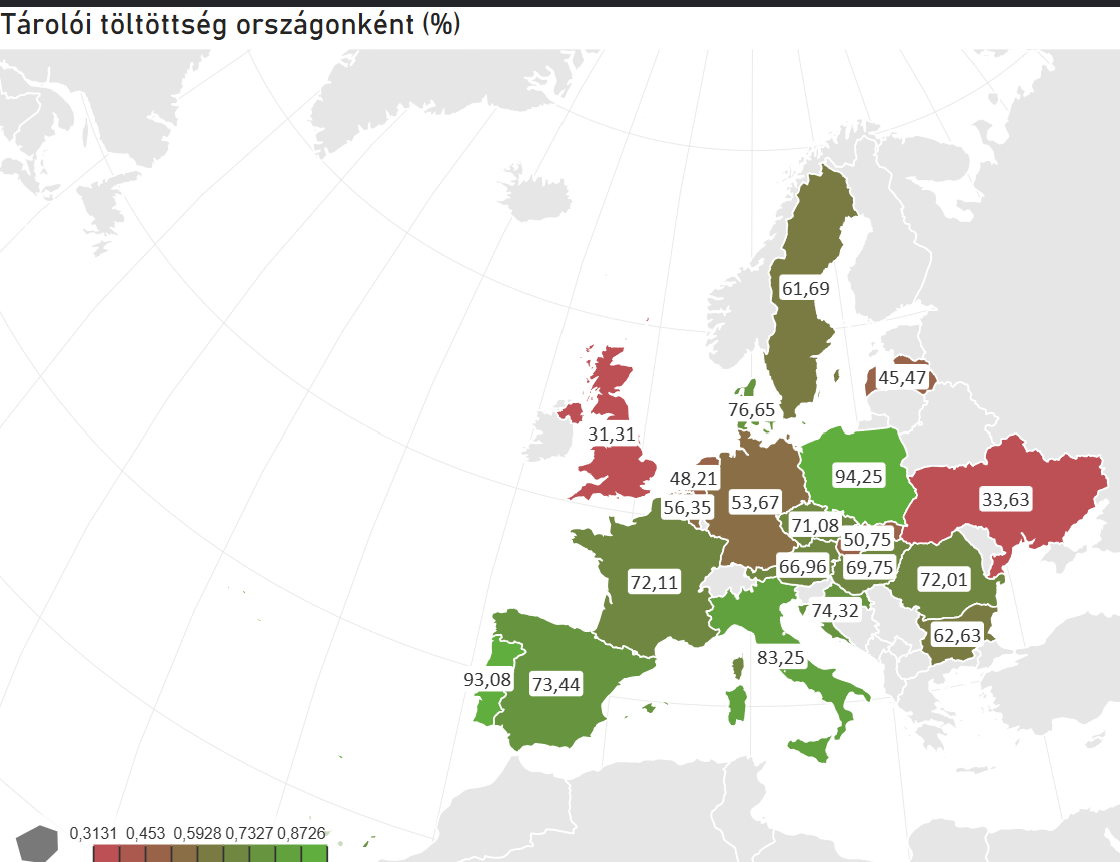
- A jelenlegi töltöttség az év ezen időszakában a GIE 2011-ben kezdődött adatközlése óta a legalacsonyabb érték.
- A 2021–2025 közötti ötéves átlag 81,7% volt, vagyis a jelenlegi szint csaknem 16 százalékponttal alacsonyabb.
- Az ING számításai szerint a készletek a fűtési szezon kezdetére mindössze 72–73%-ra emelkedhetnek.
- Németország tárolói mindössze 53,3%-on állnak, ami legalább 2011 óta a legalacsonyabb szezonális érték.
- A következő fontos uniós egyeztetés a Gázkoordinációs Csoport szeptember 24-re tervezett ülése lesz.
VILLAMOSENERGIA
MAGYAR PIAC
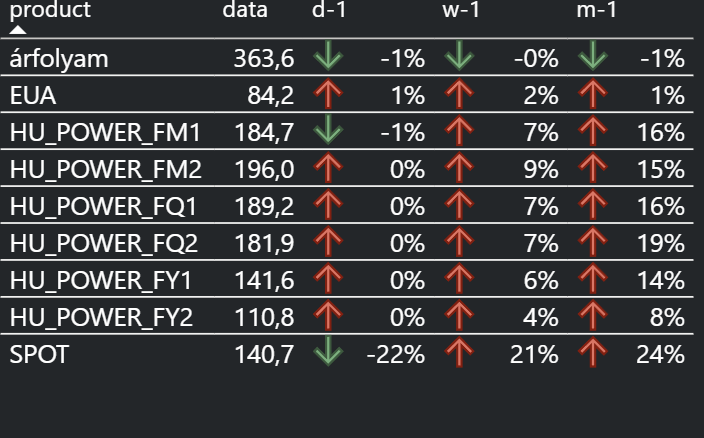
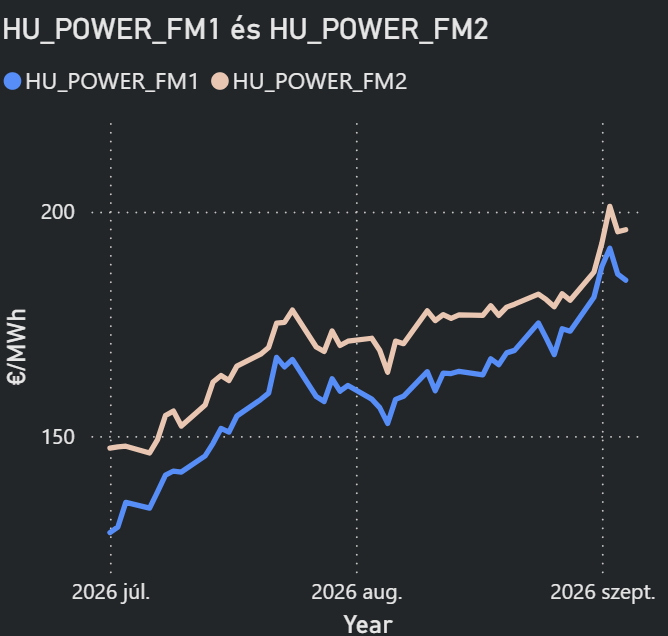
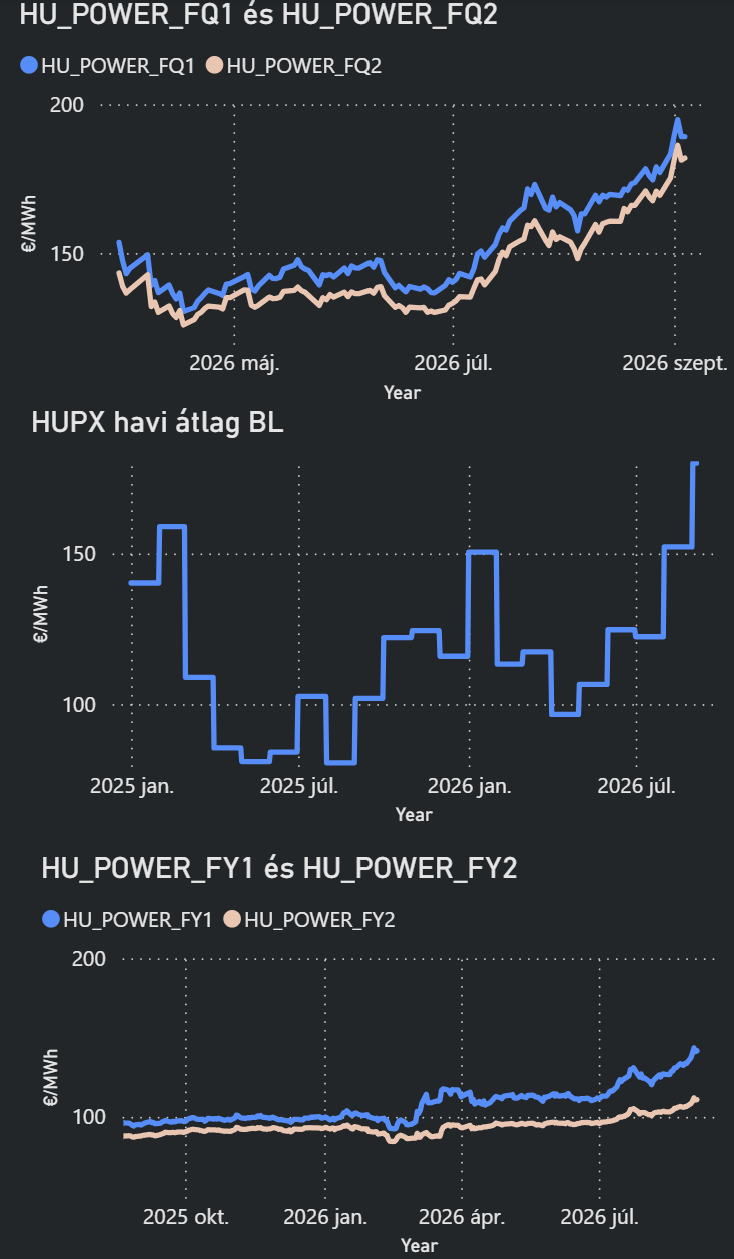
- A magyar negyedik negyedéves villamosenergia-kontraktus szerdán 195,50 EUR/MWh-ra, újabb három és fél éves csúcsra emelkedett.
- A magyar októberi termék 190,50 EUR/MWh-ra emelkedett, ami egy hét alatt 22,50 EUR/MWh-os növekedést jelentett.
- A magyar frontéves kontraktust 143 EUR/MWh-on jegyezték, szemben az egy héttel korábbi 130,60 EUR/MWh-os árral.
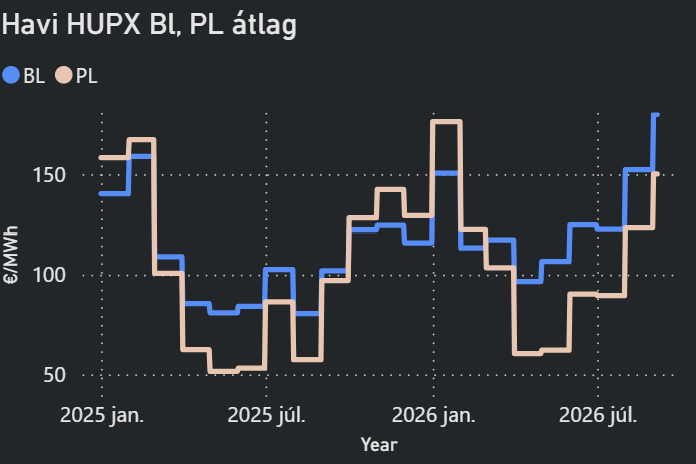
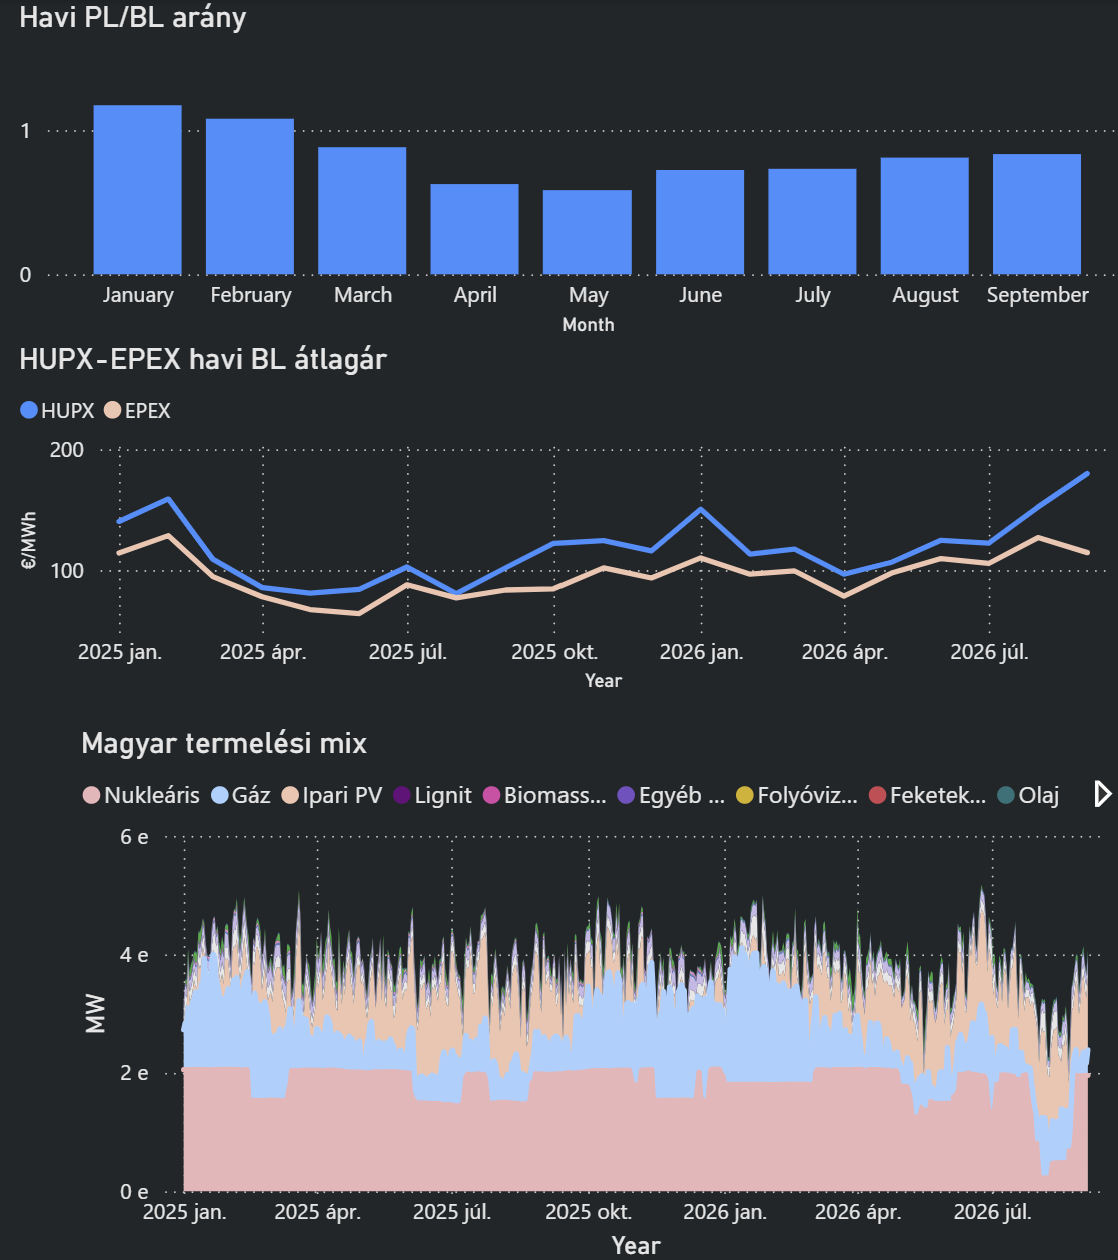
- A HUPX másnapi átlagár kedden 16,6%-kal 206,08 EUR/MWh-ra emelkedett, majd csütörtökre 196,57 EUR/MWh-ra csökkent.
- A drágulás fő okai a magas TTF-ár, a gyenge balkáni vízenergia-termelés és a régiós nukleáris kapacitások bizonytalan rendelkezésre állása voltak.
- A Paksi Atomerőmű nagyjavítása szeptember 17. és október 24. között rendre 240 MW, illetve 239 MW kapacitást érint.
- A Dunamenti Erőmű 370 MW-os gáztüzelésű egységének kiesését a hét folyamán többször meghosszabbították, ami tovább szűkítette a hazai kínálatot.
- A MAVIR a jövő csütörtöki teszt idején felfüggeszti részvételét az európai kiegyenlítetlenség-nettósítási folyamatban.
- A MEKH 700 MW új szélerőművi hálózati kapacitás kiosztására írt ki pályázatot, amelyre október 30-ig lehet jelentkezni.
SPOT PIAC
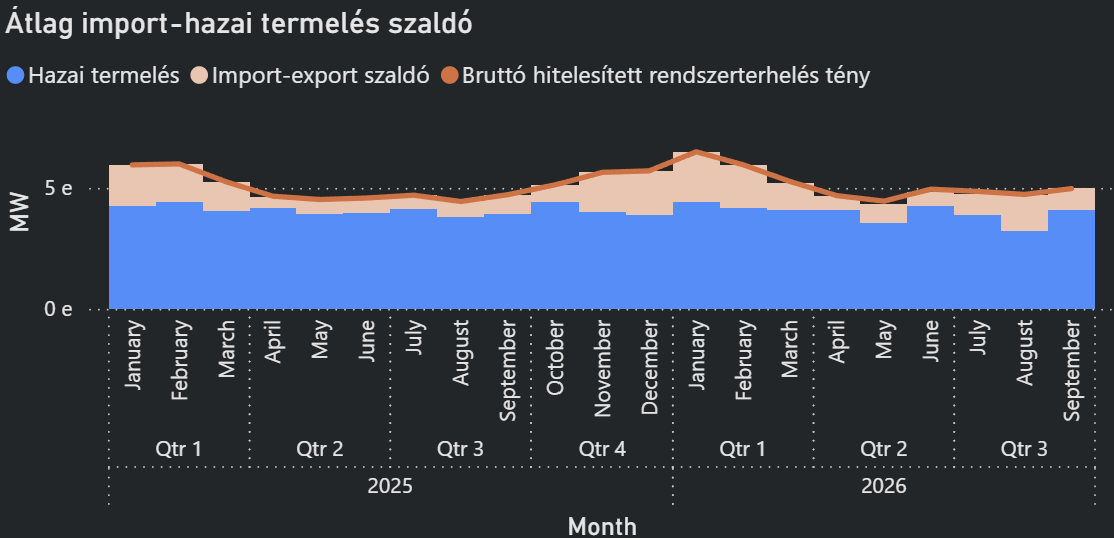
HUPX YTD BL: 123 EUR/MWh
- A cernavodăi atomerőmű 1,35 GW-os kiesésének végleges lezárási időpontja továbbra sem ismert, ami magas régiós kockázati prémiumot indokol.
- A kozloduji atomerőmű egyik 1 GW-os blokkjának teljes kapacitású visszatérése valamelyest enyhítette a délkelet-európai kínálati feszültséget.
- A délkelet-európai vízerőművi termelés 2,81 GW volt, és a következő három hétre várt javulás ellenére is a szezonális norma alatt maradhat.
NEMZETKÖZI PIAC
- Németországban robbanószerkezeteket találtak a Turnow-Preilack alállomásnál, az 1,5 GW-os jaenschwaldei ligniterőmű közelében.
Legalább egy robbanás és rövid idejű vezetékzavar történt, de az 50Hertz szerint a villamosenergia-ellátás nem szakadt meg.
Az incidens különösen érzékeny időszakban történt, miután egy korábbi ötnapos berlini áramszünet 45 000 háztartást érintett.
EGYÉB FUNDAMENTUMOK, HÍREK
DAX INDEX:
EUA:
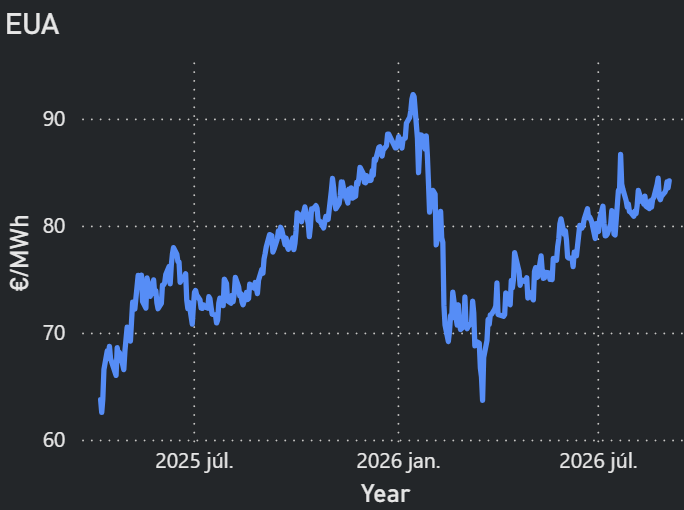
- A 2026. decemberi EUA-kontraktus pénteken 0,67 EUR/t-val 84,20 EUR/t-ra emelkedett, ami hathavi csúcsot jelentett.
- A ClearBlue Markets szeptember végéig 83 EUR/t körüli konszolidációt vár.
- A ClearBlue szerint októberben 82 EUR/t alá kerülhet az ár, miután lezárul az előző évi kibocsátásokhoz kapcsolódó megfelelési időszak.
- A szeptemberben növekvő aukciós kínálat jelenti a legfontosabb rövid távú lefelé mutató kockázatot.
- Az utolsó pillanatban megjelenő megfelelési célú vásárlások és a magas gázárak ugyanakkor korlátozhatják az árfolyam esését.
- A drága földgáz javítja a szén versenyképességét az áramtermelésben, ami növeli a kibocsátásintenzitást és támogatja az EUA-keresletet.
- Egy holland kormányzati tanácsadó becslése szerint az ETS-reform 12,50 EUR/t-val, vagyis 14%-kal csökkenthetné az EUA árát.
OLAJ:
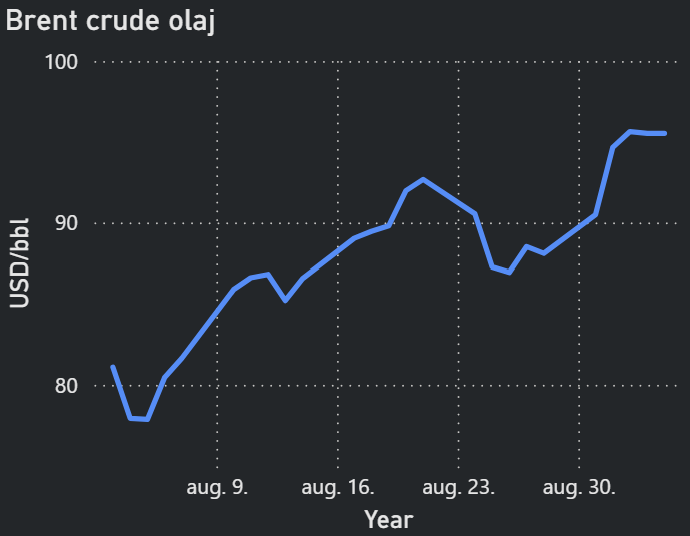
- A Brent front havi kontraktusa pénteken 95,55 USD/hordó körül forgott, miután csütörtökön 97,62 USD/hordós hathavi csúcsot ért el.
- A Brent heti emelkedése megközelítette a 7%-ot, míg a WTI 9,6%-os pluszban állt.
- Az amerikai csapások iráni megtorlást váltottak ki a térségben található amerikai támaszpontok ellen, ami növelte a tartós kínálati zavar kockázatát.
- Az olajtankerek forgalma gyorsabban áll helyre, mint az LNG-hajóké, részben az olajtankerek alacsonyabb értéke és kevésbé összetett üzemeltetése miatt.
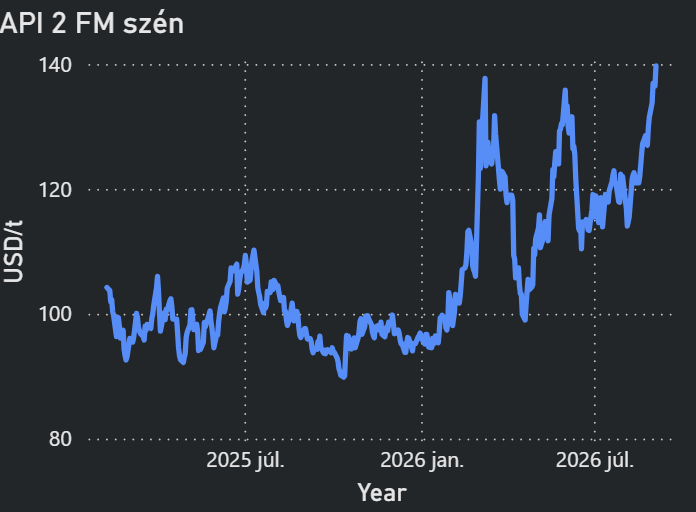
- Az API 2 front havi szénkontraktus pénteken 2,35 USD/t-val 138,80 USD/t-ra emelkedett.
- Németországban a nyári széntüzelésű termelés növekedése több mint kétszerese volt a gáztüzelésű termelés bővülésének.
- A magas TTF-ár tartósan javította a szén versenyképességét a gázzal szemben, ami egyszerre támogatja az API 2 és az EUA árát.
SZÉNPIAC:
METEOROLÓGIA:
2026.09.07.