
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
GÁZPIAC
- TTF – korrekció, de továbbra is feszes piac: A front havi kontraktus a csütörtöki 83,06 EUR/MWh-os, közel négyéves csúcsról pénteken 79,95 EUR/MWh-ra korrigált. Az alacsony készletek és a Hormuzi-szoros körüli ellátási kockázatok miatt az alapvető kép továbbra is bullish.
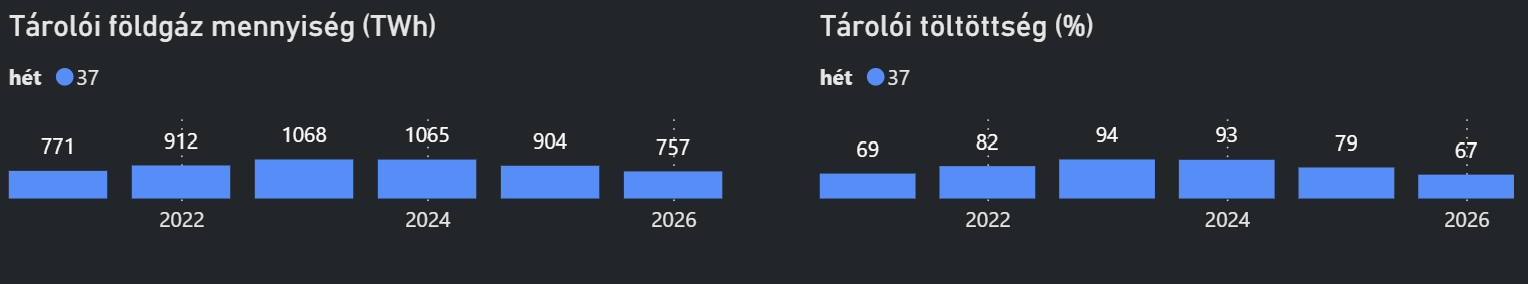
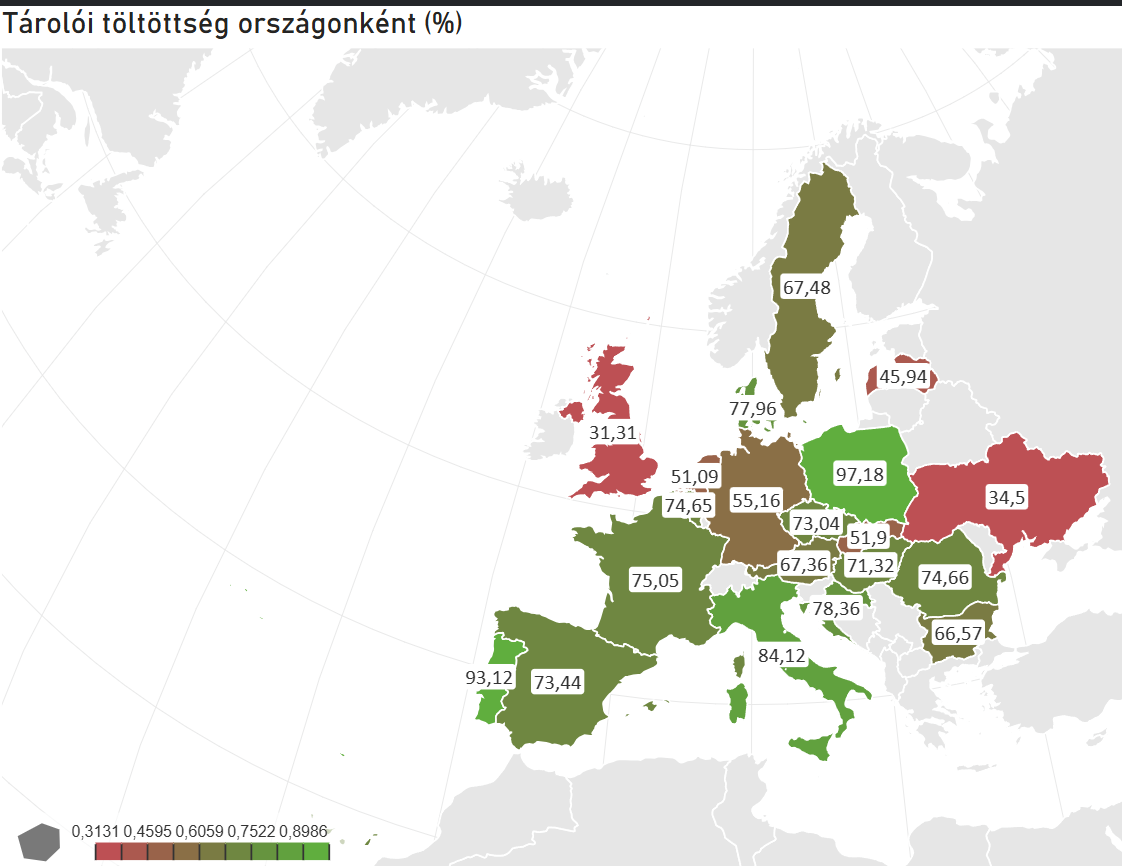
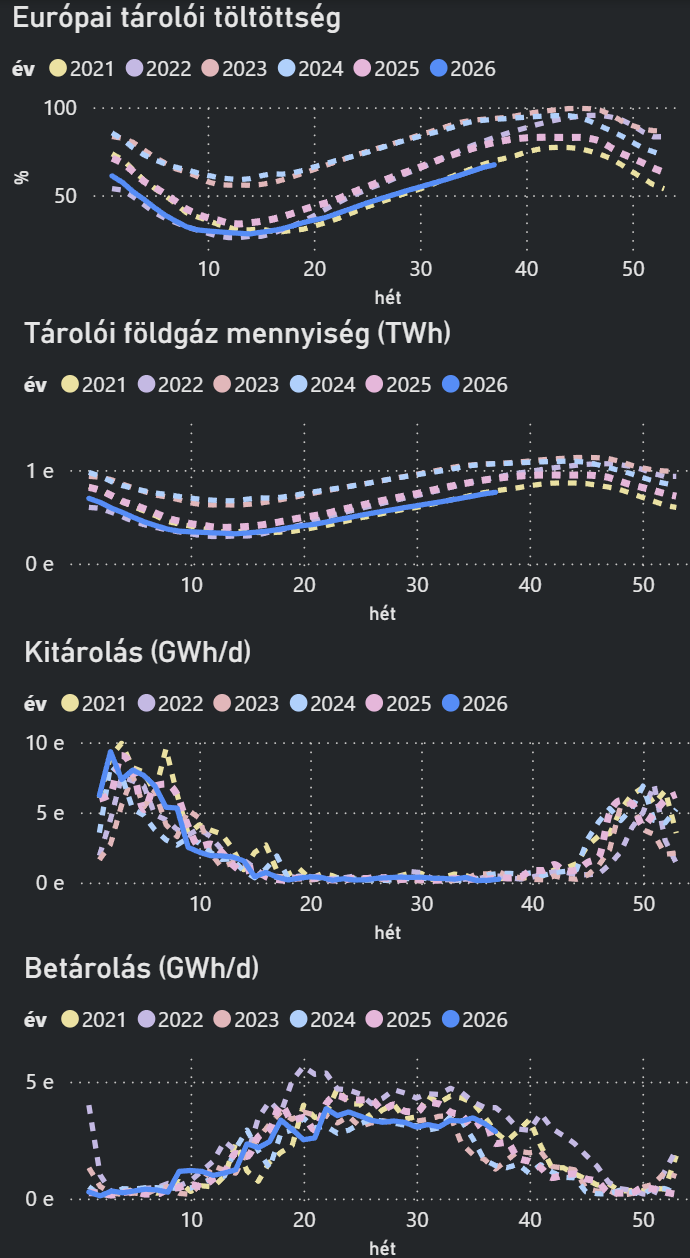
- Tárolók – szűkül a feltöltési időablak: Az uniós töltöttség mindössze 67,64%, ami a GIE 2011-ben kezdődött adatgyűjtése óta a legalacsonyabb szezonális szint. A piac november elejére körülbelül 70%-os készletszintet vár, így a 80%-os uniós cél egyre kevésbé tűnik elérhetőnek.
- Német tárolók – különösen sérülékeny helyzet: A német töltöttség 54,5%, illetve 134,9 TWh, ami mintegy 28 százalékponttal marad el az ötéves átlagtól. A jelenlegi betárolási ütem november 1-jére csak körülbelül 66%-os töltöttséget eredményezhet.
- LNG – Európának magasan kell tartania az árat: A szeptemberi európai LNG-import 2,2%-kal, négyhavi csúcsra, 7,73 millió tonnára nőhet. A Wood Mackenzie szerint a TTF-nek 70 EUR/MWh felett kell maradnia ahhoz, hogy az Atlanti-medencében tartsa a rugalmas LNG-rakományokat.
- Hormuz – tartós marad a kockázati prémium: A szoros normál körülmények között a globális LNG-kínálat mintegy ötödének útvonala, miközben a katari berakodás 12 hetes mélypontra, 0,19 millió tonnára esett. A hajóforgalom részleges újraindulása nélkül kevés tér látszik érdemi gázár-korrekcióra.
- Norvég flow – javuló szállítások: A Norvégiából Európába érkező vezetékes gáz mennyisége 291,9 millió m³/napra emelkedett. A stabil norvég export jelenleg az egyik legfontosabb ellensúlya a korlátozott közel-keleti LNG-kínálatnak.
ÁRAM
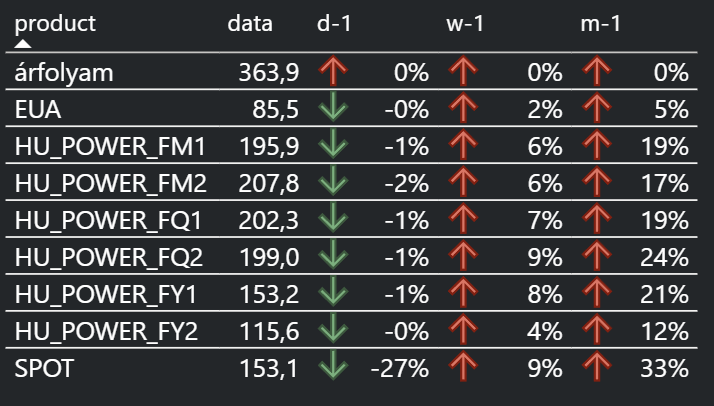
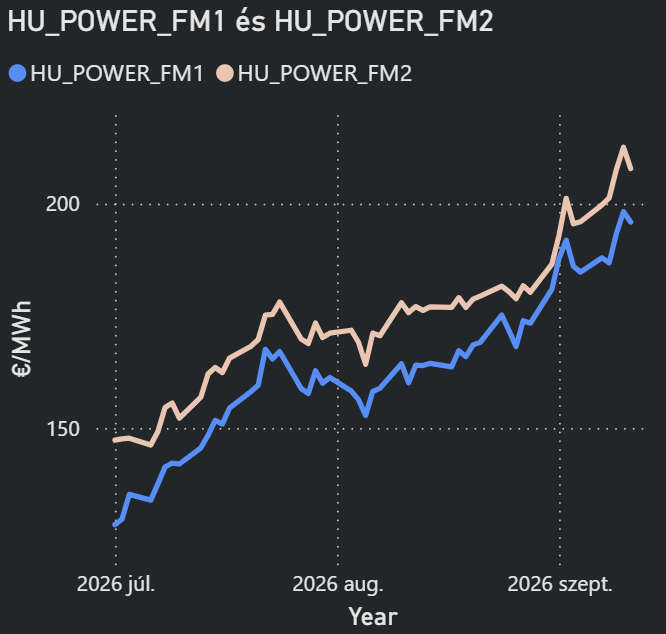
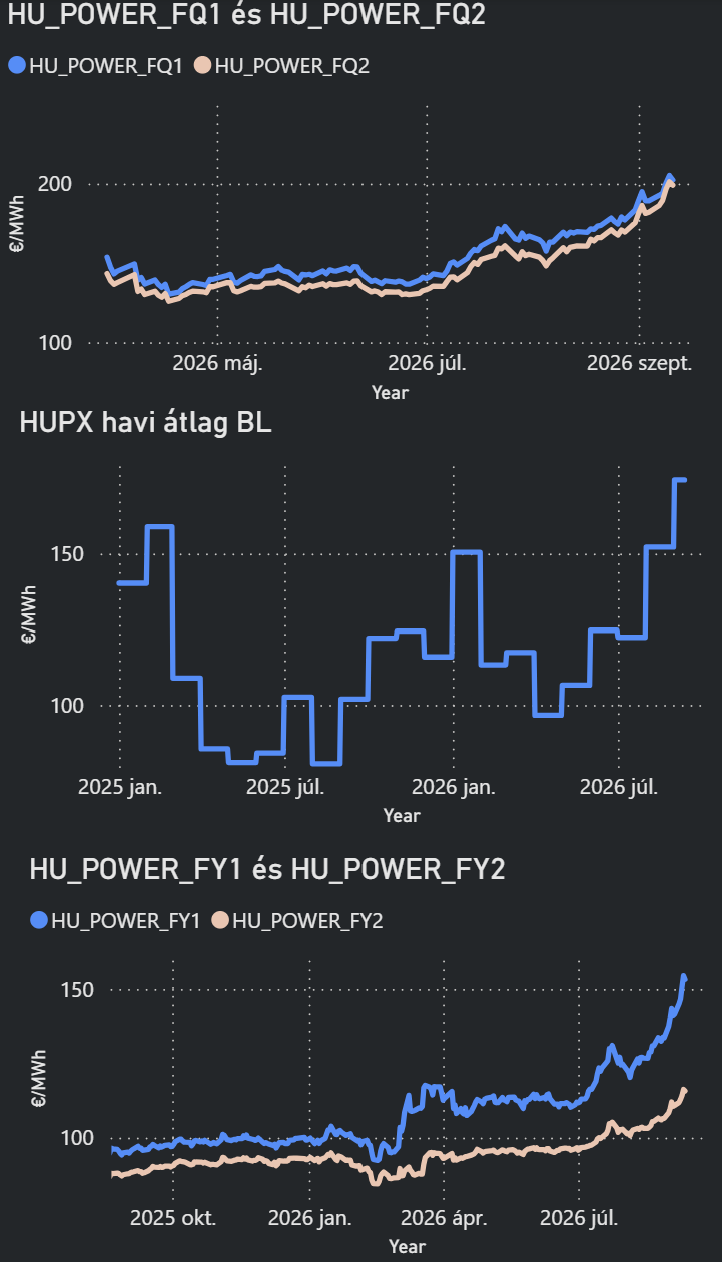
- Magyar áram – többéves csúcson a front negyedév: A magyar front negyedéves kontraktus 202 EUR/MWh-ig emelkedett, ami 2023 januárja óta a legmagasabb szint. A gázár mellett a paksi karbantartások, a cernavodai kiesés és az alacsony balkáni vízenergia-termelés is felfelé mutató kockázatot jelent.
- Német áram – magas tüzelőanyag-költségek: A német Cal–27 kontraktus 133,07 EUR/MWh-on, a front havi termék pedig 162,60 EUR/MWh-on forgott. A magas gáz-, szén- és EUA-árak, valamint a francia nukleáris bizonytalanságok korlátozzák a korrekció lehetőségét.
EUA
- EUA – profitrealizálás a héthetes csúcs után: A Dec–26 kontraktus 86,66 EUR/tonnáig emelkedett, majd 85,53 EUR/tonnára korrigált. A szeptember végi megfelelési vásárlások és a szénerőművek javuló marginja rövid távon továbbra is támogatja a keresletet.
OLAJ, SZÉN ÉS GEOPOLITIKA
- Francia nukleáris termelés – 4,1 GW korlátozás: A hőséghez és az alacsony folyóvízhozamhoz kapcsolódó kiesések a francia flotta 6,4%-át érintik.
- Olaj – a piac hosszabb konfliktust áraz: A Brent 109,97 USD/hordós napon belüli csúcs után 105,61 USD/hordóra korrigált.
- Szén – kínálati problémák: Az API 2 kontraktus 142,75 USD/tonnáig emelkedett. A korlátozott kolumbiai kínálat és az indonéz folyami szállítási problémák továbbra is erősítik a piacot.
Greenergy Market Review – 2026 w37
EURÓPAI GÁZPIAC
Bullish
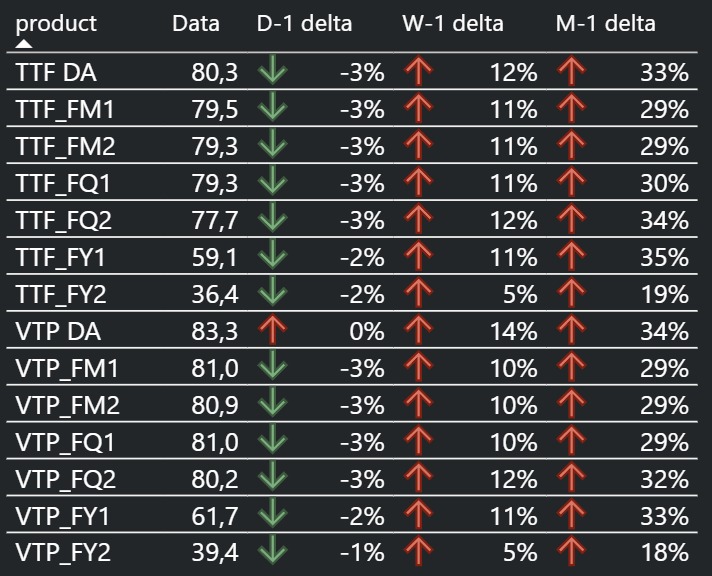
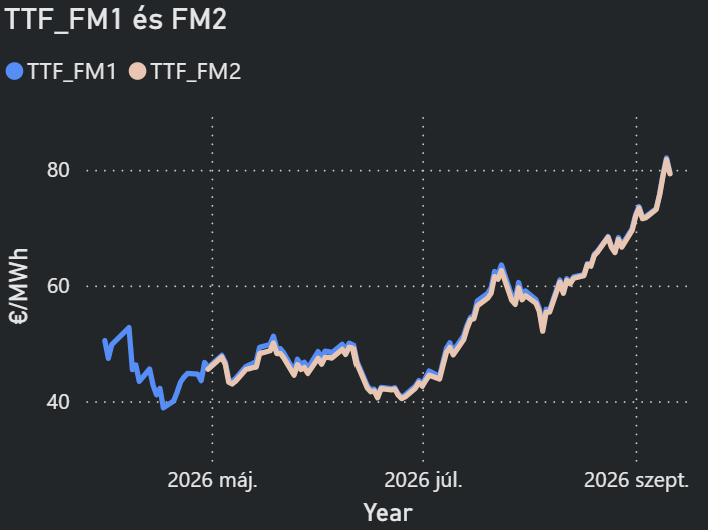
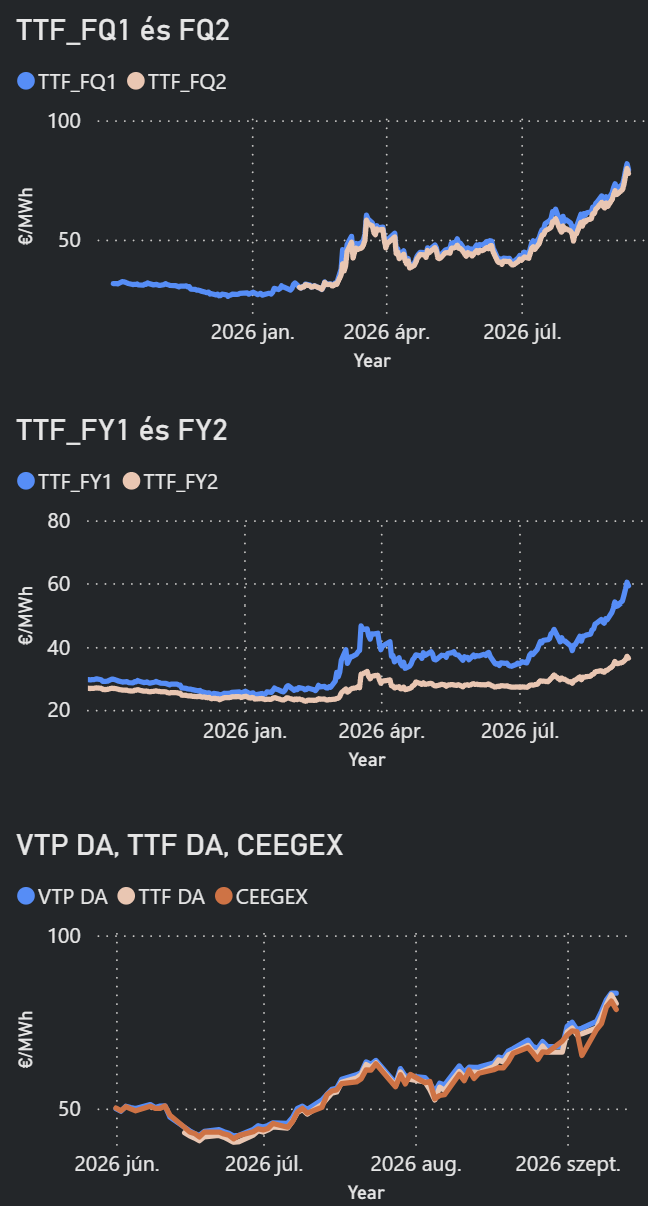
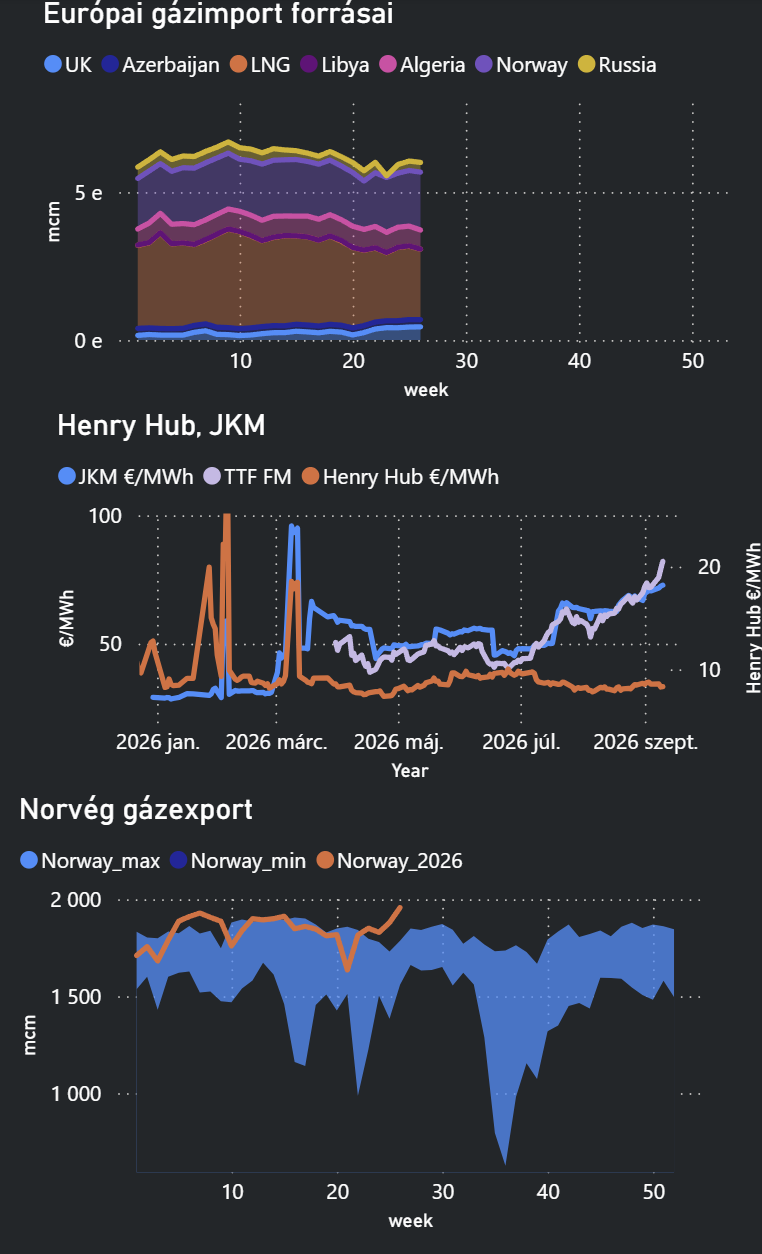
- A TTF front havi kontraktusa csütörtökön 83,06 EUR/MWh-ig emelkedett, ami 2022. december 30. óta a legmagasabb napon belüli ár volt.
- Pénteken 79,95 EUR/MWh-ra korrigált, ami 2,10 EUR/MWh-os napi csökkenést jelentett. A visszaesést elsősorban profitrealizálás okozta, miközben az alacsony európai készletszint és a közel-keleti ellátási kockázatok miatt az alapvető piaci kép továbbra is bullish maradt.
- A 80 EUR/MWh körüli szint technikai ellenállást és profitrealizálást válthat ki, de tartós áttörése esetén szeptember folyamán a 90 EUR/MWh-os szint is elérhetővé válhat.
- A rendkívül meredek rövid távú prémium azt mutatja, hogy a piac a következő két télre jelentős szűkösséget, az évtized végére viszont számottevő globális LNG-kínálatbővülést áraz.
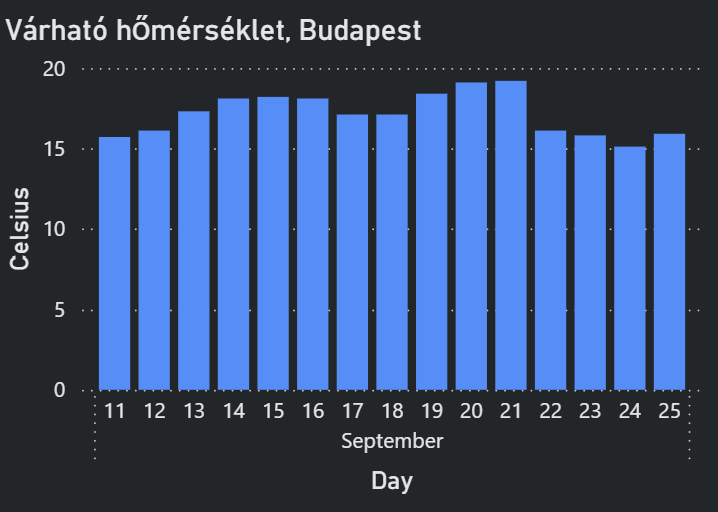
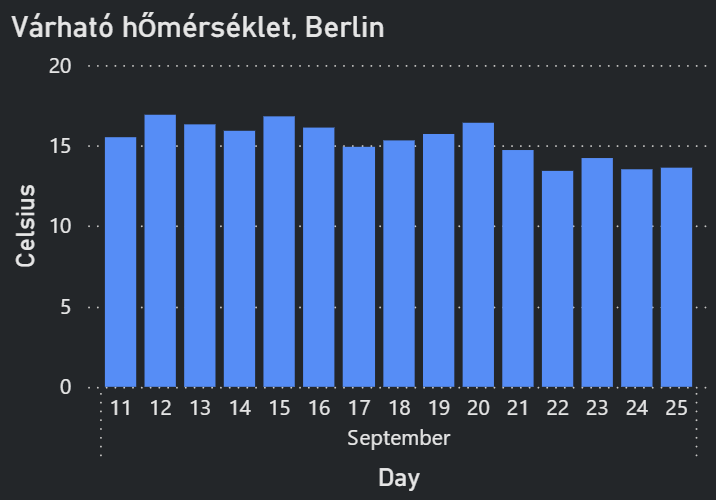
- A német átlaghőmérséklet a jelenlegi heti 16,8 °C-ról a következő héten 14,9 °C-ra csökkenhet, ami a fűtési szezon közeledtével tovább növelheti a gázkeresletet.
- A Wood Mackenzie szerint a TTF-nek 70 EUR/MWh felett kell maradnia ahhoz, hogy visszafogja az ázsiai LNG-keresletet és az Atlanti-medencében tartsa a rugalmas rakományokat.
- A legnagyobb árkockázat 2027 első negyedévében jelentkezhet, amikor Európa apadó tárolói készletek mellett versenyezhet Ázsiával az LNG-rakományokért.
- Az Energy Aspects szerint az új LNG-kapacitások és a közel-keleti szállítások esetleges helyreállása csak 2027 nyarára eredményezhet érdemi gázár-enyhülést.
- Kedvezőtlen téli és geopolitikai forgatókönyv mellett az első negyedéves gázárak elérhetik a 100–120 EUR/MWh-os tartományt, szélsőséges esetben pedig a 150 EUR/MWh-os szintet is.
EURÓPAI GÁZIMPORT
LNG: 71,90 EUR/MWh
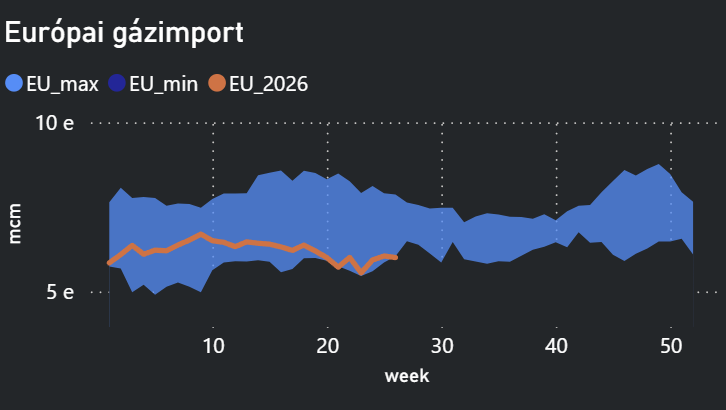
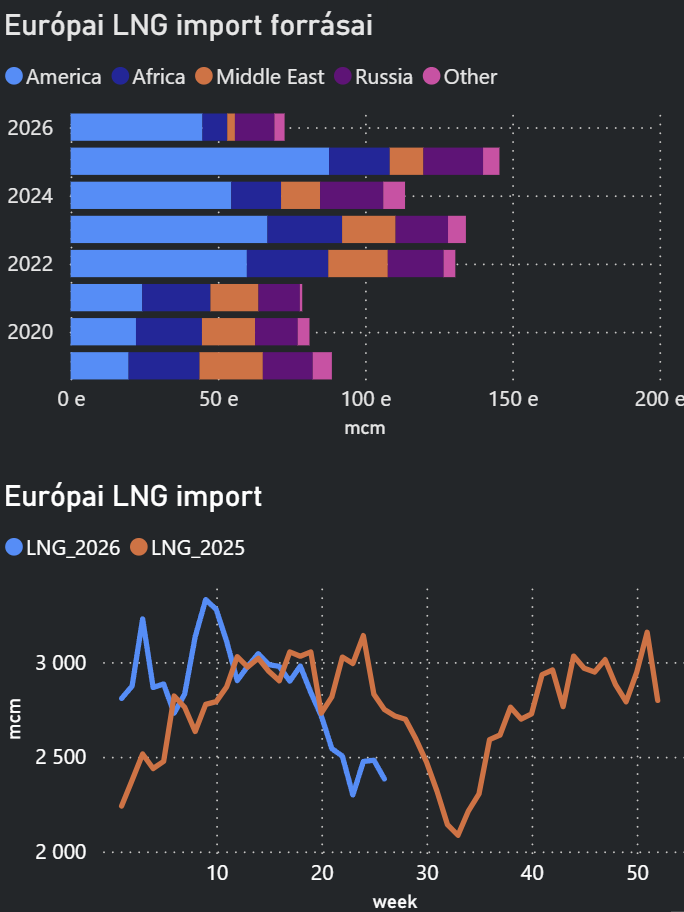
- A Kpler szerint Európa szeptemberi LNG-importja havi alapon 2,2%-kal, négyhavi csúcsra, 7,73 millió tonnára, illetve körülbelül 10,5 milliárd köbméterre emelkedhet.
- Az év eleje óta az Egyesült Államok biztosította Európa LNG-importjának 61%-át, Törökországot és az Egyesült Királyságot is beleszámítva.
- Európa és Törökország a legutóbbi vizsgált héten 2,51 milliárd köbméter LNG-t importált, ami 11%-kal maradt el az előző heti mennyiségtől.
- A Freeport LNG, a Yamal LNG, valamint egyes angolai és ausztrál üzemek karbantartás utáni újraindítása szeptemberben javíthatja a globális kínálatot.
- A QatarEnergy Ras Laffan-i terminálján a heti berakodás 12 hetes mélypontra, mindössze 0,19 millió tonnára csökkent.
- A Yamal LNG január és augusztus között 12,8 millió tonna, azaz 17,4 milliárd köbméter LNG-t exportált, ami éves alapon 1,5%-os növekedést jelentett.
- Az EU orosz LNG-importja augusztusban 46%-kal, körülbelül 0,6 milliárd köbméterre esett, ami a 2022-es teljes körű ukrajnai invázió óta a legalacsonyabb havi volumen volt. Az uniós tilalom januári hatálybalépéséig várhatóan folytatódnak a Yamal LNG közvetlen európai szállításai, ezt követően az európai átvételi szerződésekhez tartozó rakományokat már nem lehet közvetlenül az EU-ba vinni.
- Az Inercomp szerint 2026 és 2029 között több mint évi 3 000 TWh új globális LNG-exportkapacitás léphet piacra.
- Az idén várható projektek összesített kapacitása mintegy évi 965 TWh lehet, ami körülbelül Katar jelenlegi exportkapacitásának 80%-ával egyenértékű.
- Az új LNG-projektek többsége a Perzsa-öblön kívül épül, ezért a jelenlegi Hormuzi-válság nem írta felül a következő évekre várt globális kínálati többletet.
FLOW: 278-290 avg mcm/d
- A Kollsnes gázfeldolgozó üzem nem tervezett hibája átmenetileg 15 millió köbméter/nap kapacitást érintett.
- Az algériai karbantartások ugyancsak korlátozták az Európába érkező vezetékes kínálatot, miközben a kontinensnek gyorsítania kellene a betárolást.
EURÓPAI GÁZTÁROLÓK
- Rendkívül hideg tél esetén a német tárolók már január végére kiürülhetnek, és egyes napokon a becsült ellátási hiány elérheti a fogyasztás 25%-át.
- Ukrajna a tervezettnél két hónappal korábban elérte 14,6 milliárd köbméteres tárolási célját, így szükség esetén korlátozott exportlehetőséggel rendelkezhet az EU felé.
VILLAMOSENERGIA
MAGYAR PIAC
- A magyar front negyedéves villamosenergia-kontraktus csütörtökön 202 EUR/MWh-ig emelkedett, ami 2023 januárja óta a legmagasabb érték volt.
- A magyar áramárak fő hajtóereje a 80 EUR/MWh fölé emelkedő TTF volt, amely jelentősen növelte a gázerőművek határköltségét.
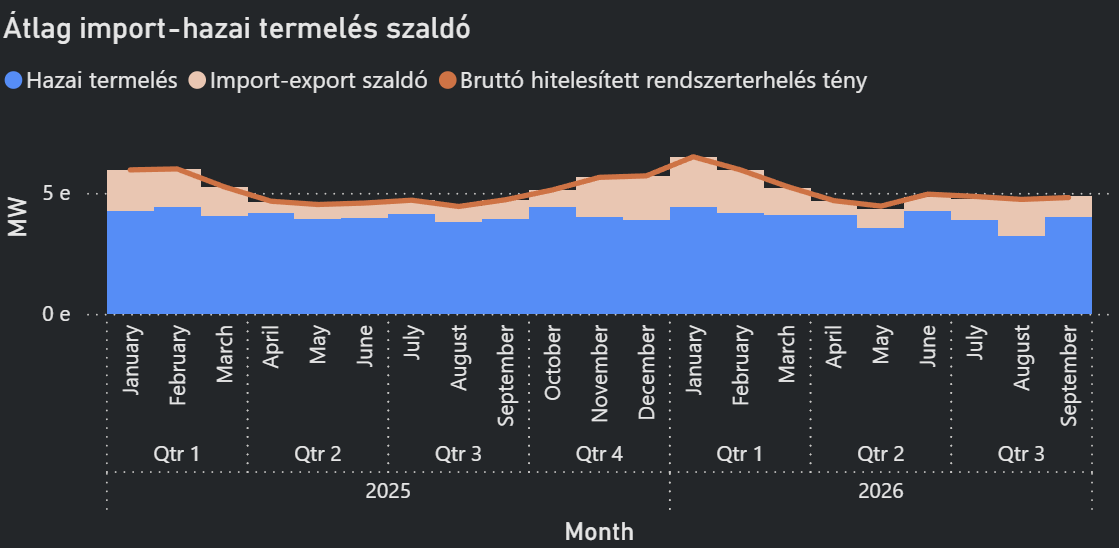
- A paksi atomerőmű karbantartási ütemezésének módosítása miatt szeptember 17. és november 2. között együttesen mintegy 479 MW kapacitás eshet ki.
A magas magyar és régiós árak ismét nyereségessé tették a bolgár szénerőművi termelést, így a Maritsa East 2 áramértékesítése a magyar referenciaár alatt is pozitív margin mellett történhetett.
SPOT PIAC
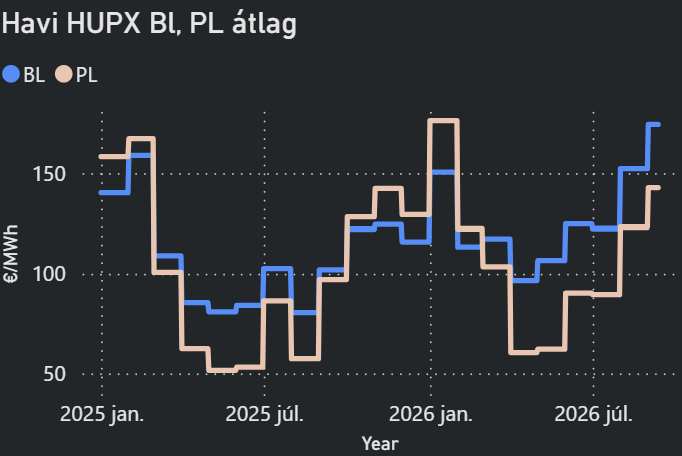
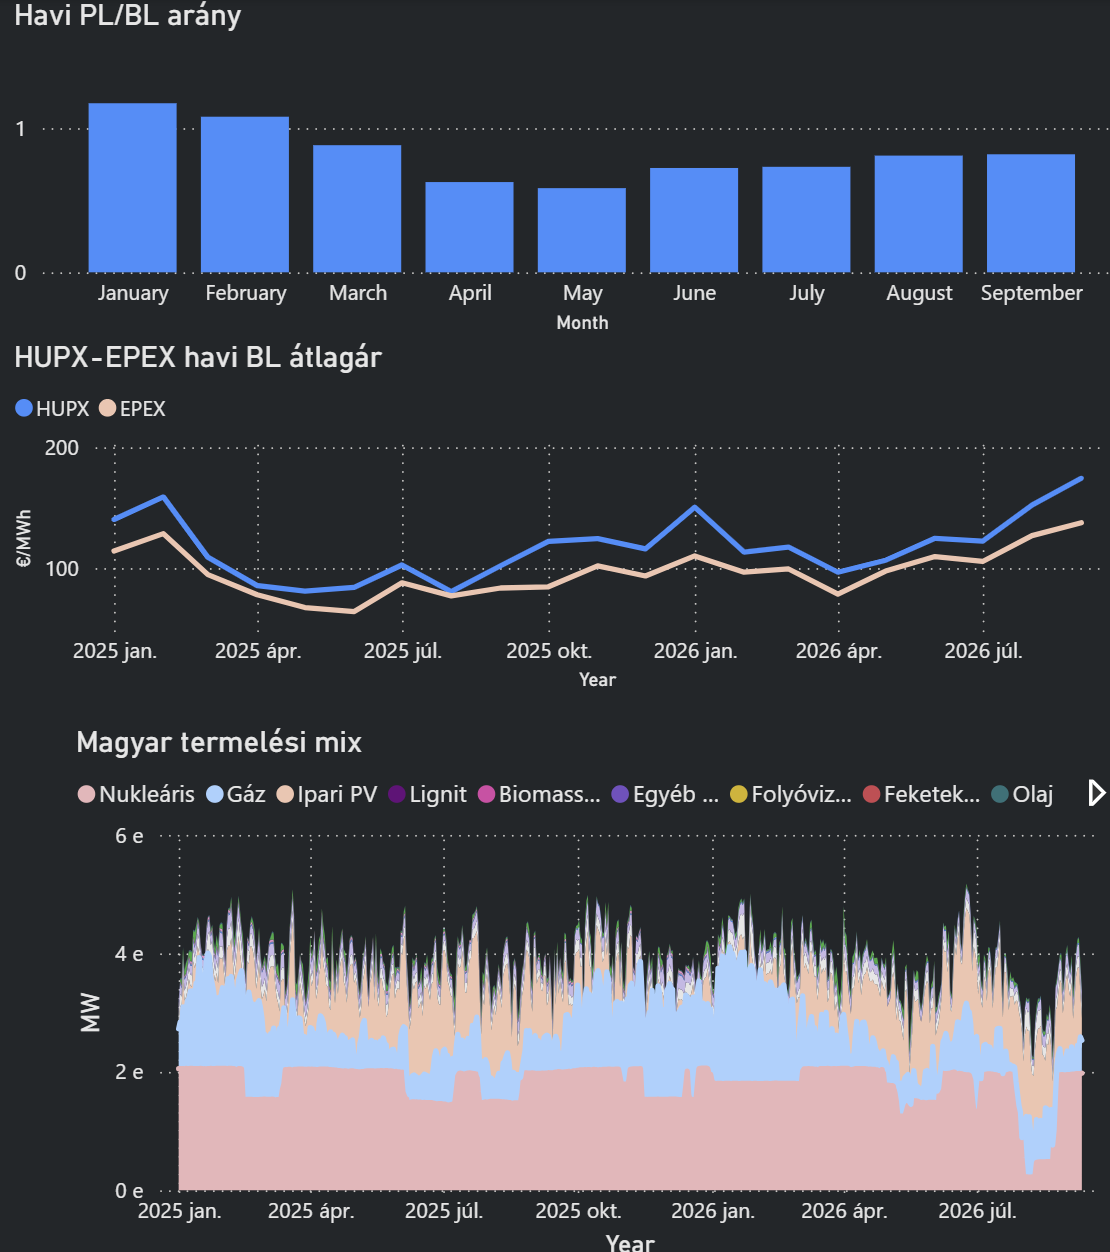
HUPX YTD BL: 123 EUR/MWh
- A romániai víztározók termelése 1,74 TWh volt, mintegy 0,5 TWh-val a normál szint alatt, miközben a Duna vízhozama is kritikusan alacsony maradt.
- A romániai Cernavoda kiesése az alacsony dunai vízállással együtt tovább növeli a délkelet-európai ellátási kockázatot.
- Romániában egy 286 MW-os lignitblokk váratlan kiesése további felfelé mutató kockázatot jelentett.
EGYÉB FUNDAMENTUMOK, HÍREK
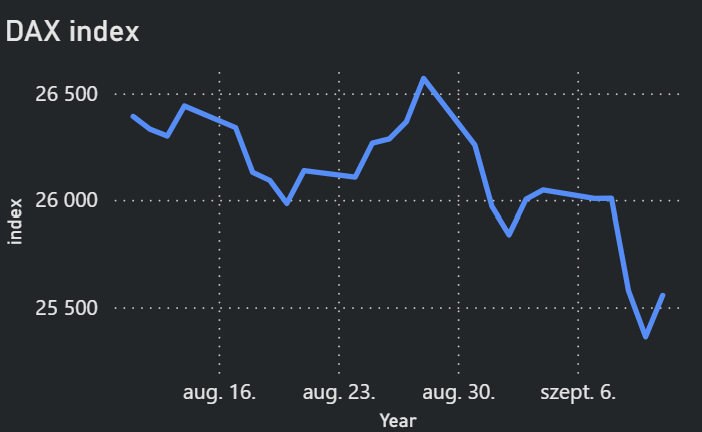
DAX INDEX:
EUA:
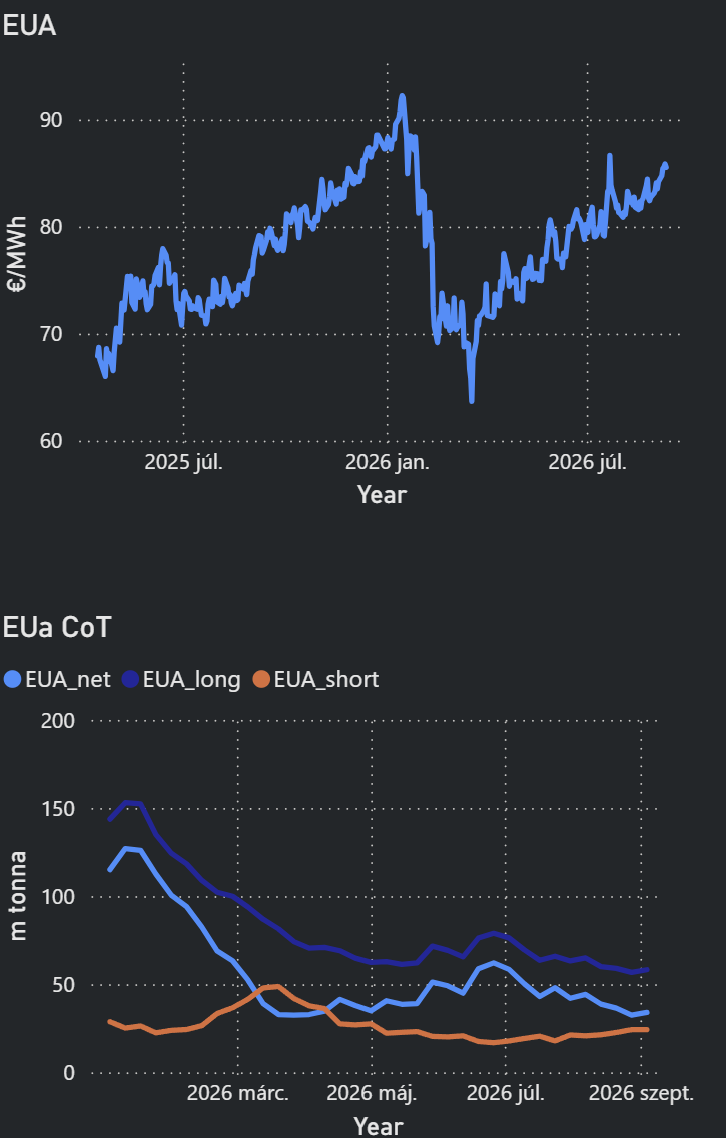
- A 2026. decemberi EUA-kontraktus pénteken 86,66 EUR/tonnáig emelkedett, ami július 23. óta a legmagasabb ár volt.
- A kontraktussal később 85,53 EUR/tonnán kereskedtek, ami 0,29 EUR/tonnás napi csökkenést jelentett. A korrekciót elsősorban hétvége előtti profitrealizálás okozta, miután az EUA az előző tíz kereskedési napból kilencen emelkedett.
- Az árakat a magas gáz- és áramárak, valamint a 2025. évi kötelezettségek teljesítésének szeptember végi határideje előtti megfelelési vásárlások támogatták.
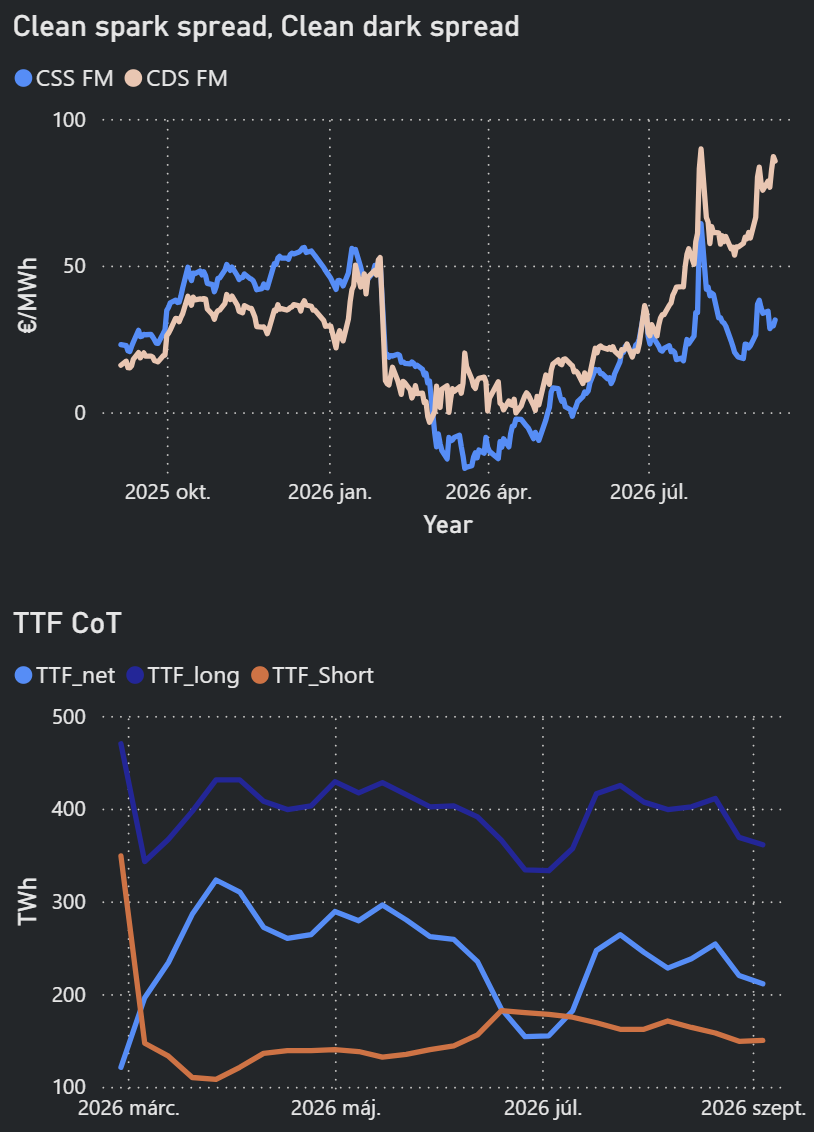
- A magas gázár miatt a szénerőművek versenyképessége nőtt, ami magasabb kibocsátáson keresztül erősítette az EUA-k iránti keresletet.
- A ClearBlue Markets szerint az Európai Bizottság reformjavaslatai miatt az átlagos EUA-ár csak 2032-től haladhatja meg a 100 EUR/tonnát, szemben a korábban várt 2027-es időponttal.
- Az ingyenes kiosztás benchmarkjainak tervezett módosítása 2026 és 2030 között évente mintegy 80 millió tonna többletkínálatot eredményezhet.
- A beruházásösztönző program 2028 és 2030 között évente további mintegy 60 millió tonna kvótát juttathat a rendszerbe.
- Peter Liese javaslata szerint a kvótakínálat éves csökkentési üteme 2031–2035 között 4,4%-ról 3,4%-ra, majd 2036–2040 között 2,3%-ra módosulna.
- Az EUA rövid távú technikai képe korrekciós kockázatot mutat, de az energiapiaci fundamentumok alapján az általános trend továbbra is emelkedő.
OLAJ:
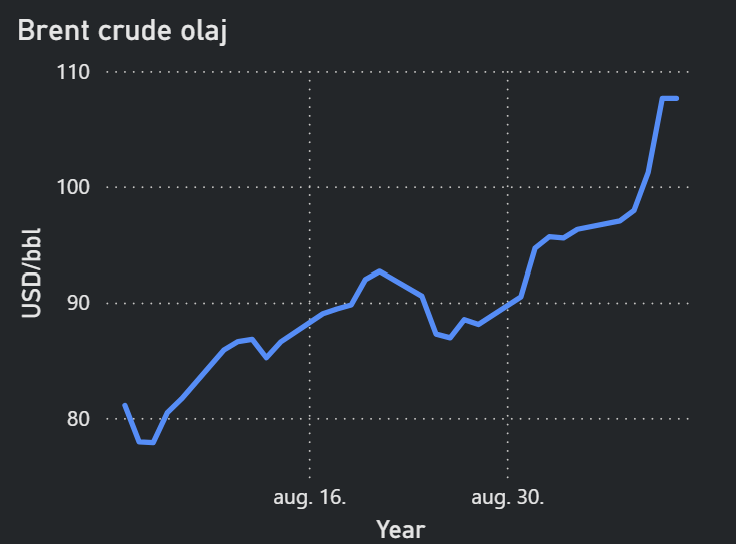
- A Brent pénteken 2,02 USD/hordós csökkenéssel 105,61 USD/hordóra korrigált, miután napközben 109,97 USD/hordóig emelkedett.
- A Brent a hónap eleje óta mintegy 17%-kal drágult, miközben a piac egyre hosszabb amerikai–iráni háborút és tartós hajózási fennakadásokat áraz.
- A közel-keleti olajszállítások napi 18 millió hordóról körülbelül 11 millió hordóra estek vissza.
- Az USA iráni olajszállító tankereket vett célba, miközben iráni és húszi támadások szaúdi energetikai létesítményeket is érintettek.
- A húszik átvették az ellenőrzést a jemeni Mocha kikötője felett, amely az Öböl menti exportőrök egyik alternatív szállítási útvonala volt.
SZÉNPIAC:
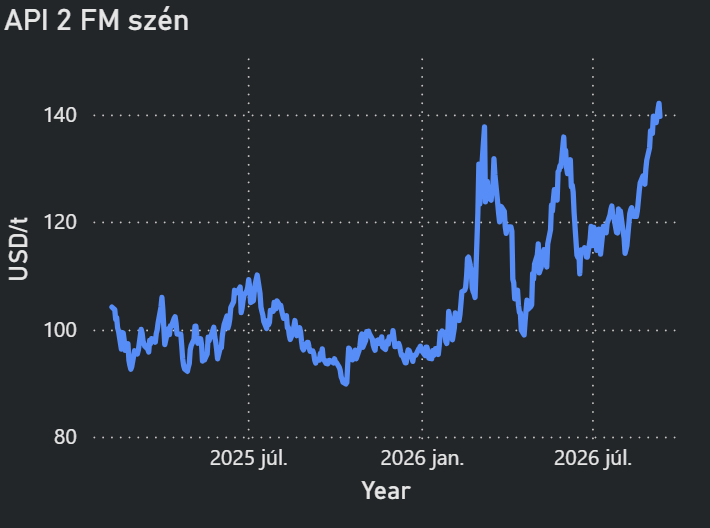
- Az API 2 front havi szénkontraktusa a hét során 142,75 USD/tonnáig emelkedett, ami március 3. óta a legmagasabb ár volt.
- Az EU szeptemberi szénimportja várhatóan 18%-kal 1,72 millió tonnára csökkenhet a korlátozott kolumbiai kínálat miatt.
- Indonéziában a Barito folyó vízszintje mindössze 40 centiméterre esett a működéshez ideális körülbelül 530 centiméterrel szemben, ami jelentősen akadályozza az uszályforgalmat.
METEOROLÓGIA:
2026.09.14