
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
GÁZPIAC
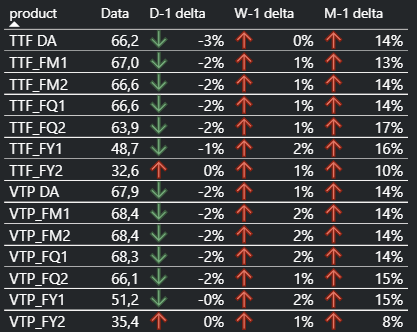
- TTF – továbbra is bullish és volatilis: a front havi ár a héten 69–70 EUR/MWh közelébe emelkedett, majd korrigált. A következő irányt elsősorban a Hormuzi-szoros újranyitásáról érkező hírek, a katari LNG-export várható helyreállása és a 60–65 EUR/MWh-os támaszzóna megtartása határozhatja meg.
- Norvég flow – közeledik a karbantartási szezon: a szállítás péntekre 321,3 millió m³/napra csökkent, miközben a Troll mező hibája további 7 millió m³/napos kiesést okozott. Szeptemberben több tervezett karbantartás kezdődik, ezért minden UMM-módosítás érzékenyen érintheti a TTF-et és a betárolást.
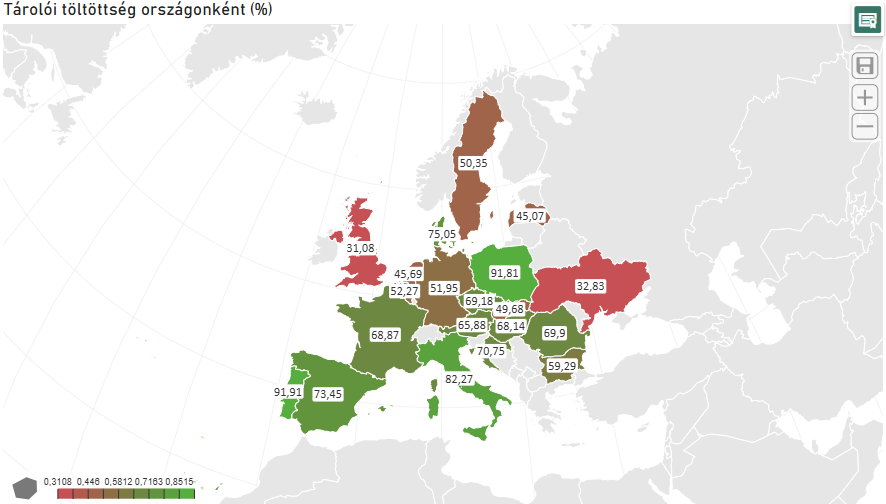
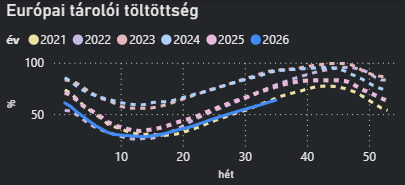
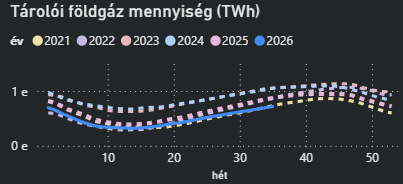
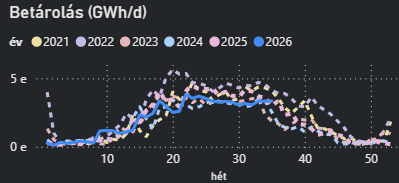
- Tárolók – a 70%-os novemberi szint is veszélyben lehet: az EU töltöttsége mindössze 63,8%, Németországé pedig 51,6%. A piac azt figyeli, hogy a magasabb LNG-import ellensúlyozni tudja-e a norvég karbantartásokat, illetve fennmarad-e a szükséges betárolási ütem szeptemberben.
- LNG – fokozódó európai–ázsiai verseny: a JKM 22,95 USD/MMBtu-ra, három és fél éves csúcsra emelkedett, miközben az európai LNG-ár is 22 USD/MMBtu körül jár. A szűk TTF–JKM spread miatt már kisebb ázsiai keresletélénkülés is kelet felé térítheti az amerikai spot rakományokat.
- Hormuz – a diplomáciai hírekre szélsőséges árreakciók jöhetnek: az iráni–ománi ideiglenes folyosó rövid időre csökkentette a gáz- és olajárakat, de nincs amerikai jóváhagyás, Irán pedig tankerek lefoglalásával fenyeget. A tényleges hajóáthaladások fontosabb jelzést adnak majd, mint a politikai nyilatkozatok. Azonban bármilyen pozitív hír éles, de jellemzően rövid ideig tartó áresést vált ki.
ÁRAM
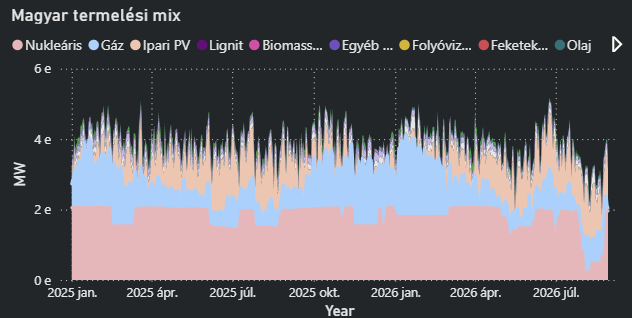
- Magyar áram – Paks visszatérése korrekciót hozhat: Paks ismét teljes, közel 2 GW-os kapacitáson működik, ami enyhíti a magyar és a régiós kínálati feszültséget. A lefelé mutató hatást azonban korlátozhatja a magas TTF, a Mátra és Dunamenti rendelkezésre állása, a hiányzó regionális kapacitások, illetve az esti importigény.
- Délkelet-Európa – továbbra is sérülékeny: Cernavodă 1,35 GW-os kapacitása teljesen kiesett, Kozloduj 5-öt keddig 165 MW-tal korlátozzák. Romániában a szeptemberi esti kereslet 7,5 GW fölé emelkedhet, ezért a spot árak újra megugorhatnak.
A naplemente utáni meredek naptermelés-csökkenés továbbra is árkiugrásokat okozhat. Szélcsendes, meleg napokon szeptember közepéig különösen magas esti órás és negyedórás árak jöhetnek.
EUA
- EUA – egyelőre sávos, kétirányú kockázatokkal: a 82–85 EUR/t közötti tartomány maradhat meghatározó. A megfelelési vásárlások és az esetleges gas-to-coal switch felfelé, míg a gyenge ipari kereslet, a csökkenő alapkezelői nettó long pozíció lefelé hat.
SZÉN ÉS GEOPOLITIKA
- Francia nukleáris termelés – hűtési és műszaki kockázatok: a Chooz blokkok 3 GW-os kiesése szeptember közepéig fennmaradhat. A Belleville újraindítását, a Gravelines medúzainvázióját, valamint a folyók vízhozamát és hőmérsékletét érdemes figyelni.
- Szén – ázsiai kereslet és rajnai logisztika: az API 2 131,75 USD/t-ra emelkedett, miközben a kínai import erősödik.
Greenergy Market Review – 2026 w35
EURÓPAI GÁZPIAC
Bullish
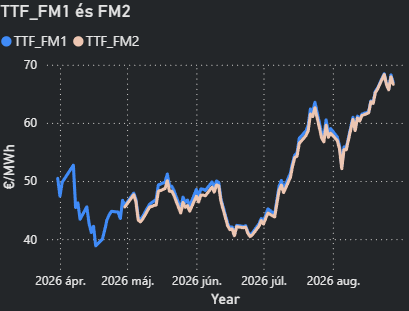
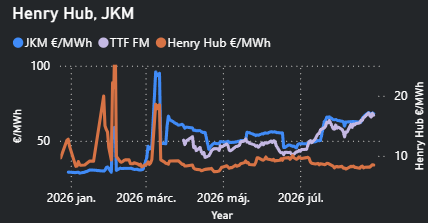
- A TTF front havi kontraktusa rendkívül volatilis hetet zárt: hétfőn és kedden 69,38 EUR/MWh-ig, március óta nem látott öthavi csúcsra emelkedett, majd szerdán 62,08 EUR/MWh-ig esett vissza.
- A korrekciót az Irán és Omán között egyeztetett ideiglenes hajózási folyosó híre, a szeptemberre várható hűvösebb idő, az alacsonyabb kereslet és az erősödő amerikai LNG-beáramlás váltotta ki.
- A diplomáciai optimizmus azonban gyorsan gyengült, ezért a TTF csütörtökön ismét 67,55 EUR/MWh-ra emelkedett, pénteken pedig 70,09 EUR/MWh-os napon belüli csúcs után 67 EUR/MWh körül forgott.
- A piac egyre inkább annak kockázatát árazza, hogy a Hormuzi-szoros tartósan zárva marad; egyes elemzők legalább 2027 elejéig nem várnak érdemi normalizálódást.
- A jelenlegi emelkedés nem pusztán geopolitikai pánikreakció: az alacsony európai készletek, a tárolók további feltöltési igénye, a közelgő norvég karbantartások és a katari LNG hiánya együttesen szűk kereslet-kínálati egyensúlyt jeleznek.
- Az LSEG alapeseti forgatókönyve szerint a katari LNG-exportok csak 2027 márciusa előtt állhatnak érdemben helyre, így Európának akár a teljes téli időszakot számottevő katari LNG nélkül kellene átvészelnie.
- A globális gázkereslet az IGU szerint 2026-ban 7 milliárd köbméterrel, 0,2%-kal csökkenhet, ami 2022 óta az első éves visszaesés lenne; ezt főként a magas árak miatt visszaszoruló ázsiai és afrikai kereslet okozhatja.
- A 2022-es válságszintek megismétlődését ugyanakkor nem tekintik alapesetnek, mert Európa LNG-importkapacitása és alternatív beszerzési lehetőségei azóta jelentősen bővültek.
- A legsérülékenyebb időszak 2027 február–március lehet: egy hideg tél esetén a készletszint akár 20% közelébe csökkenhet, ami magas és rendkívül volatilis árakat eredményezne.
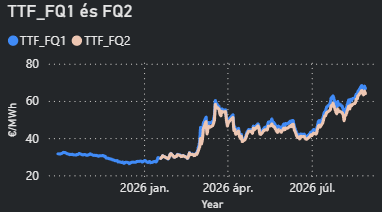
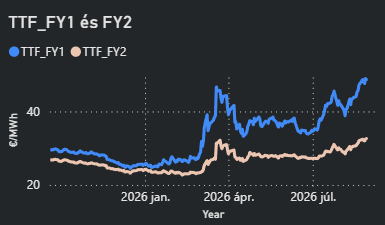
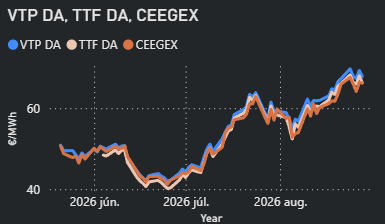
EURÓPAI GÁZIMPORT
LNG: 67,15 EUR/MWh
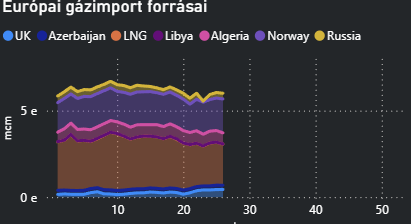
- Július eleje óta mindössze 26 hajó kelt át a Hormuzi-szoroson, az utolsó befelé tartó áthaladás augusztus 16-án, az utolsó kifelé tartó pedig augusztus 20-án történt.
- Az északnyugat-európai front havi LNG-ár 22 USD/MMBtu körül alakult, ami 2022 decembere óta a legmagasabb szint, és egyelőre elegendő ahhoz, hogy Európa magához vonzza a rugalmas rakományokat.
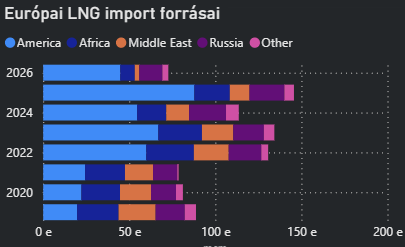
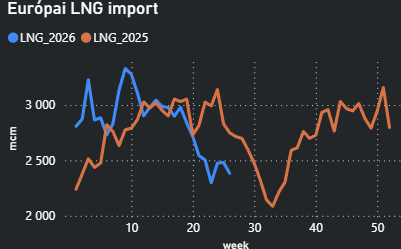
- A Kpler szerint a jelenlegi árkülönbözetek fennmaradása esetén Európa szeptemberben heti 1,5–2,2 millió tonna LNG-t importálhat.
- Az európai LNG-import már a vizsgált héten 2,6 milliárd köbméterre, 11 hetes csúcsra emelkedhetett az előző heti 2,33 milliárd köbméterről.
- Az ázsiai JKM heti közel 4%-os emelkedéssel 22,95 USD/MMBtu-ra, vagyis 67,27 EUR/MWh-ra nőtt, ami három és fél éves csúcsot jelent.
- Az ázsiai LNG-import a héten mintegy 20%-kal emelkedhetett, bár a kínai behozatal csökkenhetett; ez arra utal, hogy a magas árak erősen átrendezik a régión belüli keresletet.
- A JKM és a TTF közötti spread szűkülése egyre intenzívebb európai–ázsiai versenyt jelez, ezért az amerikai rakományok jelenlegi európai iránya a téli ázsiai kereslet élénkülésével gyorsan megváltozhat.
- Az Irán és Omán által javasolt ideiglenes hajózási folyosó rövid időre csökkentette az árakat, de az Egyesült Államok jóváhagyásának hiánya és az iráni fenyegetések miatt a tényleges újranyitás továbbra is bizonytalan.
FLOW: 309-340 avg mcm/d
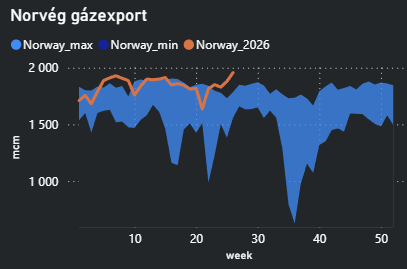
- A Troll mezőn bekövetkezett nem tervezett üzemzavar napi 7 millió köbméterrel mérsékelte a kínálatot; a kiesés időtartama a közlés idején még bizonytalan volt.
- A norvég szállítások továbbra is magasak, de szeptemberben több tervezett karbantartás kezdődik, ami a következő hetekben csökkentheti az Európába érkező vezetéki kínálatot.
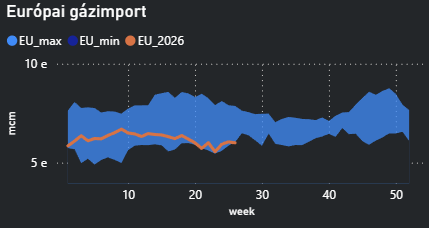
EURÓPAI GÁZTÁROLÓK
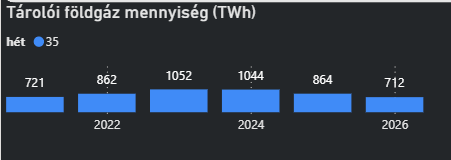
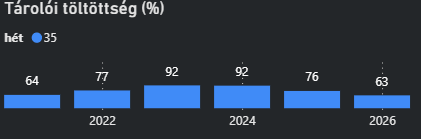
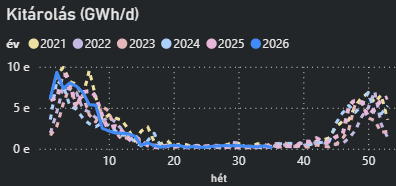
- A jelenlegi uniós töltöttség legalább 2011, a GIE hivatalos adatsorának kezdete óta a legalacsonyabb augusztus végi értékek közé tartozik.
- Németország helyzete még gyengébb: a töltöttség 51,6% körül áll, szemben az egy évvel korábbi mintegy 68%-kal, és nagyjából 15 éves szezonális mélypontot jelent.
- Az Alcazar átlagos előrejelzése november 1-jére 73,16%-os uniós töltöttséget mutat, miközben továbbra is jelentős annak a valószínűsége, hogy a készletszint 70% alatt marad.
- A legnagyobb téli kockázat nem feltétlenül a fűtési szezon elején, hanem február–márciusban jelentkezhet, amikor egy hideg tél végére a készletszint akár 20% közelébe süllyedhet.
VILLAMOSENERGIA
MAGYAR PIAC
SPOT PIAC
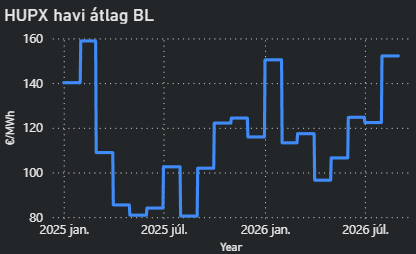
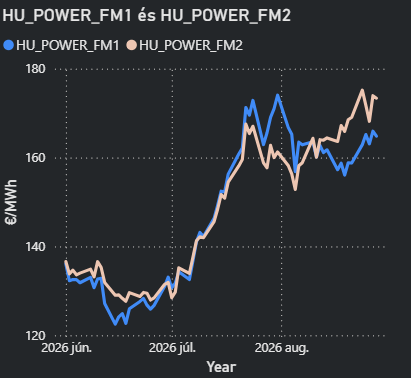
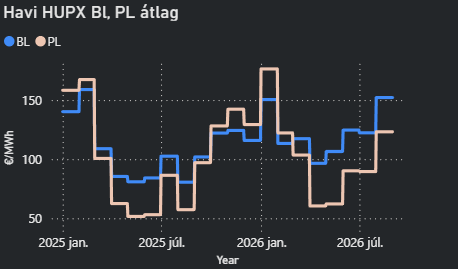
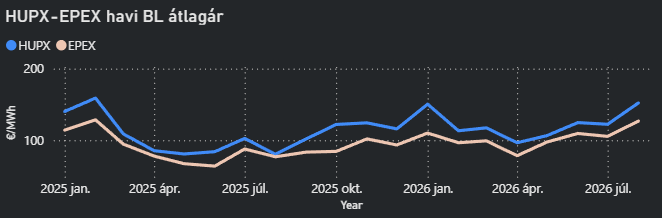
HUPX YTD BL: 123 EUR/MWh
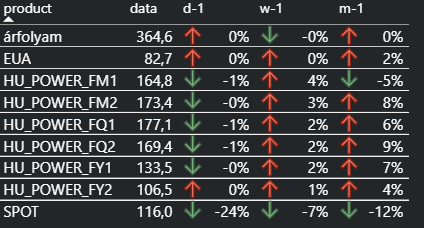
- A magyar másnapi baseload ár a hét elején 184,05 EUR/MWh-ig emelkedett. A magas árhoz a gyenge szél- és napenergia-termelés, a francia nukleáris kiesések, valamint a Szlovákia–Magyarország határkeresztező kapacitás korlátozása is hozzájárult az alacsony nukleáris kapacitások mellett.
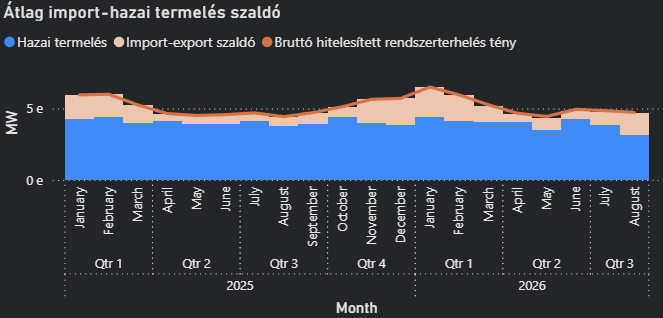
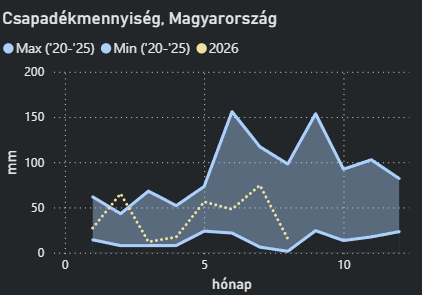
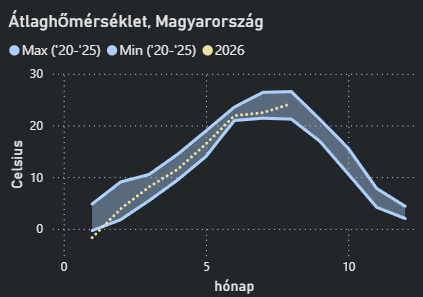
- A Paksi Atomerőmű a Duna alacsony vízállása miatt közel egy hónapon keresztül időnként mindössze 0,5 GW körüli teljesítményen működött, majd a javuló hidrológiai helyzettel fokozatosan közel 2 GW-ra emelte termelését.
- A Mátrai Erőmű 224 MW-os lignitblokkjának kiesését csütörtök 23 óráig meghosszabbították, ami részben ellensúlyozta a paksi kínálat javulását.
- A Dunamenti Erőmű 370 MW-os kapacitása szintén átmenetileg kiesett karbantartás miatt, tovább szűkítve a hazai fosszilis termelési tartalékot.
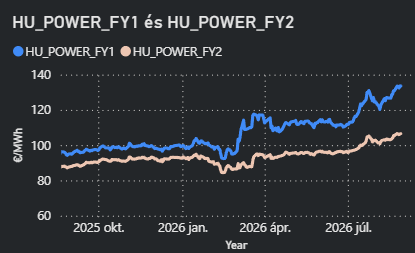
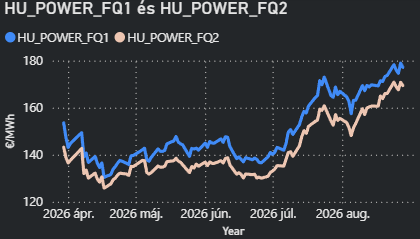
- A magyar szeptemberi kontraktus 160,02 EUR/MWh körül alakult, míg a Q4-es termék 174 EUR/MWh-ra emelkedett, vagyis a piac továbbra is jelentős őszi-téli kockázati prémiumot áraz.
- Franciaországban a nukleáris rendelkezésre állás pénteken csak 35,9 GW, a 63 GW-os flotta körülbelül 57%-a lehetett. A Gravelines erőműben 4,5 GW kapacitás nem állt rendelkezésre, amelyből 2,7 GW kiesését egy újabb medúzainvázió okozta.
- Bulgáriában a Kozloduj 1 GW-os 5. blokkjának korlátozását 190 MW-ról 165 MW-ra mérsékelték, de a visszaterhelést az alacsony dunai vízállás miatt keddig meghosszabbították.
- Romániában a teljes 1,35 GW-os cernavodăi atomerőmű továbbra sem termel, újraindítása bizonytalan, ezért az energiapiaci veszélyhelyzeti intézkedéseket szeptember végéig meghosszabbíthatják. A román esti kereslet a meleg, a tanévkezdés és a gazdasági aktivitás élénkülése miatt meghaladhatja a 7,5 GW-ot, miközben a víz-, szél- és napenergia-termelés egyaránt gyenge lehet.
- Délkelet-Európában a nukleáris kapacitások 34,2%-a továbbra sem áll rendelkezésre; a nyári válság csúcspontján ez az arány megközelítette az 50%-ot.
- A régiós rendszert részben Bulgária 6 GW-os, 16 GWh kapacitású akkumulátoros flottája, valamint a görög nap- és szélenergia-export tartotta egyensúlyban.
EGYÉB FUNDAMENTUMOK, HÍREK
DAX INDEX:
EUA:
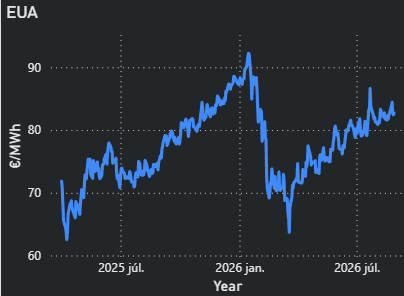
- A Dec–26 EUA a hét elején 84,72 EUR/t-ig, közel öthetes csúcsra emelkedett, majd 82–83 EUR/t közé korrigált; pénteken 82,71 EUR/t körül kereskedtek vele.
- Az emelkedést a magasabb gáz- és áramárak, az e heti mintegy 18%-kal alacsonyabb aukciós kínálat, valamint a megfelelési célú vállalati vásárlások támogatták.
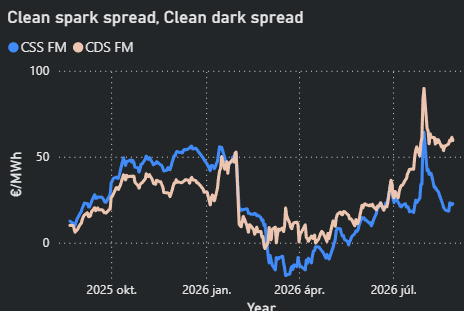
- A magas gázár javítja a szén versenyképességét az áramtermelésben, ami elvileg növeli az emissziót és az EUA-keresletet, de a piac egyelőre tényleges tüzelőanyag-váltási bizonyítékokra vár.
- A szelesebb északnyugat-európai időjárás és a továbbra is gyenge európai ipari ciklus lefelé hat, mivel csökkenti a fosszilis termeléshez és a megfeleléshez kapcsolódó kvótakeresletet.
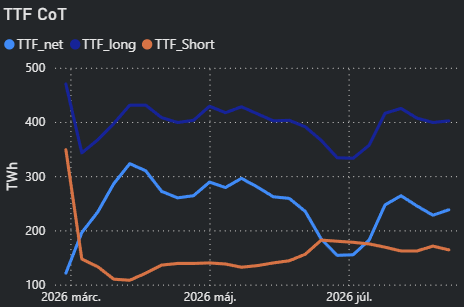
- A befektetési alapok nettó long EUA-pozíciója 2,3 millió tonnával, 13 hetes mélypontra, 36,4 millió tonnára csökkent.
- A nyári szabadságolások végével várhatóan javul a piaci likviditás, ami mindkét irányban felerősítheti az ármozgásokat.
OLAJ:
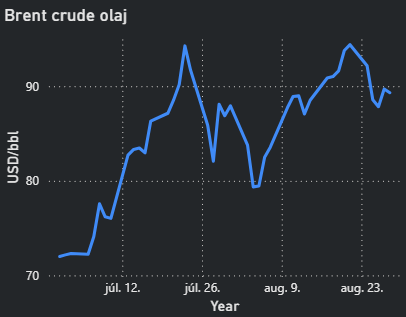
- A Brent a hét elején 93 USD/hordó felett járt, majd az Iránnal kapcsolatos diplomáciai várakozások és a profitrealizálás hatására 86,89 USD/hordóra esett.
- Az árkorrekciót az Irán és Omán által tárgyalt ideiglenes hormuzi hajózási folyosó híre támogatta, bár a megállapodás végrehajthatósága továbbra is kétséges.
- Az Egyesült Államok új másodlagos szankciókat jelentett be Iránnal és kereskedelmi partnereivel szemben, de ezek kezdetben elmaradtak a piac által várt szigorúságtól.
- Irán közben 45–46, engedély nélkül közlekedő tankerrel szemben helyezett kilátásba bírságot, lefoglalást vagy a rakomány elkobzását, ami elriaszthatja a hajókat a Hormuzi-szoros használatától.
- Omán partjainál egy olajszállító tartályhajót ismeretlen eredetű lövedék talált el, ami ismét ráirányította a figyelmet a hajózás biztonsági kockázataira.
- Iránban üzemanyaghiány alakult ki, és az ország benzint, illetve keverési komponenseket keres, de az új szankciók miatt kevés kereskedő hajlandó közvetlen üzletet kötni
- A közel-keleti és az orosz–ukrán konfliktus egyszerre érint jelentős finomítói kapacitásokat, ezért a nyersolajár csökkenése ellenére a feldolgozott termékek kínálata szűk marad.
- A front havi API 2 kontraktus a szerdai 125,80 USD/t körüli szintről csütörtökre 129,50 USD/t-ra, péntekre pedig 131,75 USD/t-ra emelkedett.
- Az emelkedést elsősorban az erős ázsiai kereslet, ezen belül a kínai szénimport közelmúltbeli megugrása támogatta.
- A Rajna vízszintje a múlt héten 1880 óta nem látott mélypontra csökkent, ami megnehezíti a szén uszályos szállítását a német erőművekhez.
SZÉNPIAC: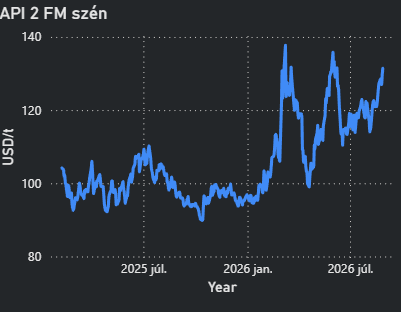
METEOROLÓGIA:
2026.08.31