
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
Gáz: fundamentumok (tárolók töltöttsége, LNG beáramlás) és a geopolitika függvényében változik
Áram: rövid távon bullish: alacsony nukleáris és hidro termelés, szeptemberben jöhet enyhülés
EUA: stabil szeptemberig
TTF, LNG
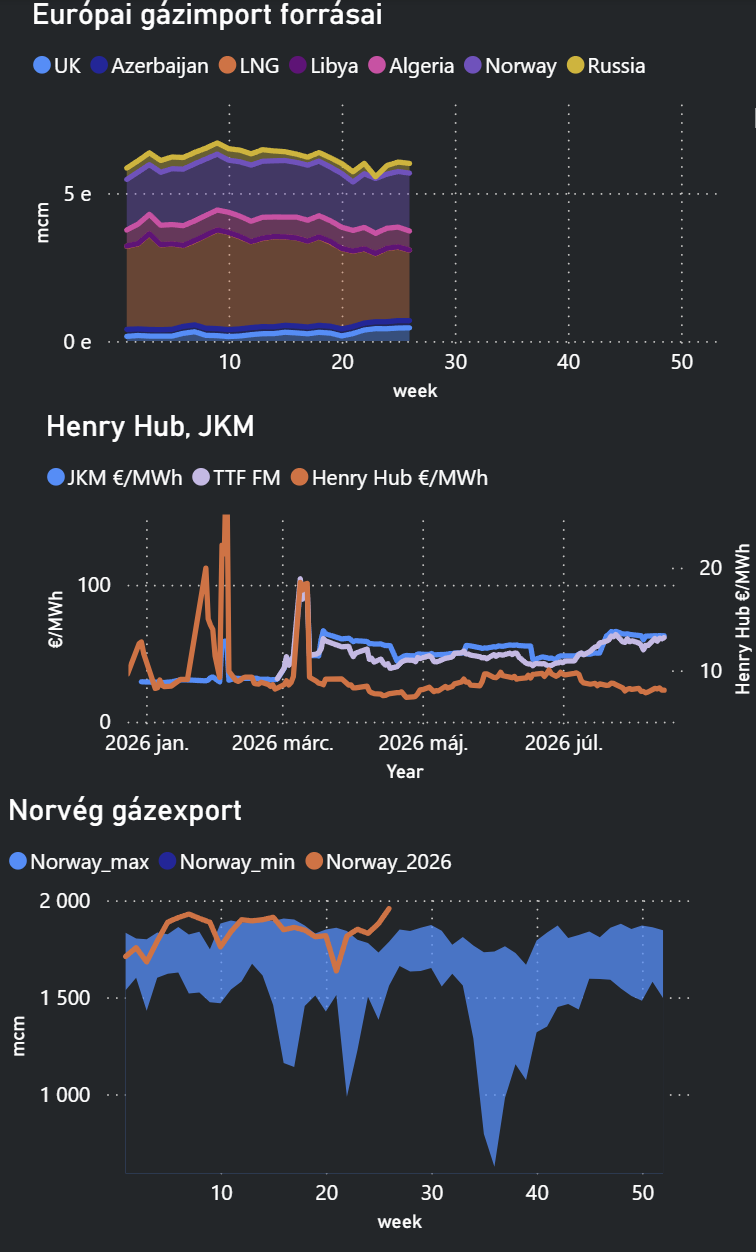
- TTF: a front havi kontraktus pénteken 61 EUR/MWh szinten állt, heti 10%-os emelkedéssel; a 60 EUR/MWh körüli szint maradhat szükséges ahhoz, hogy Európa elegendő LNG-t vonzzon.
- Hormuzi-szoros: augusztus 1. óta egyetlen megrakott LNG-hajó sem haladt át;
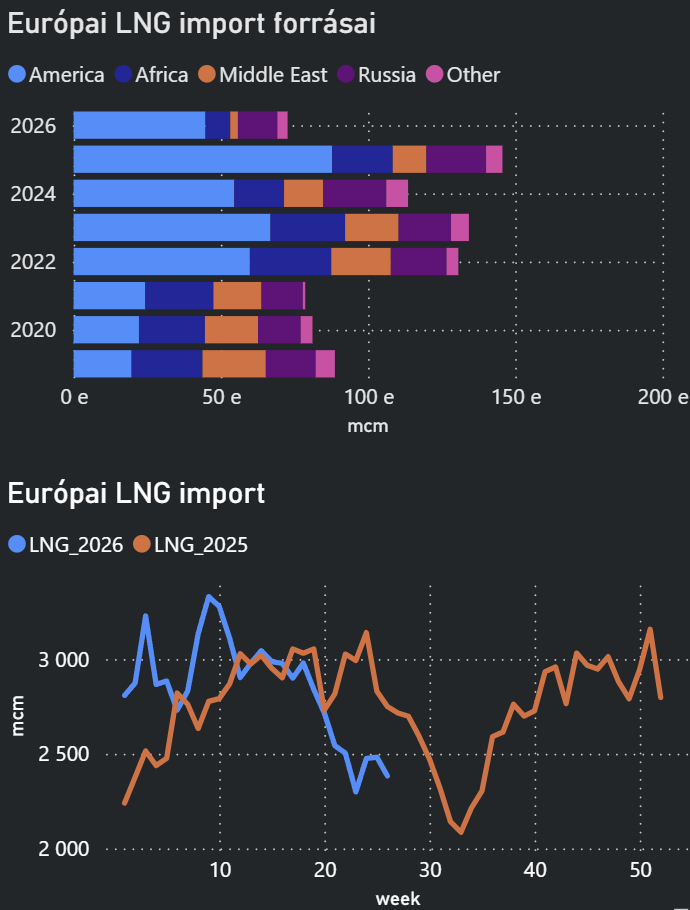
- LNG-import: augusztusban 6,13 millió tonna várható, havi +1,1%, de éves alapon –15%; az amerikai mennyiség 22%-kal 4,34 millió tonnára emelkedhet.
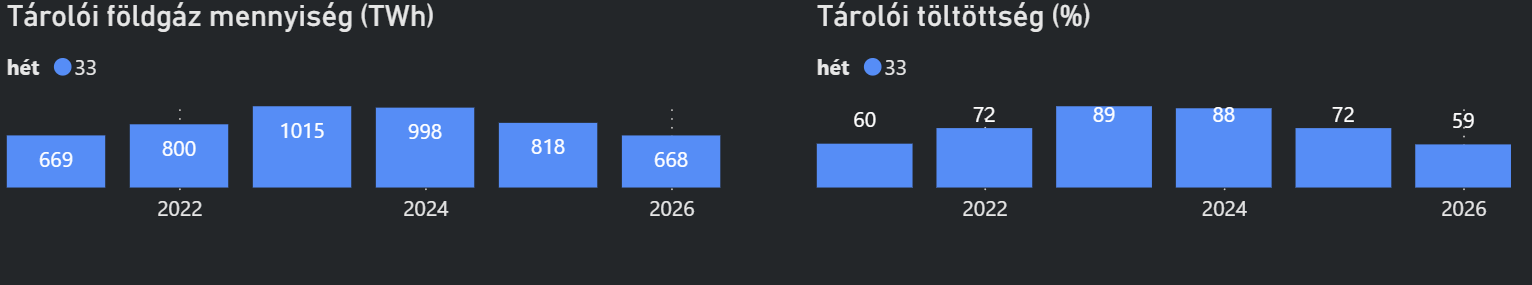
- Tárolók: az uniós töltöttség 59,9%, heti +1,8 százalékpont, de éves alapon továbbra is 12–13 százalékpontos a lemaradás.
- Norvég kínálat: a Kollsnes-zavar 10,8 millió m³/napos kiesést okozott, az Ormen Lange 8,9 millió m³/napos kiesése pedig 2027. februárig tarthat, összesen mintegy 1,1 bcm-rel csökkentve a téli kínálatot.
- Időjárás: az ötödik hőhullám várhatóan véget ért, ami mérsékelheti a hűtési keresletet és javíthatja a betárolás ütemét.
- Téli mérleg: az Energy Aspects március végére mindössze 21 bcm-es, 19%-os uniós készletszinttel számol; hideg tél esetén ez jelentős felfelé mutató árkockázat.
HUPX: az aszály és a régiós nukleáris kiesések miatt továbbra is magas az árkockázat.
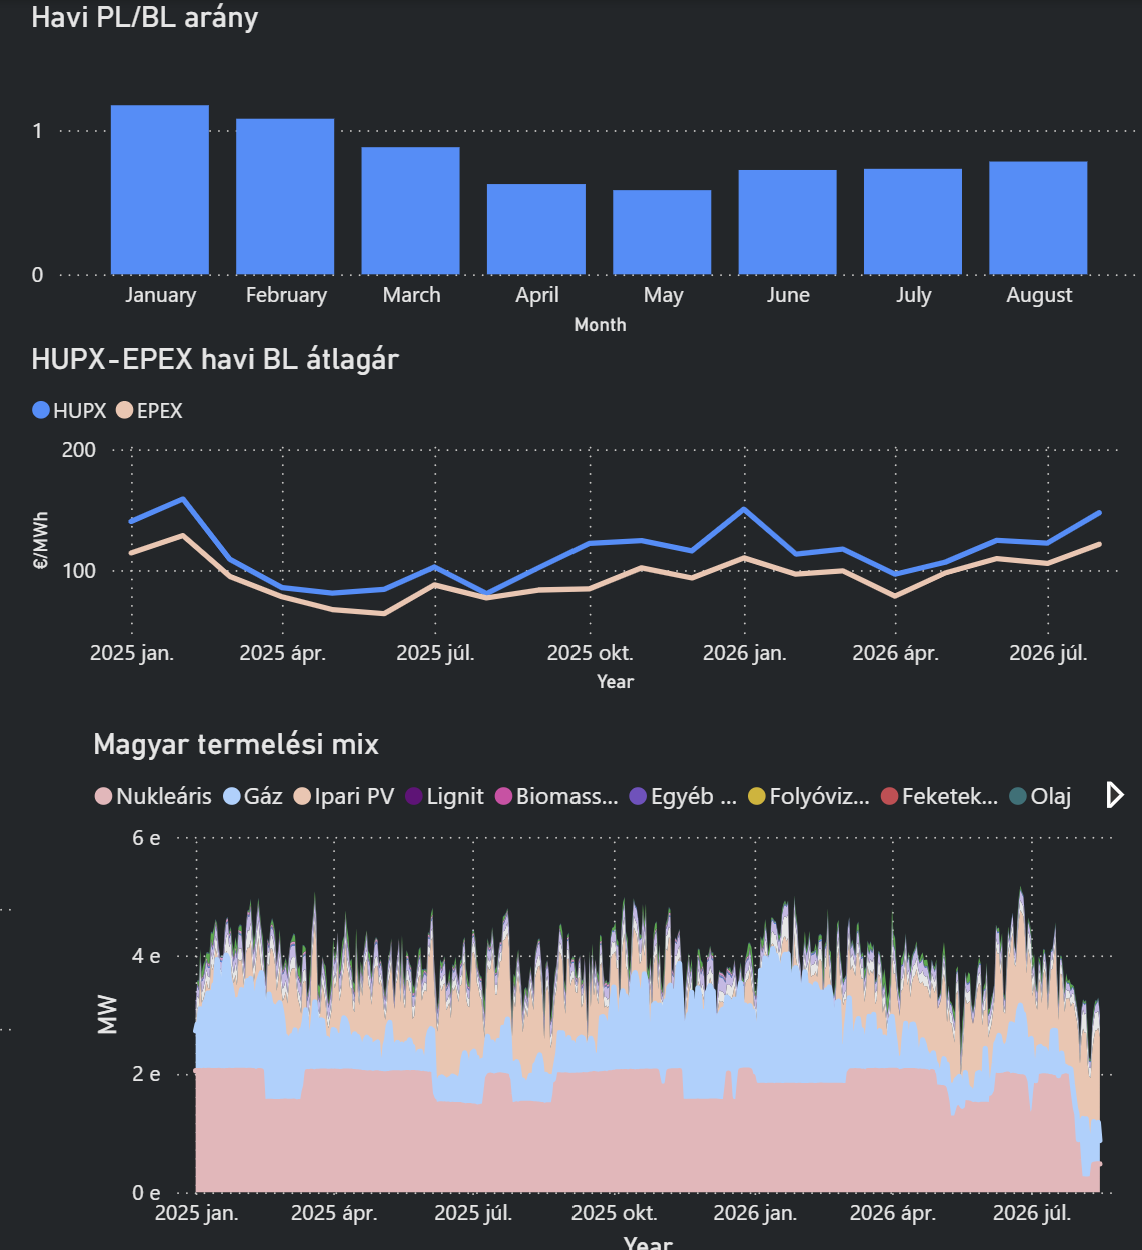
Paks: a termelés jelenleg 0,48 GW. A Duna vízszintjének mesterséges emelésével próbálják a termelést stabilizálni, növelni.
Cernavodă: mindkét, összesen 1,35 GW-os blokk kiesett, ami a román termelés mintegy 20%-át érinti, és növeli a régió importigényét.
Krško: a termelés 0,56 GW-ról 0,68 GW-ra emelkedett.
Régiós nukleáris kínálat: Délkelet-Európában közel 2,9 GW, a nukleáris kapacitás 48%-a maradt kiesve vagy korlátozva.
Franciaországban a hőséghez kapcsolódó nukleáris kiesés szombatra 10,7 GW, 16,9% volt.
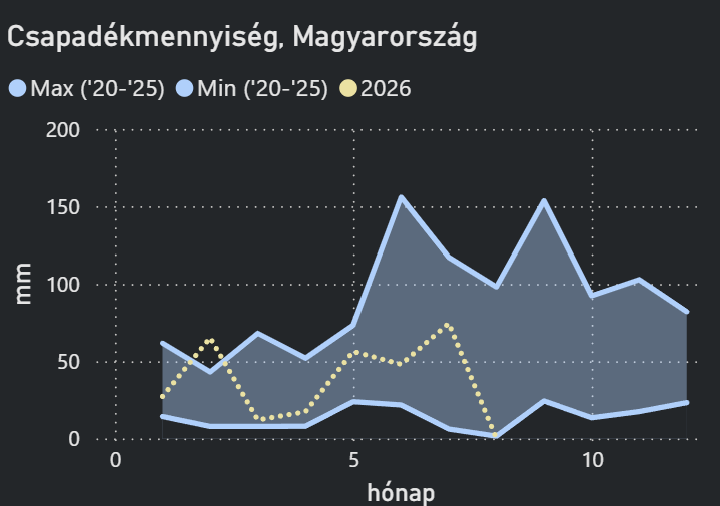
Hidrológia: a közép- és délkelet-európai vízbeáramlások a normál érték körülbelül 50%-án állnak, normalizálódás szeptember vége előtt nem várható.
Francia vízenergia: a tározói készlet 2,2 TWh, 61%, a hidrológiai hiány pedig 6,3 TWh; a téli kontraktusokban már 15–20 EUR/MWh aszályprémium jelent meg.
EUA
- A 80–85 EUR/t tartomány stabilnak tekinthető.
- Aukciós kínálat: szeptemberben közel 50 millió EUA kerülhet piacra az augusztusi valamivel több mint 30 millió után, ami korlátozhatja az emelkedést.
- Compliance-kereslet: a szeptember 30-i leadási határidő közeledése és a kereskedők visszatérése növelheti a likviditást és a vételi érdeklődést.
- Fosszilis termelés: a hőhullám miatt megugró gázerőművi és esetleges szénerőművi termelés növeli a kvótakeresletet.
- Időjárás: a várható lehűlés csökkentheti a hűtési igényt és a fosszilis termelést, rövid távon lefelé mutató kockázatot jelentve.
Greenergy Market Review – 2026 w33
EURÓPAI GÁZPIAC
Bullish
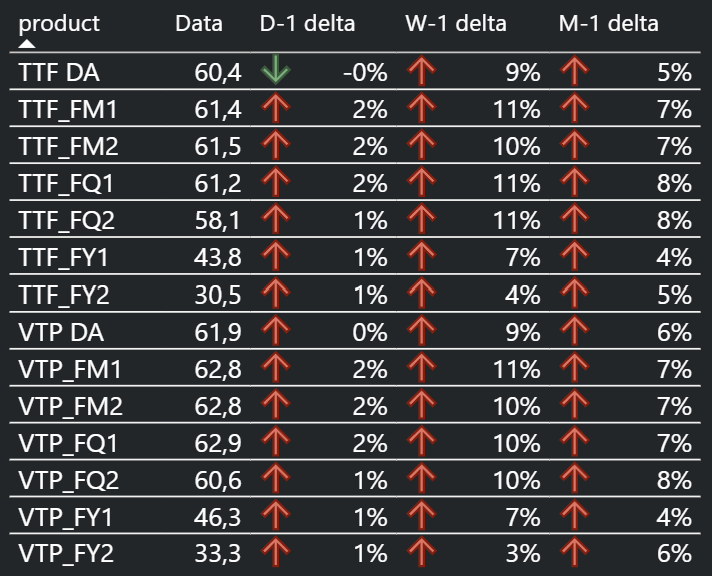
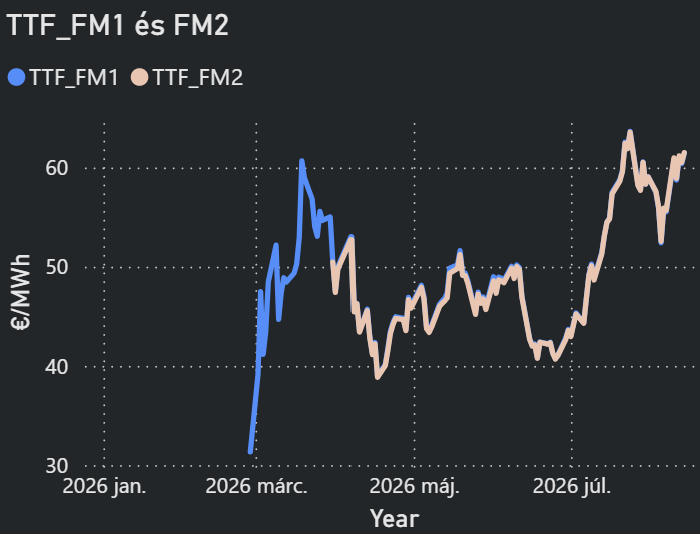
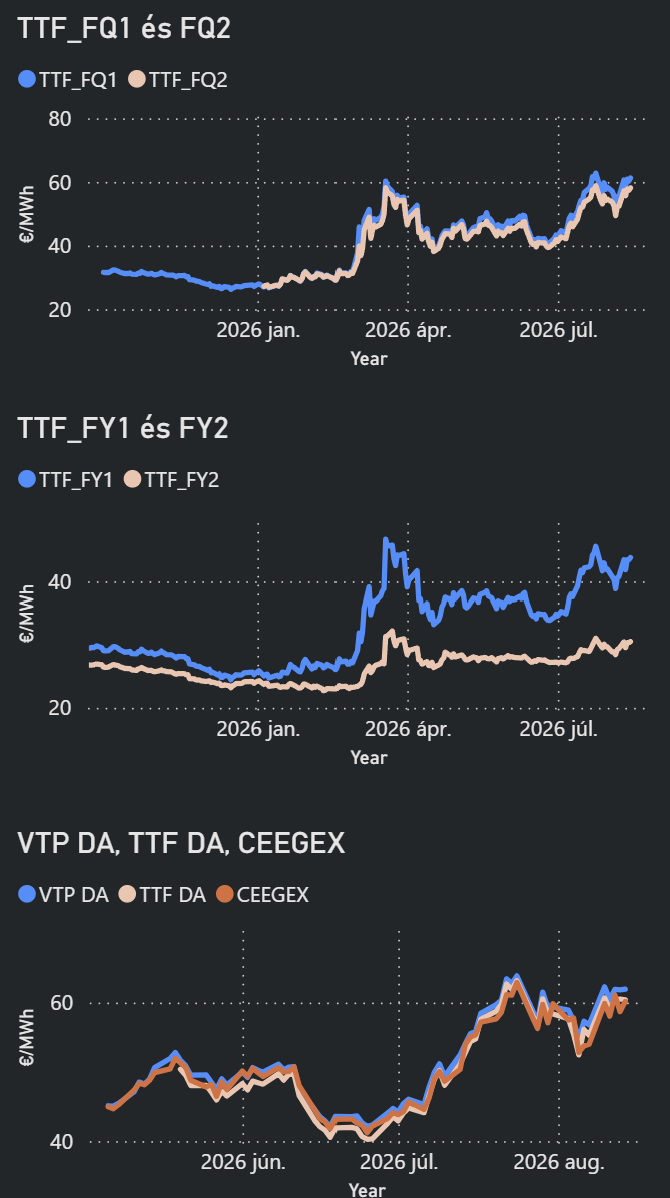
- A TTF front havi kontraktusa kedden a hűvösebb időjárási előrejelzés hatására 58,86 EUR/MWh-ra csökkent, majd szerdán 61,13 EUR/MWh-ra emelkedett.
- A pénteki ár (61 €/MWh) az előző pénteki 55,44 EUR/MWh-hoz képest 5,61 eurós, mintegy 10%-os heti drágulást jelentett.
- A hét eleji és közepi drágulást az amerikai–iráni tárgyalások elakadása, a Hormuzi-szoros korlátozott forgalma, az alacsony készletszint, a hőhullám és a norvég kiesések támogatták.
- A hét második felében a hűvösebb és csapadékosabb időjárás lehetősége mérsékelte az árakat, de a geopolitikai prémium nem épült ki a piacból.
- A nyári hőhullámok következtében a gázerőművi termelés több nyugat-európai országban átlagosan mintegy harmadával haladta meg a 2024–2025-ös nyarak szintjét.
- Elemzők szerint a TTF-nek 60 EUR/MWh felett kell maradnia vagy oda visszatérnie, ha Európának ázsiai verseny mellett további LNG-t kell bevonzania a tél előtti tárolófeltöltéshez.
- Az alapok TTF nettó long pozíciója 6,9%-kal, 17 TWh-val 228 TWh-ra csökkent; a long állomány 399 TWh, a short 171 TWh volt.
EURÓPAI GÁZIMPORT
LNG: 61,60 EUR/MWh
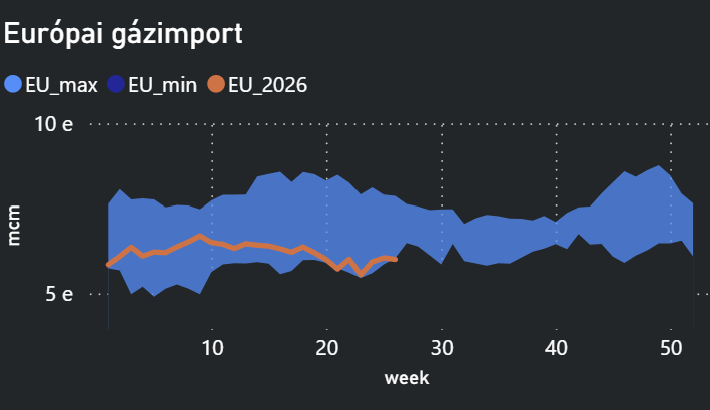
- Európa és Törökország heti LNG-importja a hét eleji becslés szerint 3%-kal, 2,03 bcm-ről 2,09 bcm-re emelkedhetett, ami öthetes csúcsot jelentene.
- A havi Kpler-előrejelzés szerint Európa augusztusban 6,13 millió tonna, körülbelül 8,3 bcm LNG-t importálhat. Ez 1,1%-kal több a júliusi 6,07 millió tonnánál, amely 2024 augusztusa óta a legalacsonyabb havi érték volt.
Az augusztusi európai LNG-import ugyanakkor még így is körülbelül 15%-kal maradhat el az előző év azonos hónapjától. Az Egyesült Államokból érkező mennyiség havi alapon 22%-kal, 4,34 millió tonnára emelkedhet. - Augusztus 1 óta nem haladt át LNG-vel megrakott hajó a Hormuzi-szoroson.
- Európa LNG-beáramlása a pénteki értékelés szerint még mindig körülbelül egyharmaddal alacsonyabb volt az előző évinél, miközben az ázsiai import tartósan erős maradt.
- A legfrissebb adatok szerint ugyanakkor az ázsiai elszívó hatás rövid távon gyengülhet, ezért Európa ismét vonzóbb célállomássá válhat.
- Az amerikai és egyéb exportkapacitások karbantartások utáni szezonális növekedése javíthatja az őszi kínálati helyzetet.
FLOW: 314-328 avg mcm/d
- A Kollsnes feldolgozóüzem technológiai hibája csütörtökön 10,8 millió m³/napos kiesést okozott.
- Az Ormen Lange mező napi 8,9 millió m³-es karbantartási kiesését 2027. február 1-jéig, négy hónappal meghosszabbították. A hosszabbítás a téli mérlegből összesen körülbelül 1,1 bcm gázt vonhat ki.
EURÓPAI GÁZTÁROLÓK
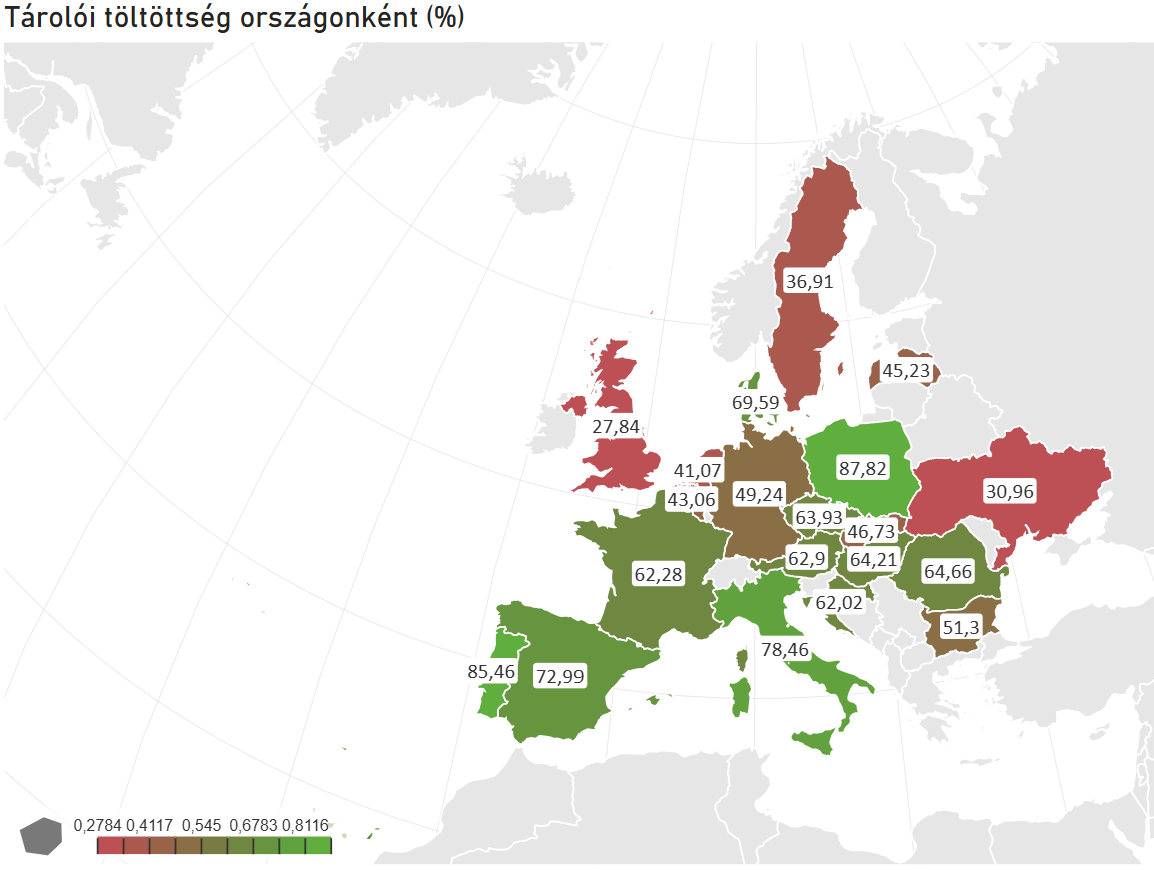
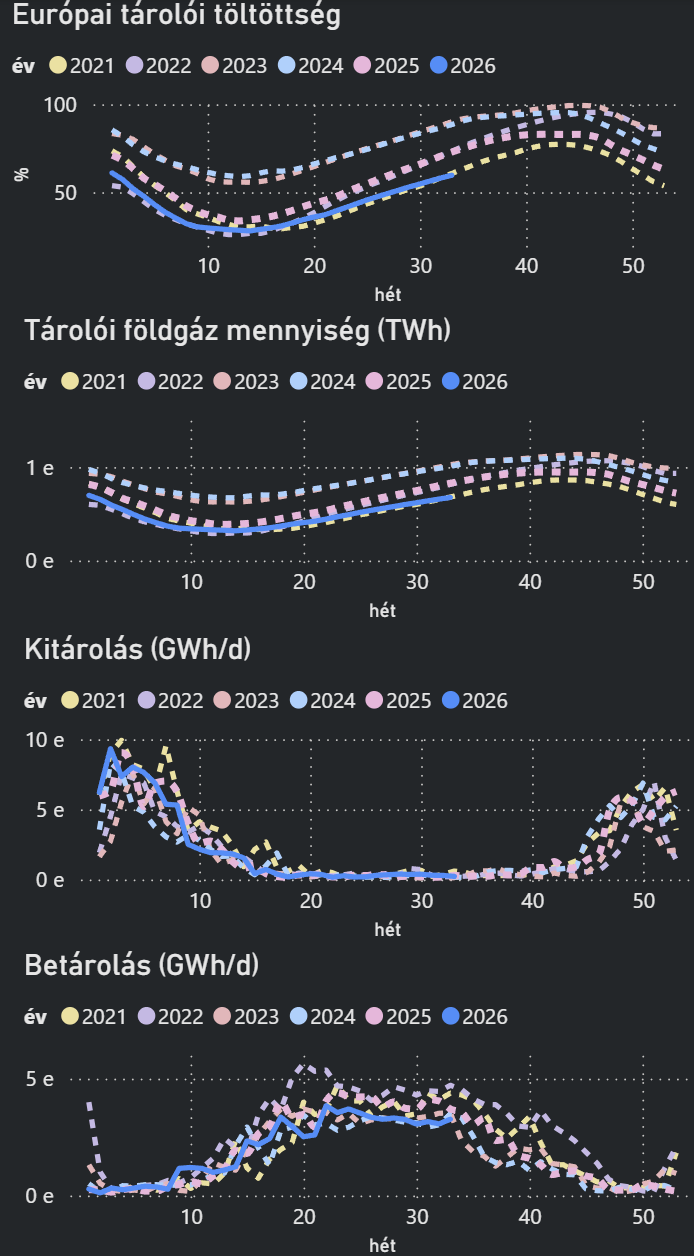
- Az uniós tárolói töltöttség 59,9% volt, ez egy hét alatt 1,8 százalékpontos emelkedést jelentett.
- A nyári betárolás üteme az alacsony LNG-import és a magas gázerőművi felhasználás miatt átlag alatti maradt.
- Németország tárolói mindössze 47,3%-on álltak, közel 18 százalékponttal az előző évi és 28 százalékponttal az ötéves átlag alatt.
A német szabályozás november 1-re átlagosan 70%-os töltöttséget ír elő, de az RWE szerint a jelenlegi piaci spreadek önmagukban nem biztosítanak elegendő betárolási ösztönzőt. - Az Energy Aspects az elhúzódó Ormen Lange-kieséssel együtt 2027. március végére mindössze 21 bcm-es, a kapacitás 19%-ának megfelelő uniós készletszintet valószínűsít.
- Az ukrán cél 14,6 bcm a december–márciusi időszak előtt; a rendelkezésre álló adatok alapján jelentős többlet uniós importra legalább november elejéig nem feltétlenül lesz szükség.
Az orosz támadások ugyanakkor csökkentették Ukrajna belföldi termelését, ezért a téli importigény kockázata nem szűnt meg.
VILLAMOSENERGIA
MAGYAR PIAC
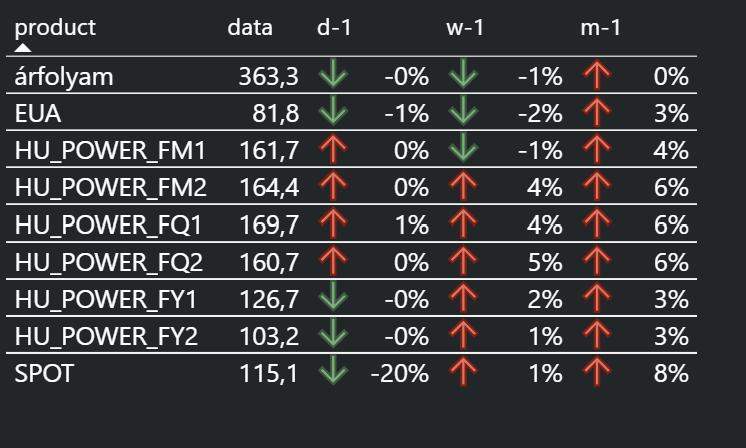
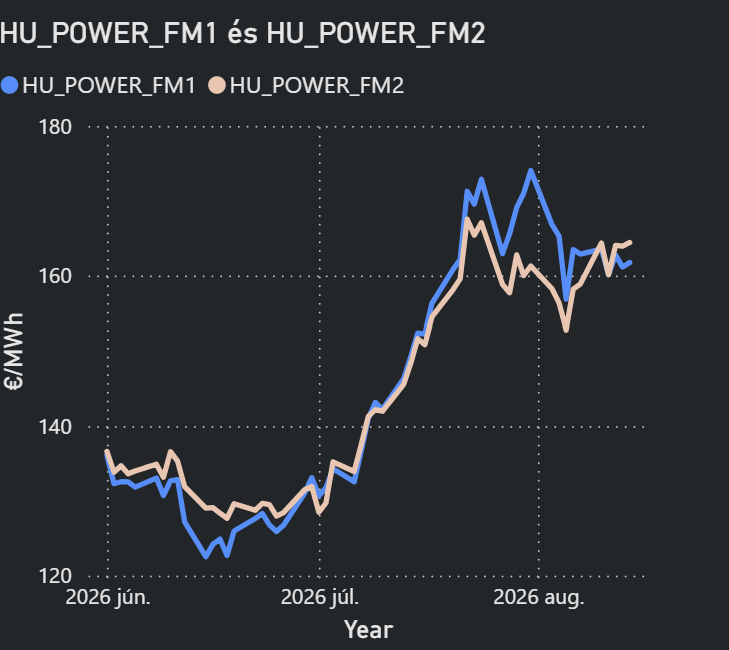
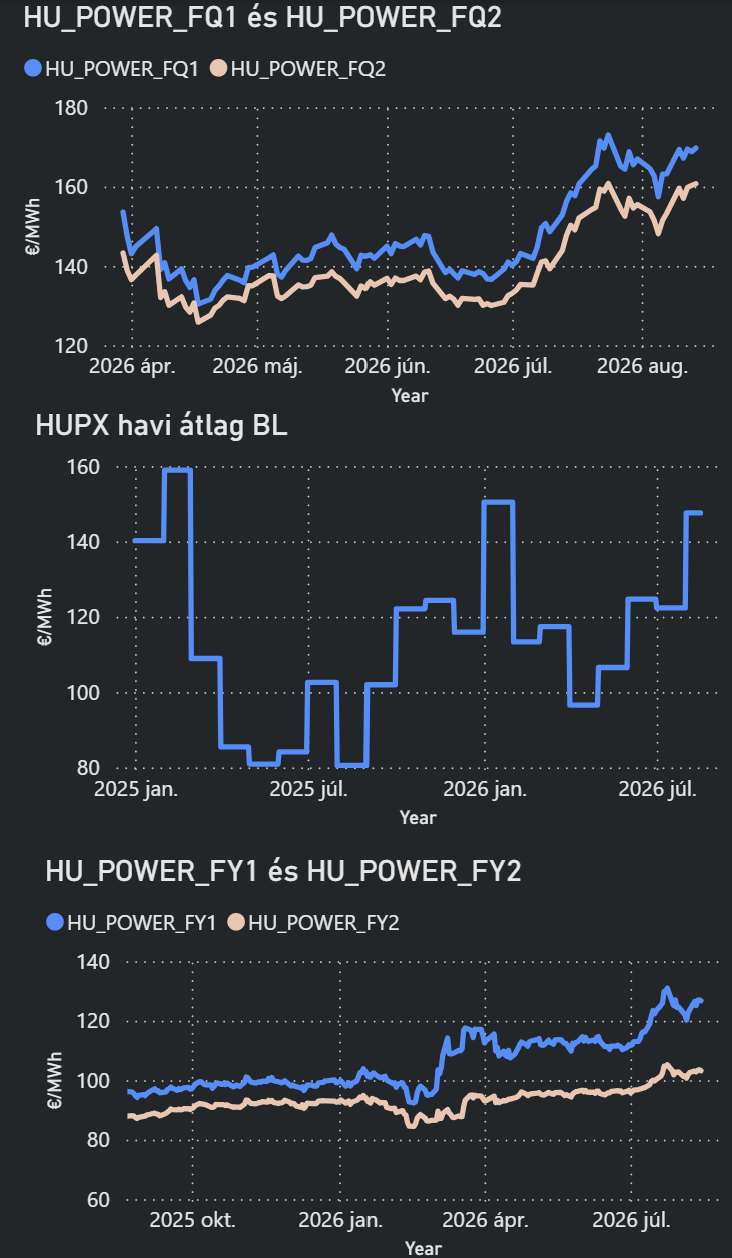
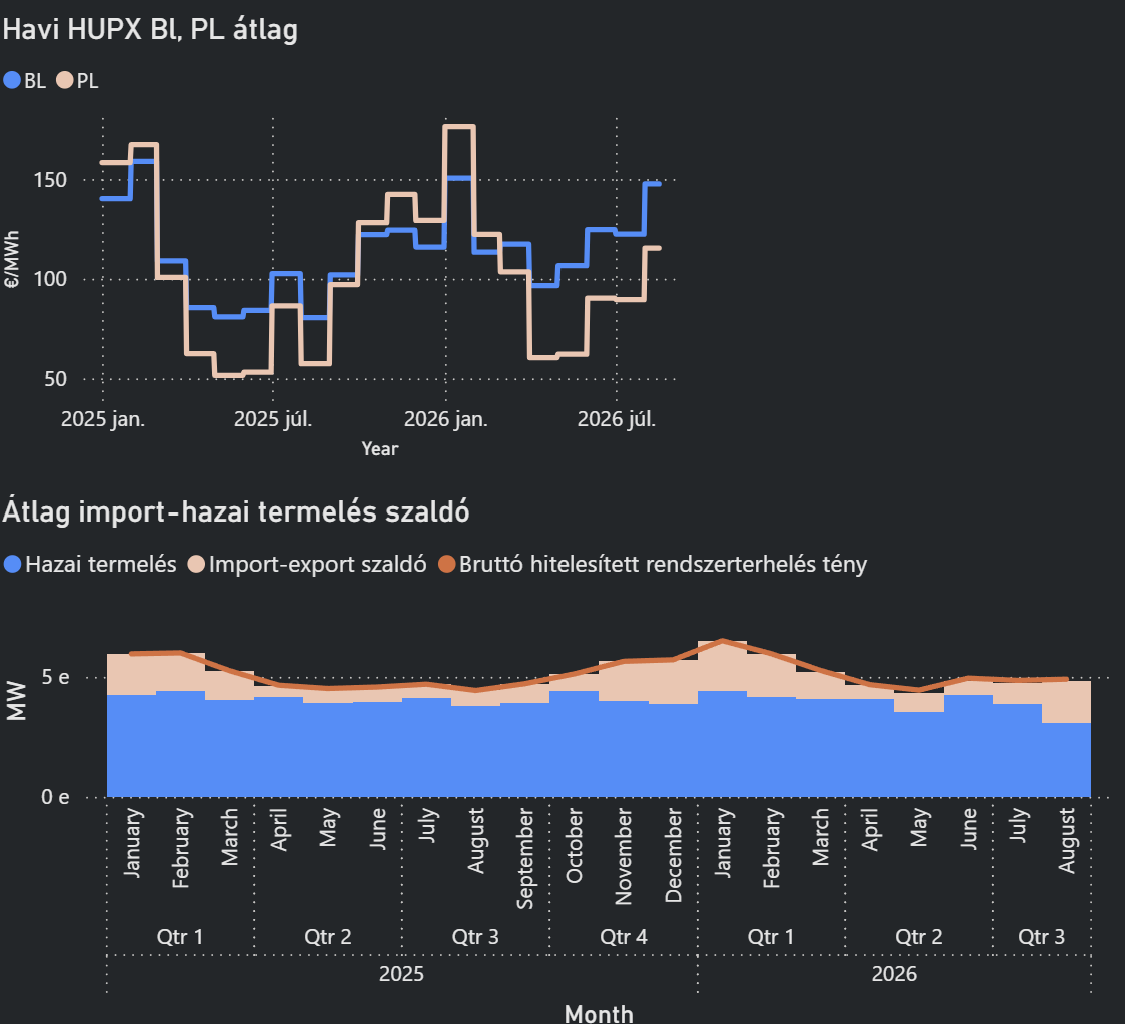
- A magyar másnapi ár szerdán 13%-kal 163,69 EUR/MWh-ra emelkedett. Csütörtökön a pénteki szállítású HUPX DAM több mint 12%-kal 143,76 EUR/MWh-ra esett.
A csökkenést a hőmérséklet mérséklődése, a hétvége előtti alacsonyabb kereslet és a magyar–román flow-based market coupling módosítása támogatta. - Paks termelése a Duna kritikus vízállása miatt korábban 0,24 GW-ra csökkent, majd 0.5 GW-ra emelkedett. A kormány védőgát építését rendelte el a paksi hűtőcsatorna vízellátásának biztosítására.
Átmeneti megoldásként két, egyenként 80 méteres uszály elsüllyesztése is szóba került, ami becslések szerint akár 20 cm-rel emelhetné a helyi vízszintet. - A magyar frontheti kontraktus szerdán körülbelül 160 EUR/MWh-n, a front havi termék pedig 162 EUR/MWh körül forgott. A forward árakat az aszály, a paksi korlátozások, Cernavodă teljes leállása, a gyenge vízerőművi termelés és a magas gázár támogatta.
NEMZETKÖZI PIAC
- A horvát órás fogyasztás kedden 21 órakor rekordot döntött 3,4 GWh-val; a napi felhasználás 64 GWh volt.
- A francia nukleáris termelés jövő héten 6,6 GW-tal, átlagosan 40,7 GW-ra nőhet, miközben a fogyasztás 0,9 GW-tal csökkenhet.
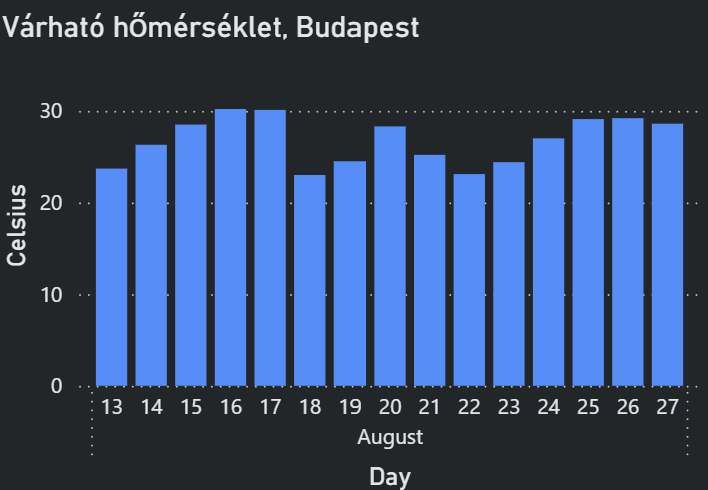
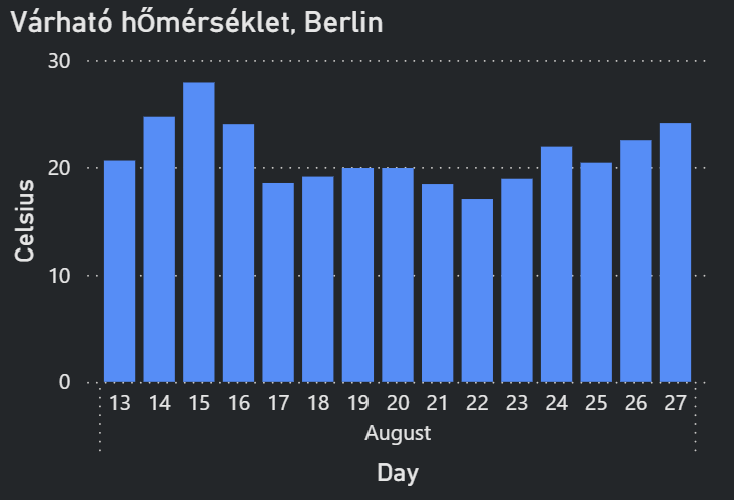
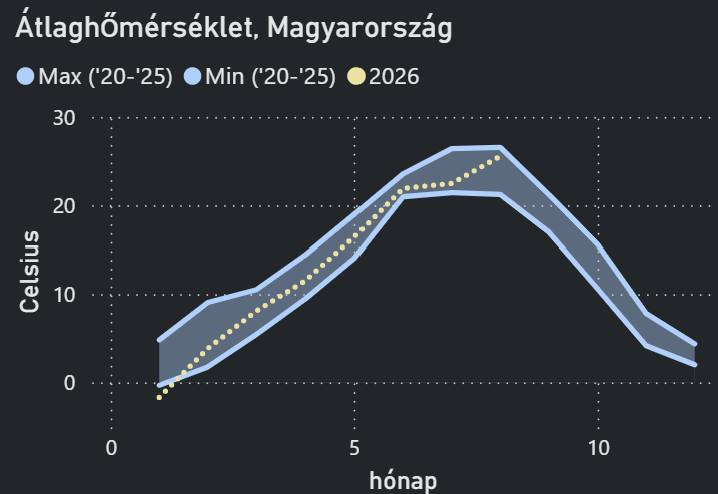
- Németországban a hőmérsékleti anomália az aktuális heti +3,3 °C-ról a következő héten –0,5 °C-ra csökkenhet. A hűvösebb idő korlátozza a front havi termék további emelkedését, de az alacsony gáztárolói szint miatt az árcsökkenési tér is mérsékelt.
- A francia téli villamosenergia-árak az aszálykockázat miatt mintegy 20%-kal emelkedtek. A piac 15–20 EUR/MWh hidrológiai prémiumot árazott a téli kontraktusokba. A francia víztározók készlete 2,2 TWh, a kapacitás 61%-a volt, ami 2015 óta a legalacsonyabb szint.
SPOT PIAC
HUPX YTD BL: 119 EUR/MWh
- A hűvösebb időjárás és Paks fokozatos visszaterhelése rövid távon lefelé mutató tényező.
- A délkelet-európai nukleáris kiesési arány Cernavodă teljes leállásával körülbelül 48%-ra, közel 2,9 GW-ra emelkedett. A két, összesen 1,35 GW-os cernavodăi blokk kiesése Románia villamosenergia-termelésének mintegy 20%-át érintette.
Krško a hét elején a magas Száva-hőmérséklet miatt 0,56 GW-on, kapacitásának 80%-án működött, pénteken pedig 0,68 GW-ra, közel 90%-ra terhelték vissza. - A régiós vízenergia-termelés a következő három hétben várhatóan 0,2–0,4 GW-tal maradhat a szezonális átlag alatt. A vízbeáramlások szeptember vége előtt várhatóan nem normalizálódnak, ezért a rövid görbe kockázati prémiuma fennmaradhat.
- Franciaországban a hőséghez kapcsolódó nukleáris kiesés előbb 9,6 GW, a flotta 15,2%-a, majd szombatra 10,7 GW, 16,9% volt.
- A közép- és délkelet-európai vízszintek több országban húszéves minimum alatt voltak, a vízbeáramlások a normál érték körülbelül 50%-án álltak.
EGYÉB FUNDAMENTUMOK, HÍREK
DAX INDEX:
EUA:
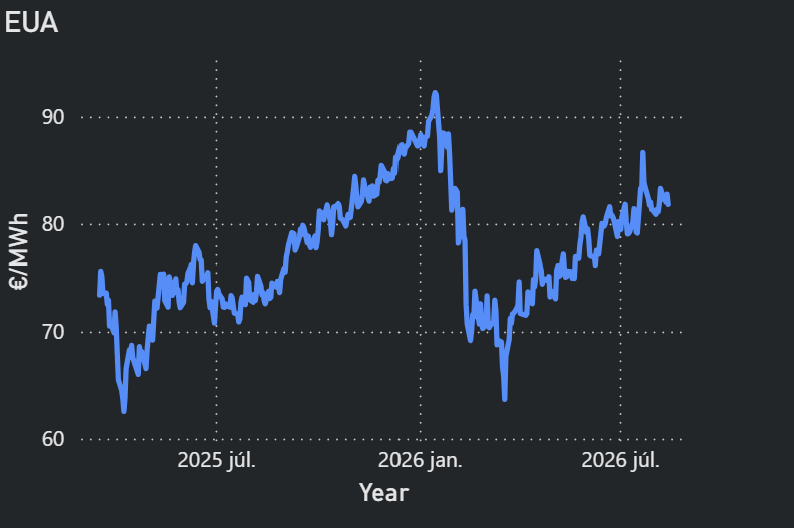
- – A 2026. decemberi EUA pénteken 82,36 EUR/t körül forgott.
- A kontraktus a hét nagy részében a 81–84 EUR/t közötti szűk sávban maradt.
- A hőhullám, a hűtési kereslet, valamint a magasabb gáz- és szénerőművi termelés fundamentálisan támogatta a karbonárat.
- A spekulatív alapok nettó long pozíciója 5%-kal, 2,3 millió tonnával 44,2 millió tonnára nőtt.
- Szeptemberben közel 50 millió EUA kerülhet aukcióra, szemben az augusztusi, valamivel több mint 30 millió egységgel. A mintegy 20 millió tonnás kínálatnövekedés rövid távon korlátozhatja az emelkedést.
- A szeptember 30-i compliance-határidő közeledése és a kereskedők nyári szabadságról történő visszatérése ugyanakkor növelheti a keresletet és a likviditást.
- Rövid távon a 80–85 EUR/t sávból való tartós kitöréshez erősebb fundamentális vagy pozicionálási impulzus szükséges.
OLAJ:
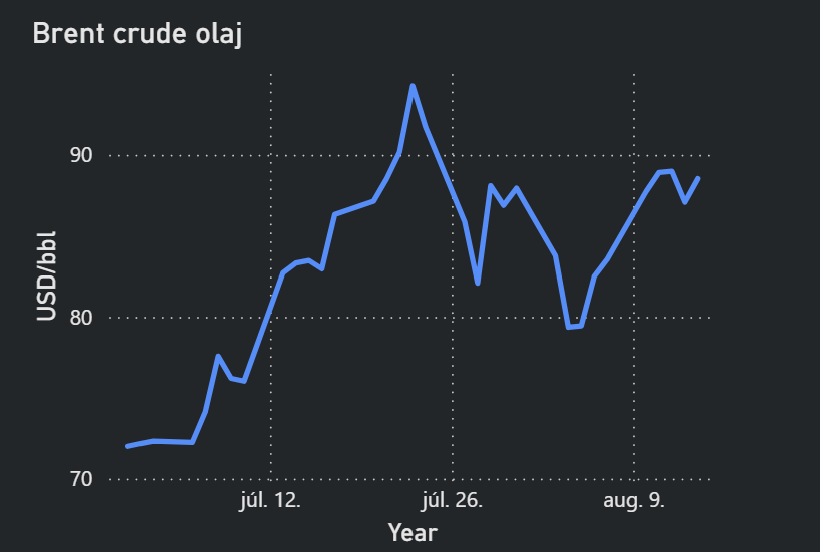
- A Brent pénteken 87,70 USD/hordó körül forgott és több mint 4%-os heti emelkedés felé tartott.
- Az Egyesült Államok az iráni hajózás és kikötők elleni tengeri blokád határozatlan idejű fenntartását helyezte kilátásba.
- A Hormuzi-szorosban és a Vörös-tengeren történt újabb hajótámadások fenntartották az ellátási kockázati prémiumot.
- Az IEA 2026-ra napi 1,6 millió hordós globális keresletcsökkenést vár, szemben a korábbi napi 1 millió hordós becsléssel.
- A globális kínálat ugyanakkor napi 4,3 millió hordóval, körülbelül 4%-kal eshet vissza, ezért a gyenge kereslet ellenére is feszes maradhat a mérleg.
- A kínai vásárlások normalizálódása ismét gyorsan szűkítheti a globális kínálati mérleget.
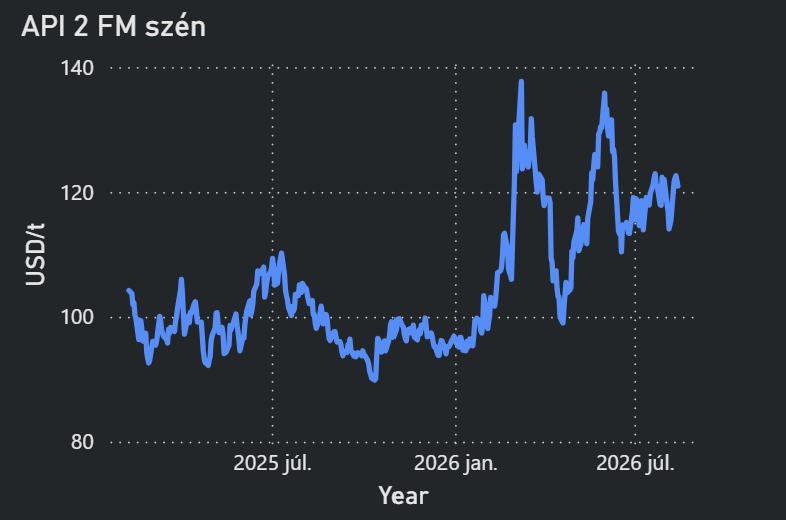
- A Rajna Kaubnál mért vízszintje mindössze 15 cm volt, és az előrejelzés szerint akár 4 cm-re is csökkenhetett. Ez az 1880 óta vezetett adatsor legalacsonyabb szintje. A sekély víz miatt az uszályok sok esetben csak normál rakományuk körülbelül 25%-át tudták szállítani. A német erőművek ezért egyre nagyobb mértékben próbáltak vasúti szállításra áttérni.
SZÉNPIAC:
METEOROLÓGIA:
2026.08.17