
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
GÁZPIAC
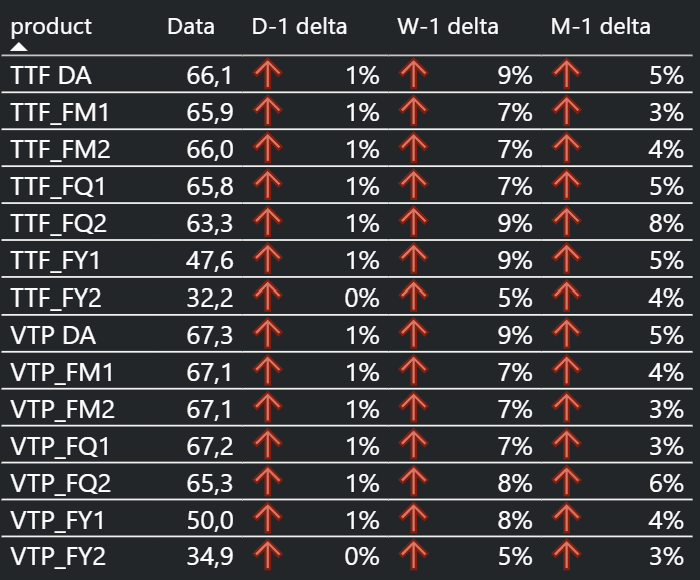
- Forward árak: kétirányú kockázat – az időjárás és az erőművek visszatérése lefelé, míg a TTF és a geopolitikai prémium felfelé hat; a magyar Q4 már 171 EUR/MWh körül jár, a TTF FM pedig 67 €/MWh körül.
Összkép: a gáz és az olaj fundamentálisan továbbra is bullish, a magyar és régiós áram rövid távon bearish korrekció előtt állhat, az EUA pedig egyelőre semleges, sávos maradhat. - TTF: továbbra is bullish – a front havi ár elérte a 66,96 EUR/MWh-t; a 61,8%-os uniós tárolói töltöttség, a norvég kiesések és a Hormuzi-szoros korlátozott forgalma fenntartja a kockázati prémiumot.
- Kritikus árszint: 60 EUR/MWh – Európának várhatóan e szint felett kell tartania a TTF-et ahhoz, hogy havonta több mint 140 LNG-rakományt vonzzon, és versenyezni tudjon a 64,95 EUR/MWh-nak megfelelő JKM-mel.
- Kårstø-kiesés – a norvég feldolgozóüzem problémája már mintegy 30 millió m³/napos korlátozást okoz; a kiesés időtartama és a norvég flow alakulása rövid távon kulcsfontosságú.
- Téli készletszint – az EU 80%-ra csökkentette a tárolási célt, de az elemzők csak 68–73%-os feltöltöttséget várnak, ami hideg tél esetén komoly ellátási kockázatot jelentene.
- LNG-rakományok iránya – augusztusban eddig hat cargót irányítottak Európa felé és csak kettőt onnan el; figyelni kell, hogy a magasabb ázsiai árak megfordítják-e ezt a kedvező folyamatot.
ÁRAM
- Magyar spot: rövid távon bearish korrekció jöhet – Paks fokozatos újraindítása és a Duna várható 35–45 cm-es emelkedése érdemben csökkentheti a magyar és régiós spot árakat.
- Paks menetrendje a fő kockázat – az erőmű jelenleg csak 480–500 MW-on működik; minden újabb késés ismét felfelé mozdíthatja a HUPX-et és a rövid határidős magyar termékeket.
- Régiós időjárás – az átlagosnál több csapadék javíthatja a vízenergia-termelést és a nukleáris hűtési feltételeket, de a folyók teljes normalizálódása csak szeptember végére várható.
- Nemzetközi nukleáris rendelkezésre állás – figyelni kell Cernavodă és Kozloduy visszatérését, Krško stabil működését és a francia környezeti korlátozások csökkenését; Délkelet-Európa nukleáris kapacitásának még mindig jelentős része kiesett.
EUA
- EUA: egyelőre semleges – a decemberi kontraktus továbbra is a 81–84 EUR/t-os sávban mozog; a 81 EUR/t körüli technikai támasz és a szeptember 30-i megfelelési vásárlások korlátozhatják az esést.
- Pozicionáltság – a spekulatív nettó long állomány 13%-kal csökkent, ezért a gáz- vagy áramárak újabb emelkedése esetén ismét gyors pozícióépítés indulhat.
OLAJ ÉS GEOPOLITIKA
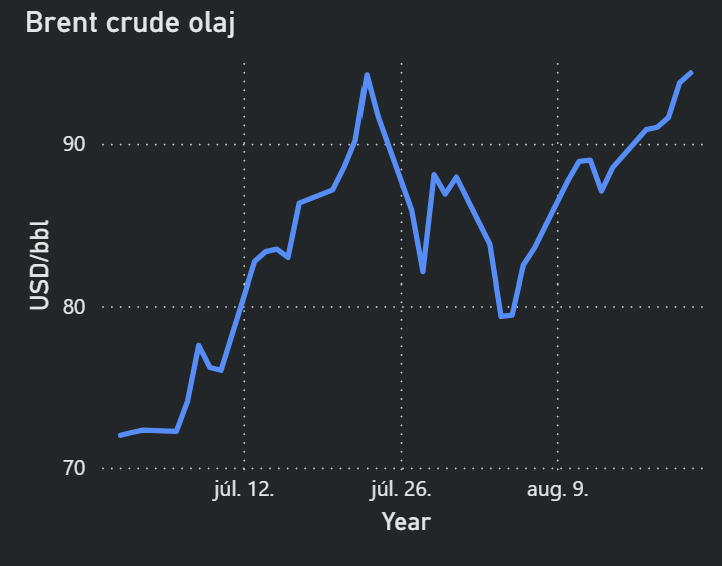
- Olaj: továbbra is bullish kockázat – a Brent 91,5 USD/hordó körül jár, miközben a Hormuzi-szoros napi hajóforgalma a korábbi 43-ról 9–12 áthaladásra esett.
Greenergy Market Review – 2026 w34
EURÓPAI GÁZPIAC
Bullish
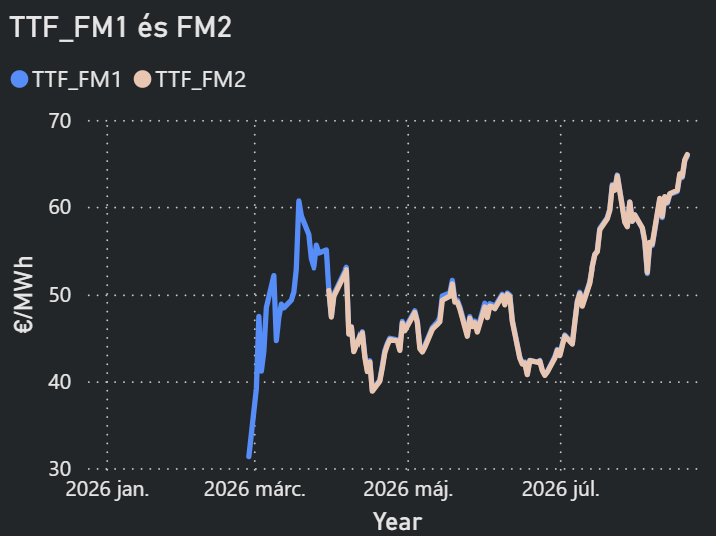
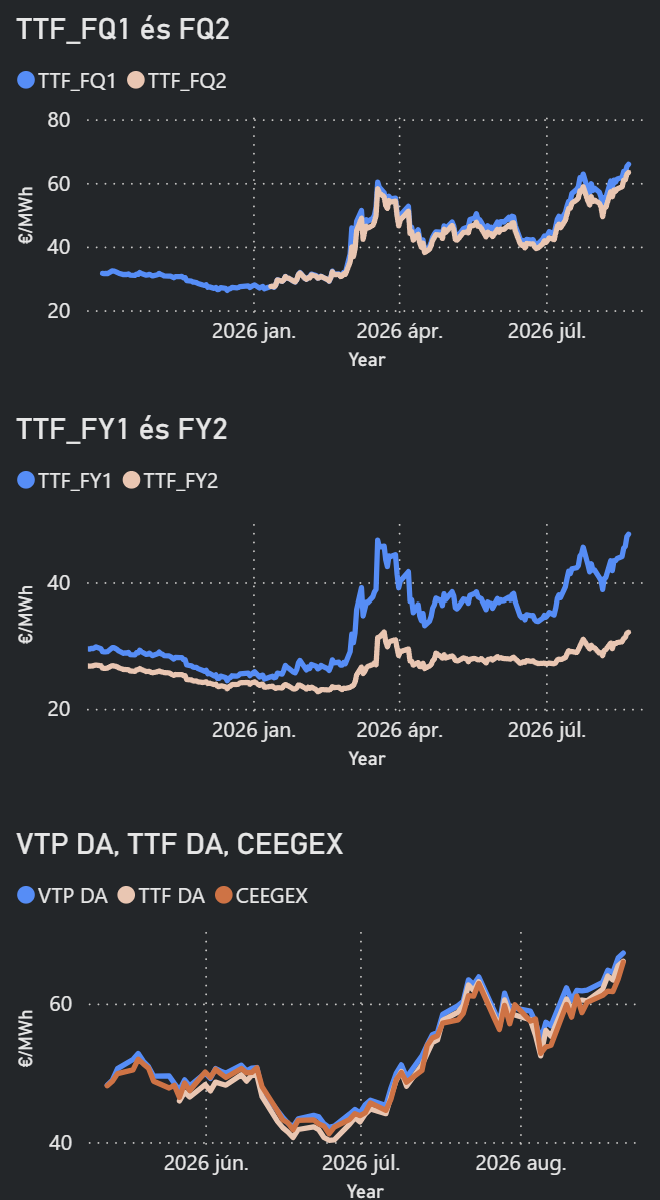
- A kontraktus péntek napközben 66,96 EUR/MWh-ig, új öthavi csúcsra emelkedett, és 3,5 éve nem látott zárószint közelébe került.
- A gázár a hét eleji 62,35 EUR/MWh-ról jelentősen erősödött, vagyis a korábbi technikai korrekció gyorsan kifulladt.
- Az emelkedés fő oka az alacsony európai tárolói készletszint és a következő tél szűkös kereslet-kínálati egyensúlyától való félelem.
- A befektetési alapok 4,3%-kal növelték nettó long gázpozíciójukat, ami azt jelzi, hogy a piac tartósabb ellátási kockázatokkal számol.
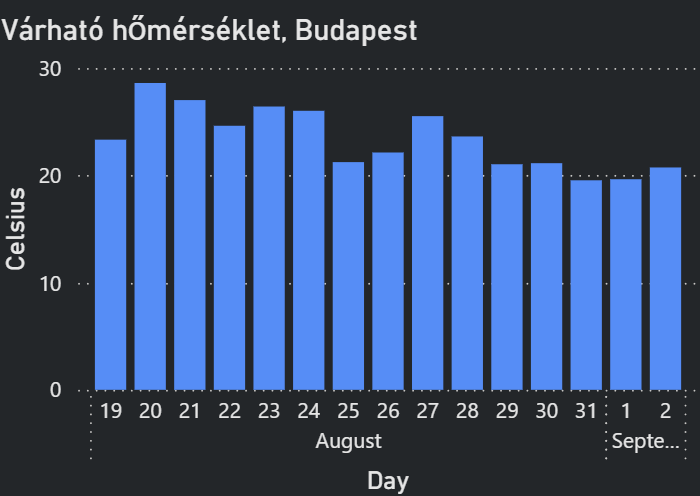
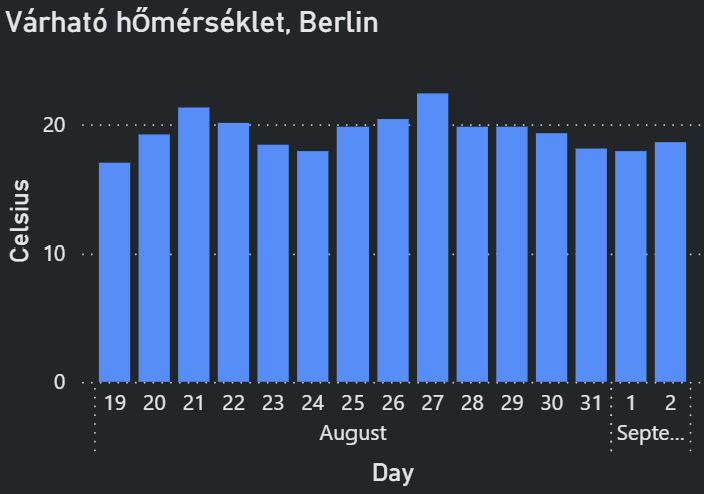
- Rövid távon a hűvösebb időjárás mérsékelheti az áramtermelési célú gázkeresletet, de a piac fókusza egyre inkább a téli ellátás felé fordul.
- A jelenlegi fundamentumok alapján a 60 EUR/MWh feletti árszint továbbra is szükséges lehet ahhoz, hogy Európa elegendő LNG-t vonzzon.
EURÓPAI GÁZIMPORT
LNG: 66,46 EUR/MWh
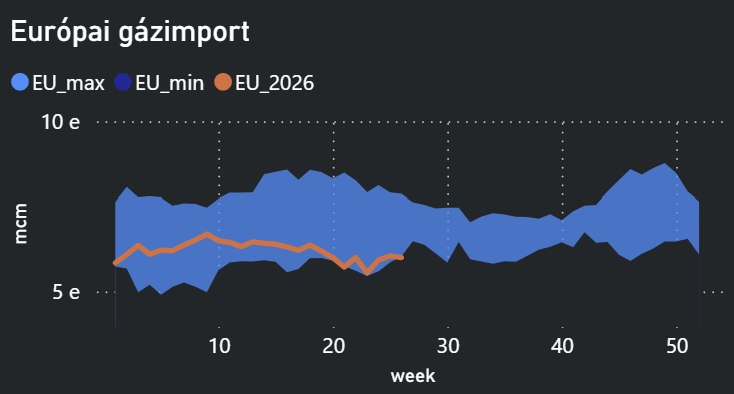
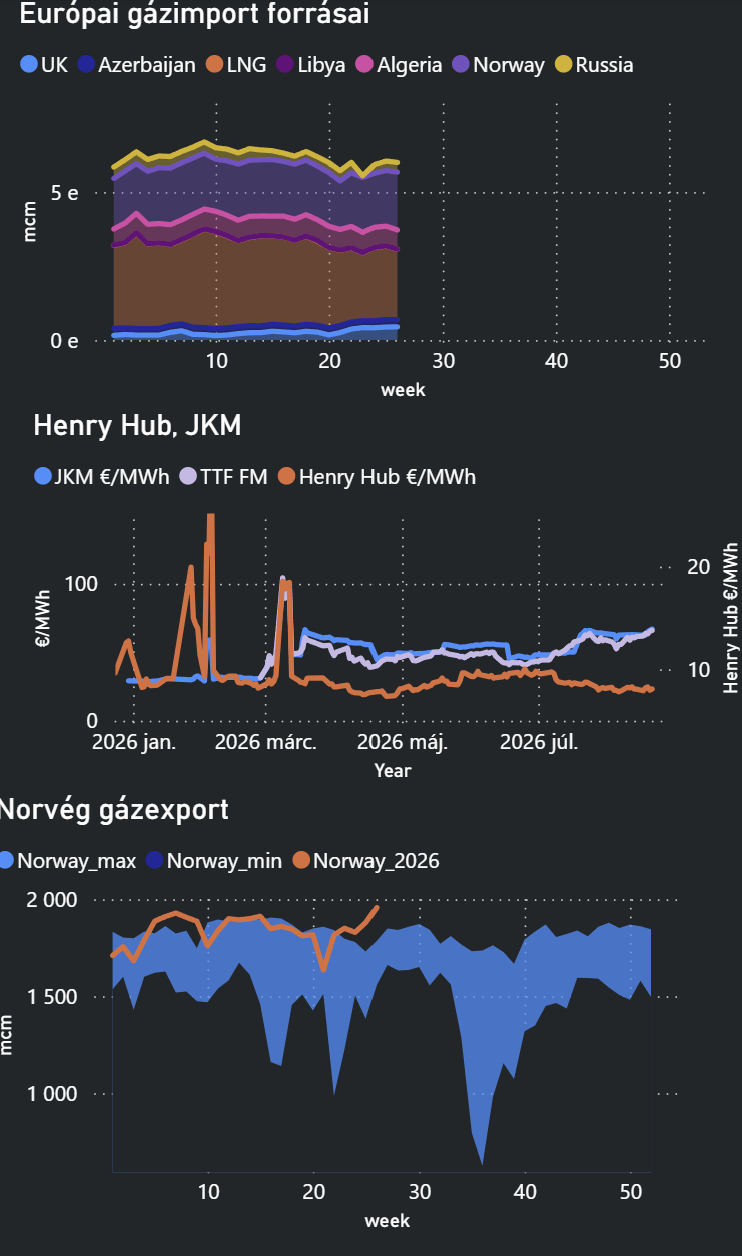
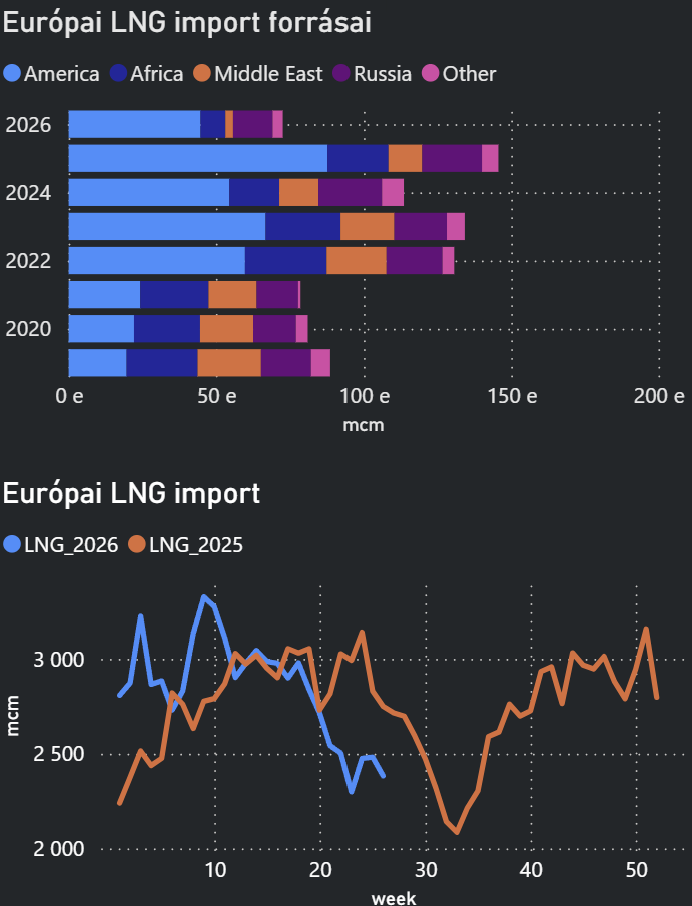
- Az EU és az Egyesült Királyság augusztusi LNG-importja várhatóan 12,5%-kal, 6,81 millió tonnára emelkedik a júliusi, kétéves mélypontot jelentő 6,05 millió tonnáról.
- Az európai LNG-import a legutóbbi vizsgált héten 19%-kal, kilenchetes csúcsra, 2,33 bcm-re emelkedett, bár a következő héten 15%-os visszaesést vártak.
- Az ázsiai JKM ára 22,082 USD/MMBtu-ra, azaz körülbelül 64,95 EUR/MWh-ra emelkedett, így Európának ismét erősebben kell versenyeznie az ázsiai vevőkkel.
- A magas ázsiai árak miatt Ázsia heti LNG-importja várhatóan 25%-kal, 3,99 millió tonnára, Kínáé pedig mintegy 40%-kal, 1 millió tonnára eshet.
- Európának a becslések szerint havonta több mint 140 LNG-rakományra lehet szüksége ahhoz, hogy megfelelő készletszinttel kezdje meg a telet.
FLOW: 314-335 avg mcm/d
- A norvég Kårstø gázfeldolgozó üzemben bekövetkezett nem tervezett meghibásodás a legfrissebb adat szerint mintegy 30 millió m³/napos kapacitáskiesést okozott. A korábbi becslés még 20 millió m³/napos korlátozással számolt, ezért a kiesés súlyosabbnak bizonyult az első jelzésnél.
EURÓPAI GÁZTÁROLÓK
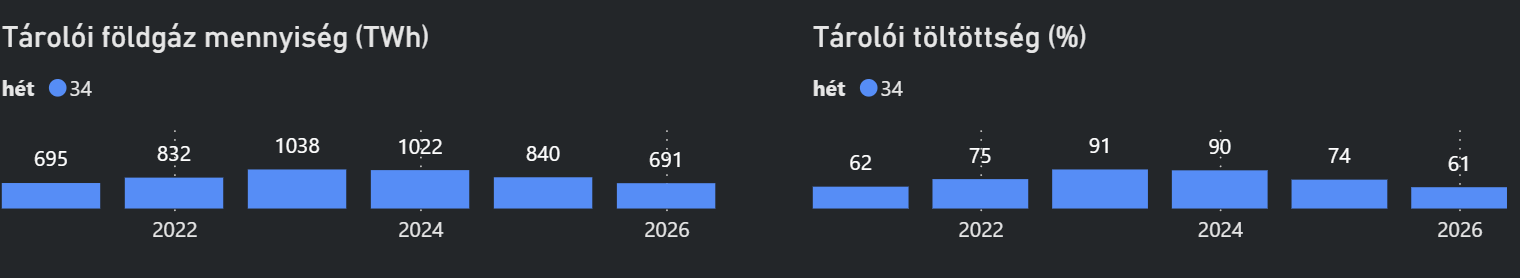
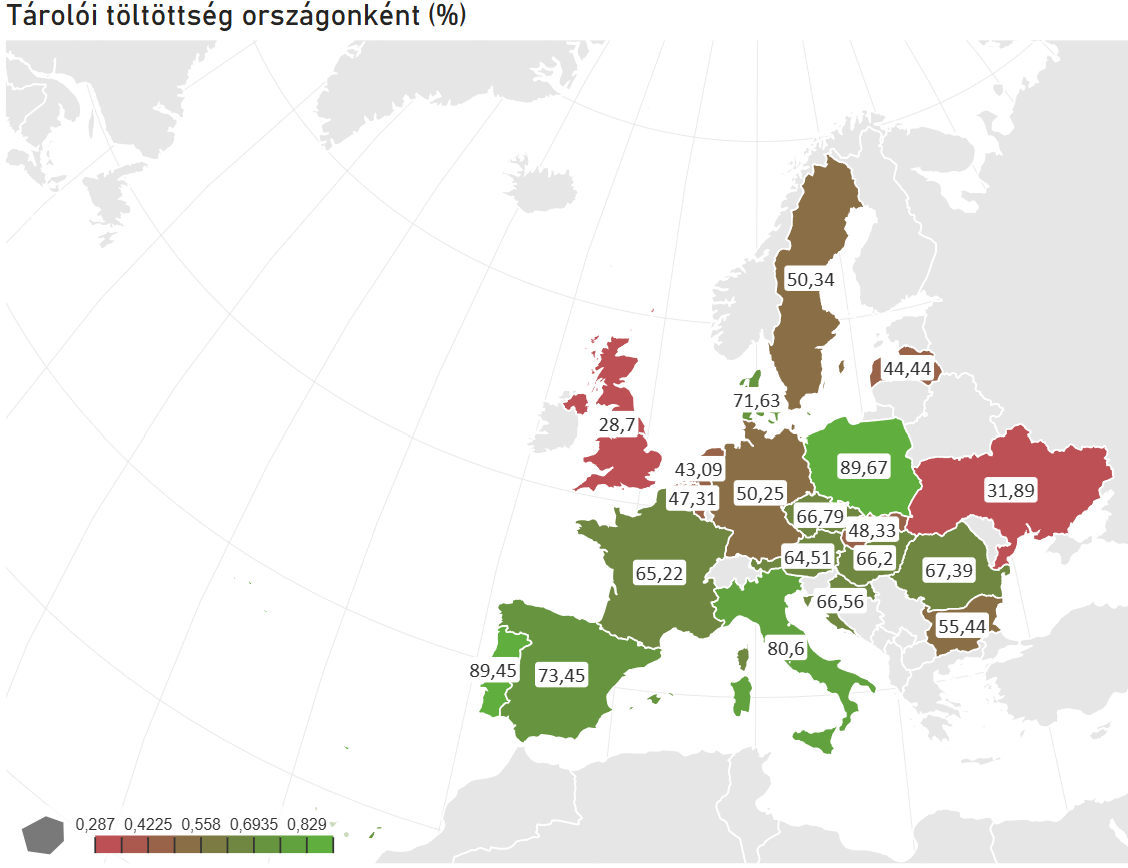
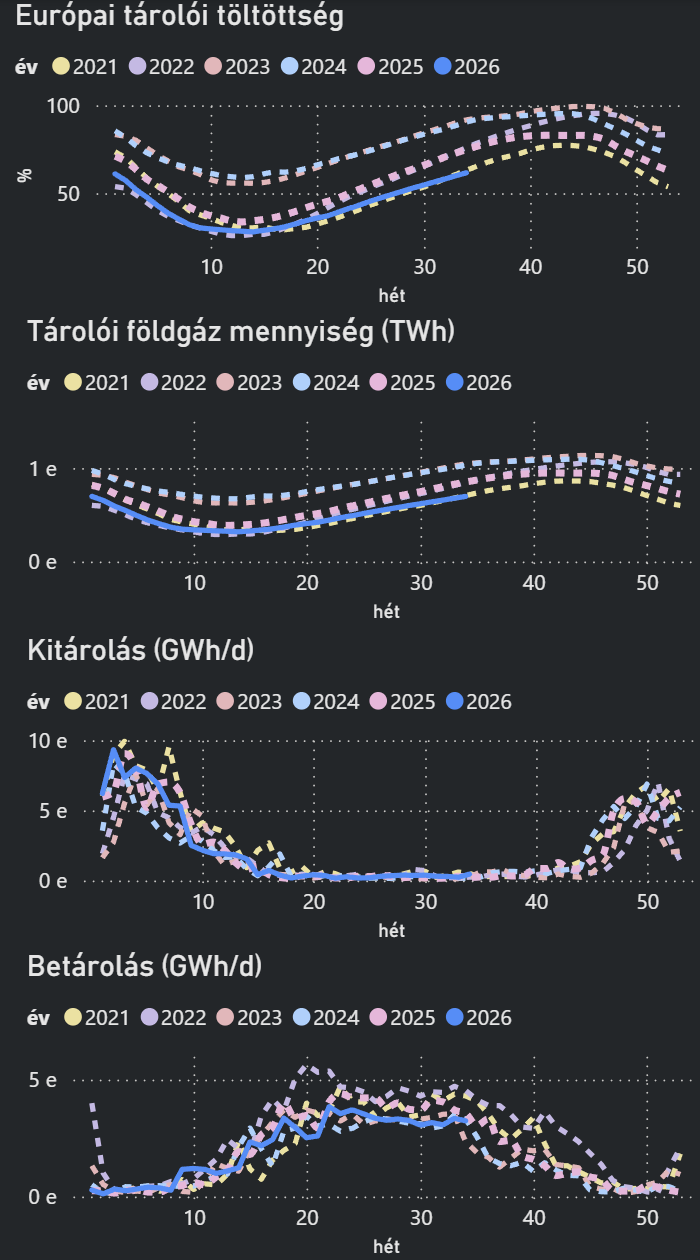
- Az uniós gáztárolók legfrissebb töltöttsége 61,8% körül alakult, ami továbbra is rendkívül alacsony az év ezen időszakában.
- Az EU a korábbi 90%-ról 80%-ra mérsékelte a tél előtti tárolási célját.
- Az elemzői előrejelzések ugyanakkor csak 68–73%-os tényleges töltöttséget valószínűsítenek a betárolási időszak végére. A korábbi Montel-forgatókönyvek ennél tágabb, 69–84%-os november 1-jei tartományt jeleztek az LNG elérhetőségétől és a betárolás ütemétől függően.
- Az április és július közötti nettó európai betárolás 325 TWh volt, ami 11%-kal maradt el az ötéves átlagtól. Ugyanez a betárolási volumen 18%-kal volt alacsonyabb, mint az előző év azonos időszakában.
- A tárolók havi alapon körülbelül 8 százalékponttal javultak, de a feltöltés jelenlegi üteme nem elegendő a történelmi átlagnak megfelelő téli indulókészlethez.
- Az alacsony készletszint miatt egy hideg tél, újabb norvég kiesés vagy tartós közel-keleti LNG-zavar jelentős további áremelkedést válthat ki.
VILLAMOSENERGIA
MAGYAR PIAC
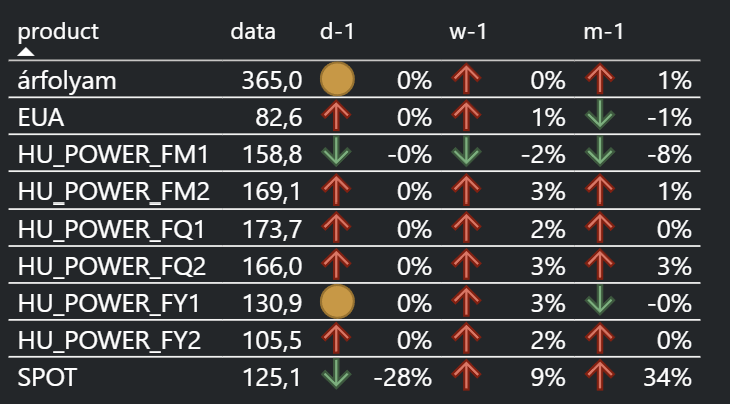
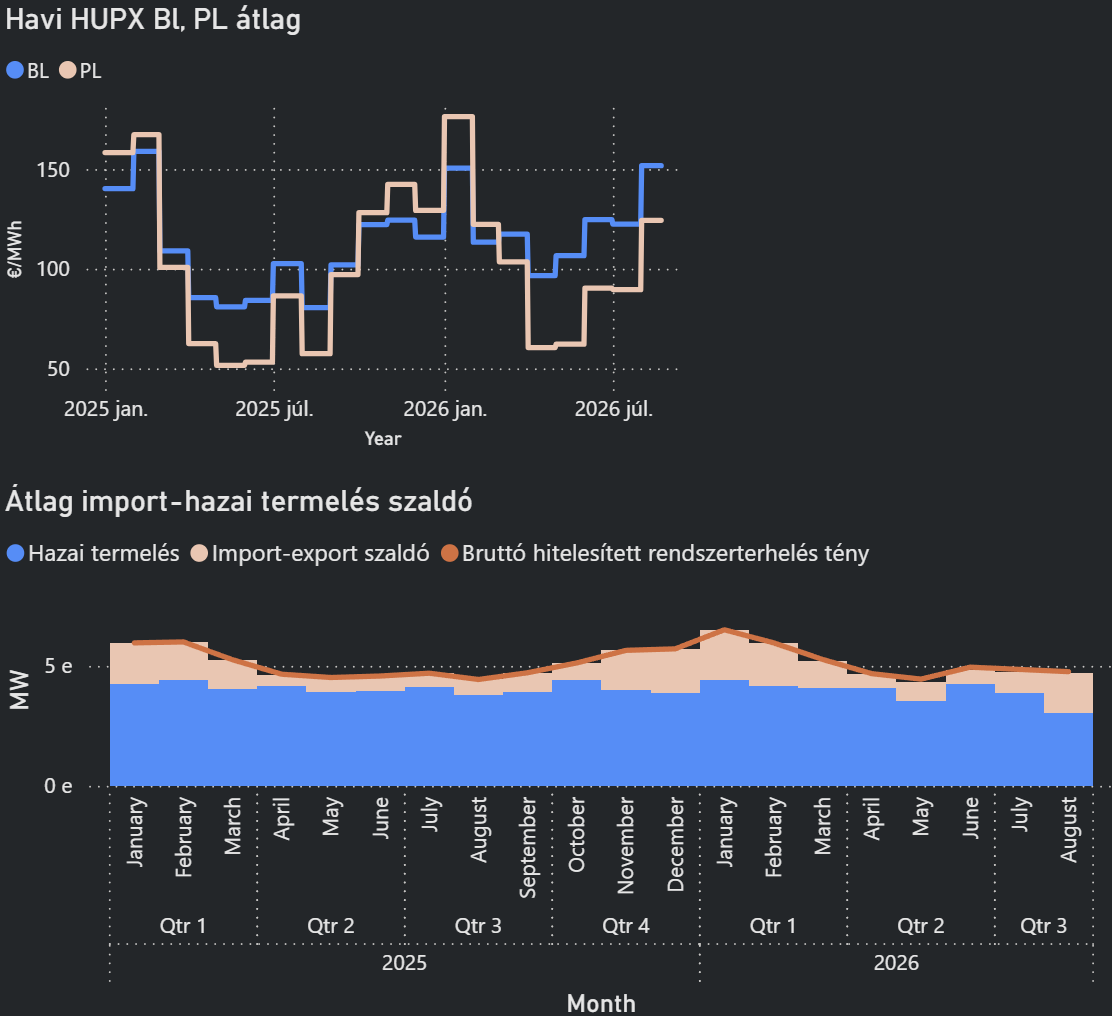
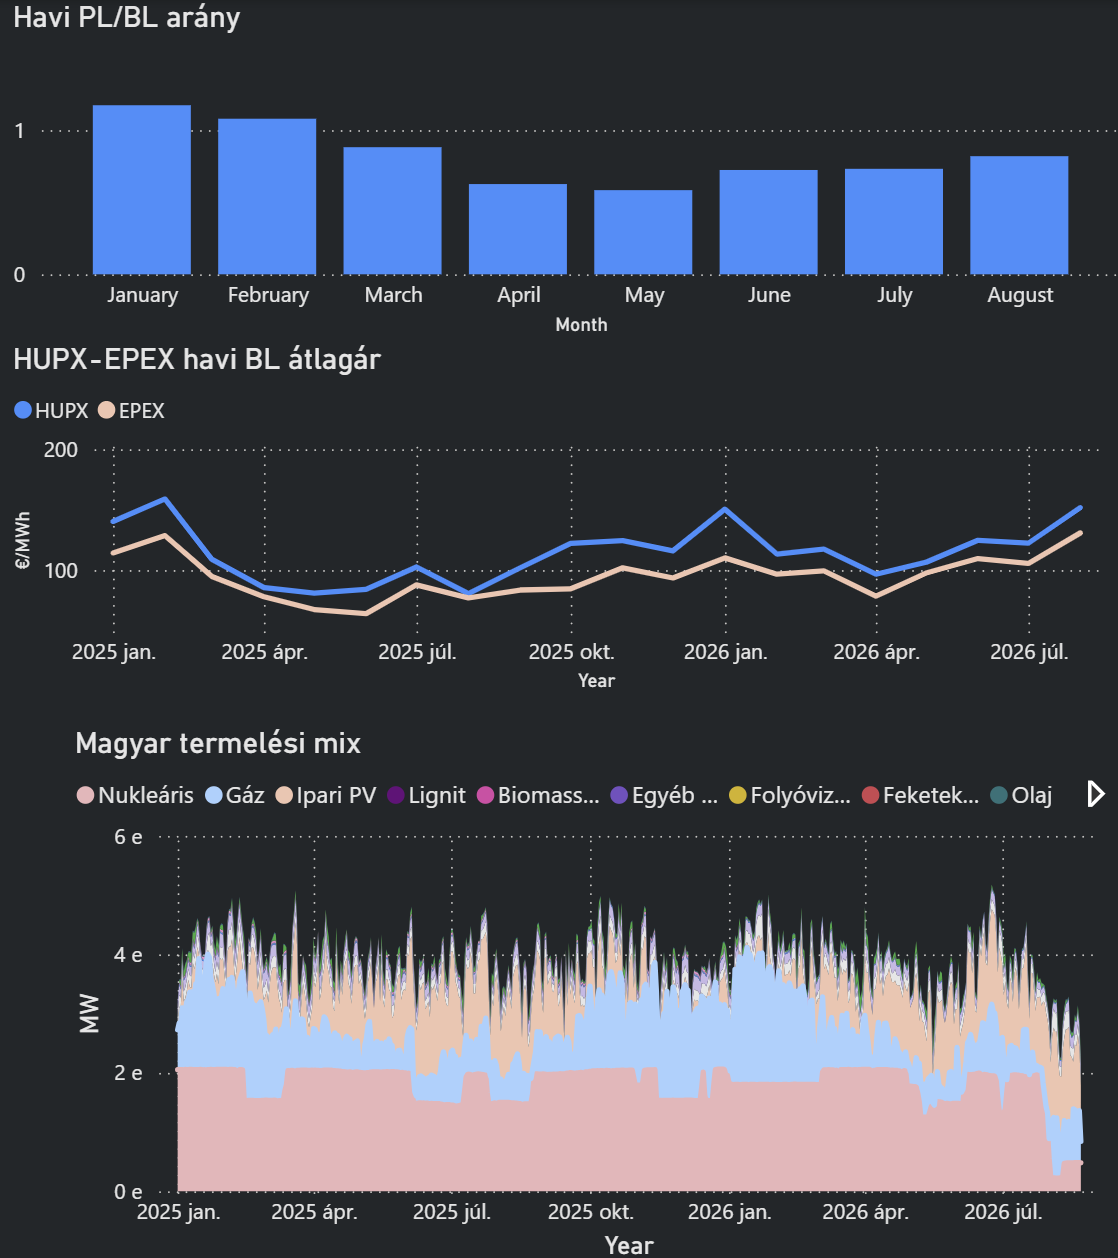
- A paksi termelés korlátozása miatt a magyar másnapi baseload ár először 183,86 EUR/MWh-ra, hathetes csúcsra emelkedett.
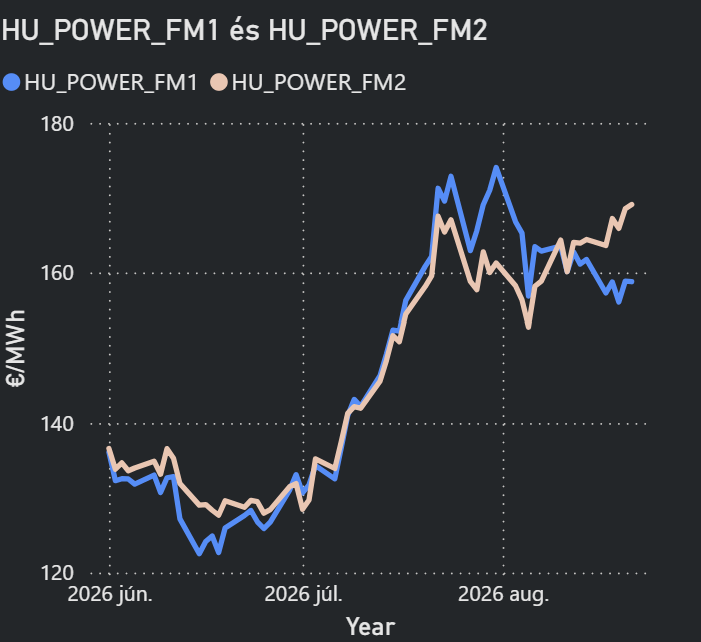
- A magyar frontheti kontraktus 2,99 EUR/MWh-val, 146,50 EUR/MWh-ra csökkent a csapadékosabb és hűvösebb időjárási előrejelzés hatására.
- A szeptemberi termék 158 EUR/MWh környékére esett, miközben a Q4-es kontraktus a geopolitikai prémium miatt 171 EUR/MWh-ra emelkedett.
- A 2 GW-os Paksi Atomerőmű jelenleg mindössze 480–500 MW-on, vagyis kapacitásának körülbelül negyedén üzemel. A visszaterhelés azonban megindult, ugyanis a Németországban és Ausztriában lehulló csapadék a következő héten 35–45 centiméteres vízszintemelkedést okozhat a Dunán.
SPOT PIAC
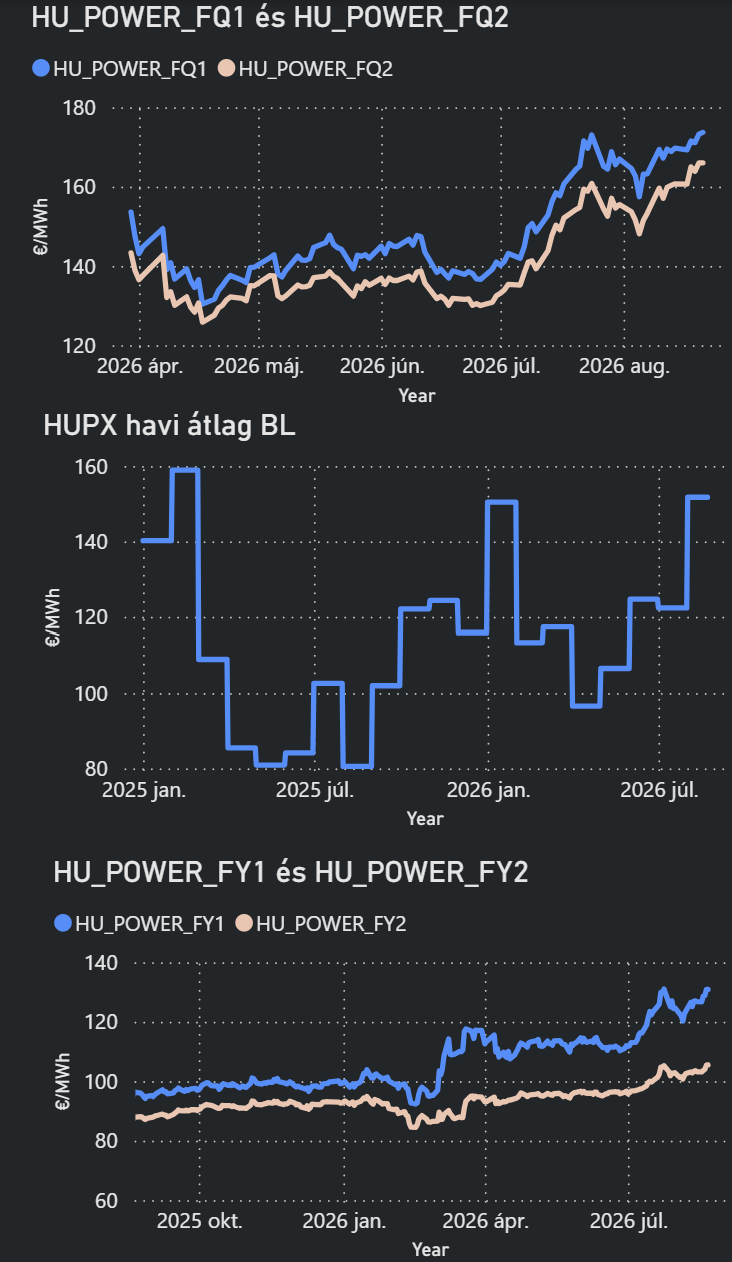
HUPX YTD BL: 122 EUR/MWh
- A romániai, 1,4 GW-os Cernavodă erőmű továbbra is kiesett, miközben a bolgár, 2 GW-os Kozloduj a rekordalacsony Duna-vízállás miatt 140 MW-tal kisebb kapacitáson termel.
- A szlovén Krško teljesítményét előbb 560-ról 680 MW-ra emelték, majd az erőmű visszatért a teljes, körülbelül 700 MW-os kapacitásra.
- A francia hőség miatt korlátozott nukleáris kapacitás a korábbi 11,6 GW-os, 18,4%-os csúcsról fokozatosan csökkent. A legfrissebb várakozás szerint a környezeti korlátozás 7,9 GW-ra, a francia flotta 12,7%-ára mérséklődhet.
EGYÉB FUNDAMENTUMOK, HÍREK
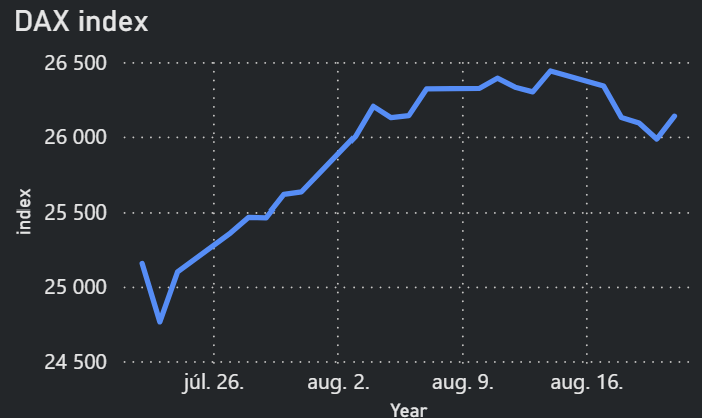
DAX INDEX:
EUA:
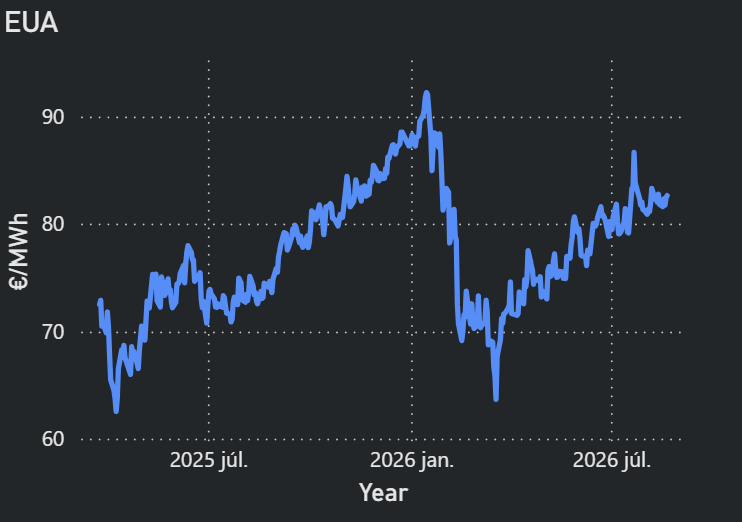
- A 2026. decemberi EUA-kontraktus pénteken kéthetes csúcs közelébe emelkedett, miközben továbbra is a 80 EUR/t feletti tartományban mozgott.
- A hét során az ár 81,10–81,92 EUR/t között alakult, az augusztus eleje óta jellemző 81–84 EUR/t-os sávban.
- A spekulatív befektetők nettó long pozíciója egy hét alatt 13%-kal, 38,7 millió tonnára esett.
- A pozícióleépítés ellenére a 81 EUR/t körüli technikai támasz egyelőre megakadályozta a nagyobb árzuhanást.
- A nyári szabadságolási időszak alacsony likviditása miatt a technikai alapú kereskedés a szokásosnál nagyobb szerepet játszik.
- A szeptember 30-i megfelelési határidő előtt várható vállalati vásárlások a következő hetekben támogathatják a kvótaárat.
- Rövid távon semleges, sávos piac valószínű, de a gázárak, az áramtermelési mix és a geopolitikai helyzet hirtelen kitörést okozhat.
OLAJ:
- A Brent ára a hét során 88,30 USD/hordóról 91,53 USD/hordóig, a WTI pedig 81,86-ról 84,64 USD/hordóig emelkedett.
- Az előző héten az olajárak több mint 5%-kal nőttek az olajszállító hajók és egy szaúdi finomító elleni támadások miatt.
- Bár a szoros hivatalosan nyitva van, a napi áthaladások száma a háború előtti 43-ról 9–12 hajóra esett.
- A vörös-tengeri húszi fenyegetések és a szaúdi export korlátozása tovább növelik a kínálati kockázatot.
- Egyes ázsiai országok már stratégiai olajkészleteik felszabadításával próbálják ellensúlyozni a szűkösebb ellátást.
SZÉNPIAC:
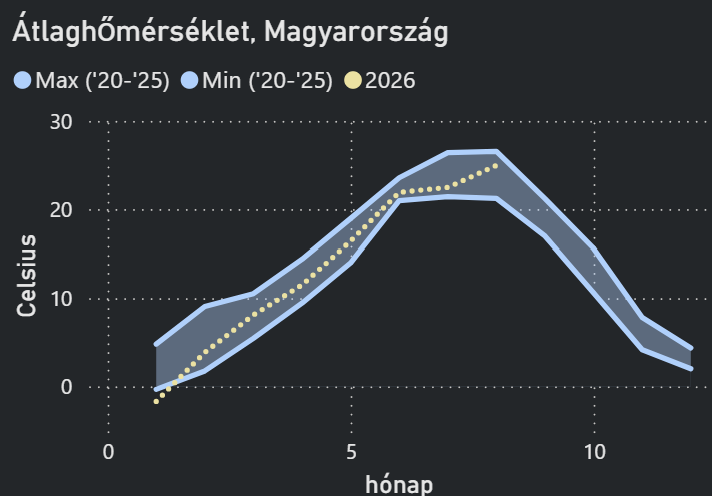
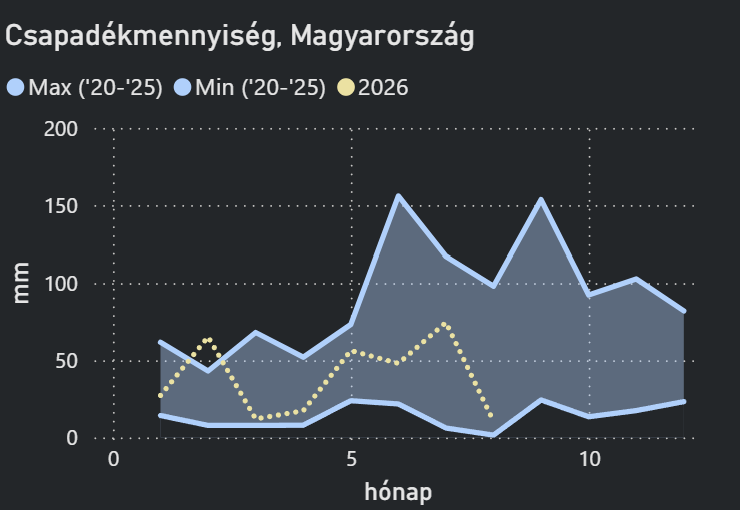
METEOROLÓGIA:
2026.08.24