
Greenergy Market Heti Energiapiaci Hírlevél
EURÓPAI GÁZPIAC
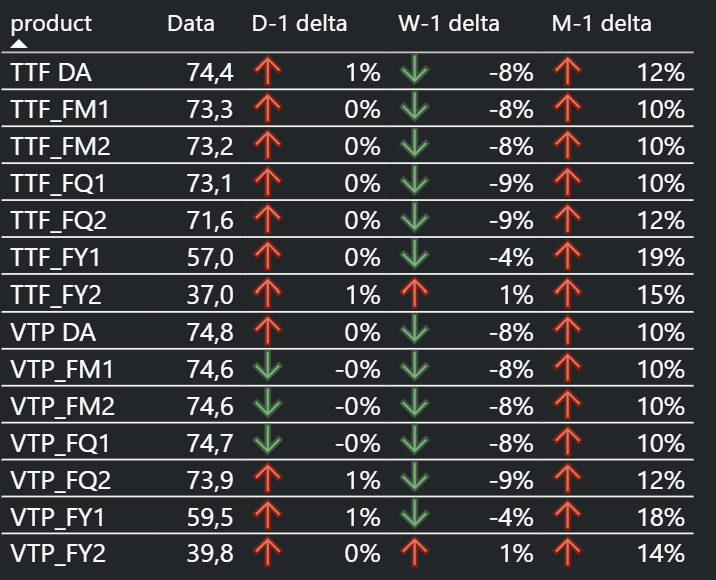
Bullish
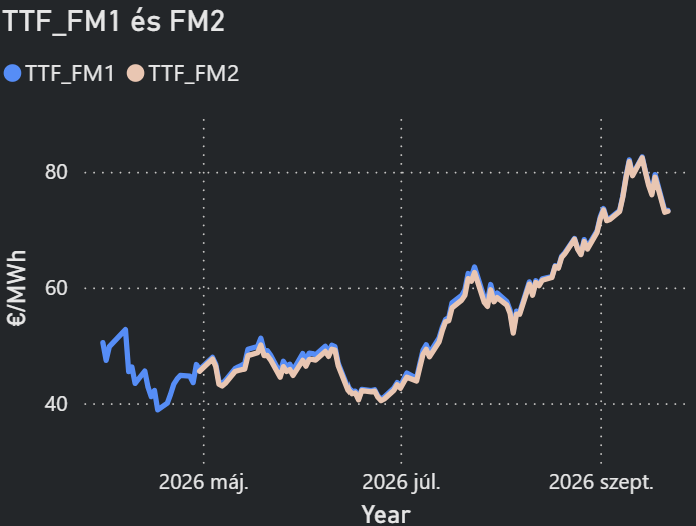
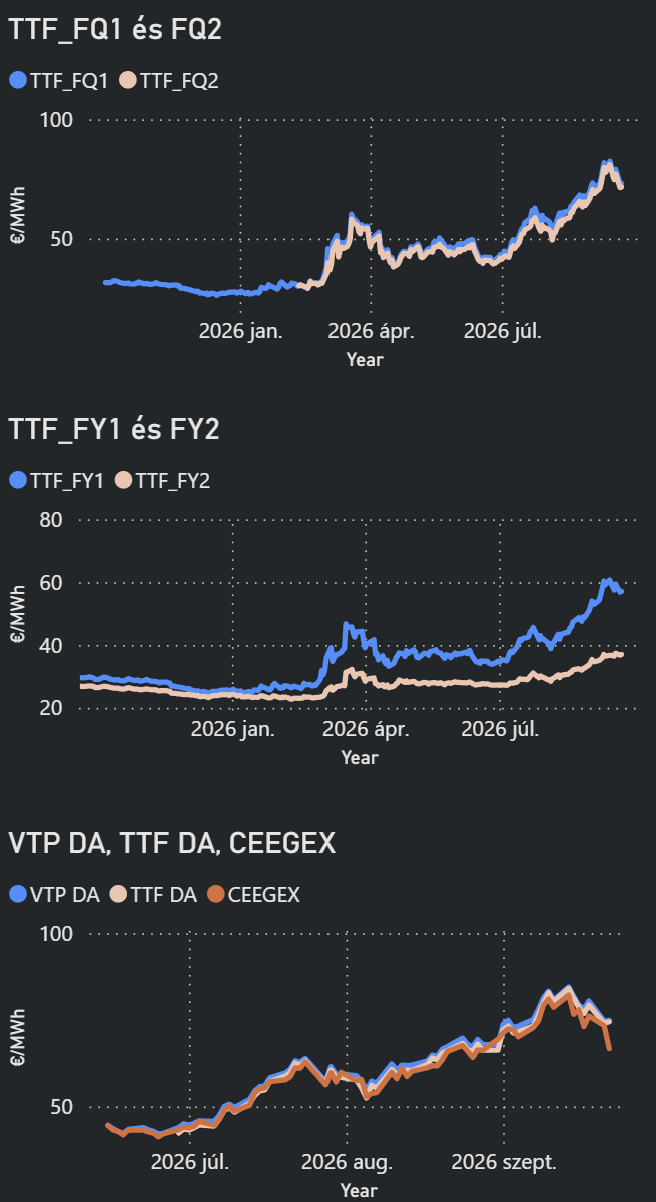
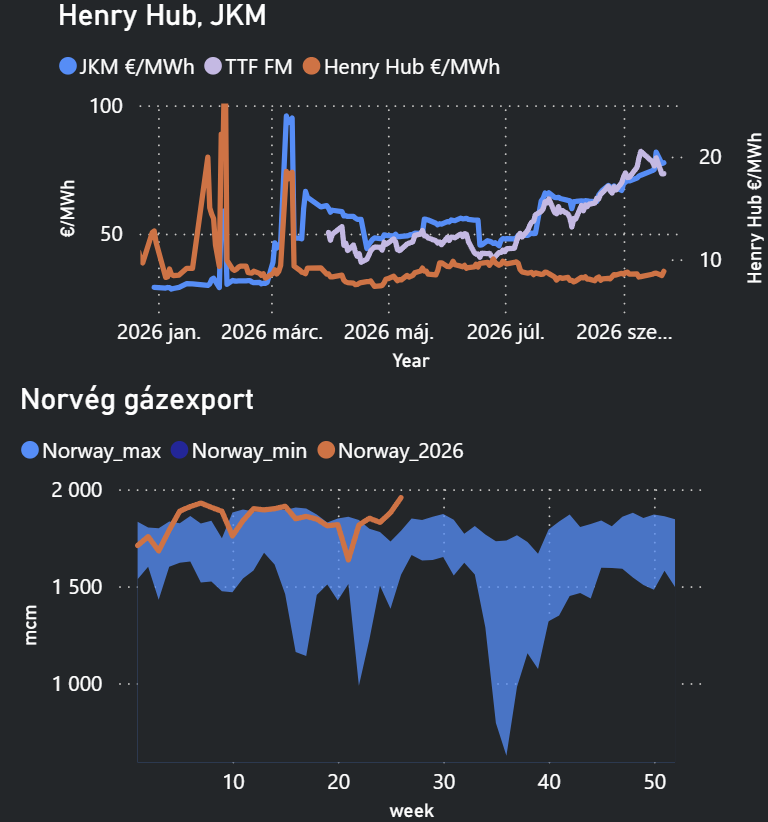
- A TTF front havi kontraktus a múlt hétfői 84,50 EUR/MWh-os, 2022 decembere óta nem látott csúcsról erősen visszakorrigált, majd 73–80 EUR/MWh közötti széles sávban mozgott.
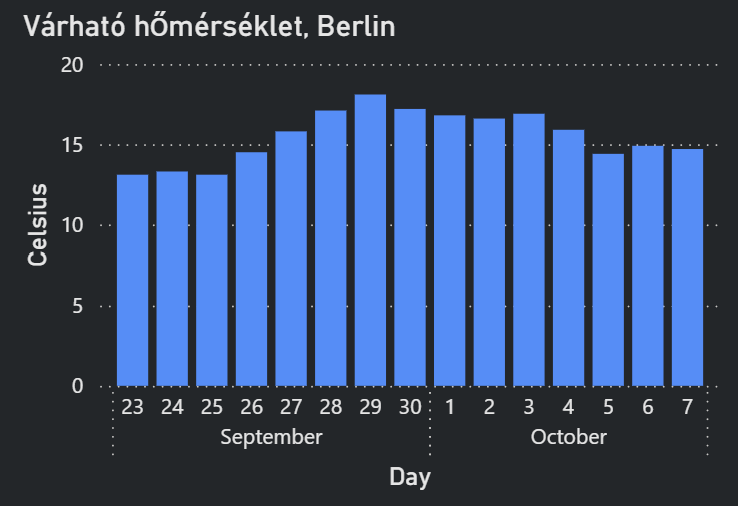
- A visszaesést az amerikai–iráni tárgyalásokhoz fűzött remények, a korábbi vételi pozíciók zárása, valamint az enyhébb októberi időjárási előrejelzések támogatták.
- Az áresést a piaci szereplők egyelőre inkább technikai korrekciónak tekintik, mert a közel-keleti LNG-kiesések és az alacsony európai készletek változatlanul feszes fundamentális helyzetet jeleznek.
- A norvég és észak-afrikai karbantartások, valamint a Troll mező nem tervezett kiesése további rövid távú kínálati kockázatot jelentenek.
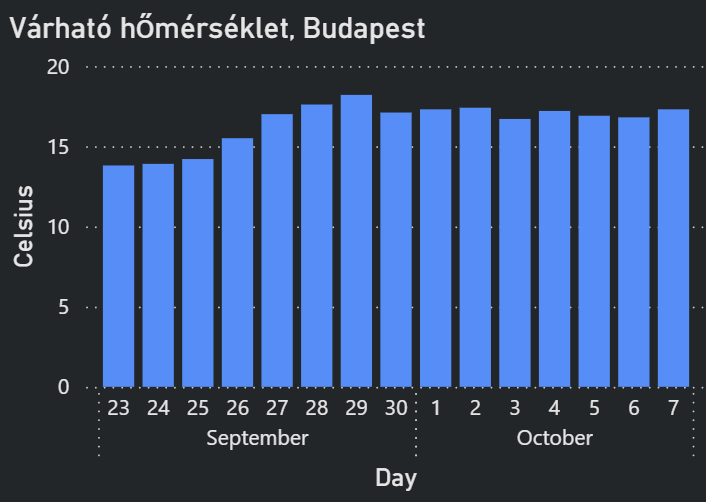
- A jobb északnyugat-európai széltermelés és a várhatóan enyhe október mérsékelheti a gázerőművek keresletét és a tárolók feltöltésére nehezedő nyomást.
- Az ICIS alapesetben körülbelül 80 EUR/MWh-os, hideg téli forgatókönyvben viszont 90–100 EUR/MWh-os TTF-árat valószínűsít a következő hat hónapra.
- A geopolitikai hírek továbbra is rendkívül gyors és nagy ármozgásokat válthatnak ki, ezért a rövid távú lefelé korrekció nem jelenti a téli áremelkedési kockázat megszűnését.
EURÓPAI GÁZIMPORT
LNG: 71,90 EUR/MWh
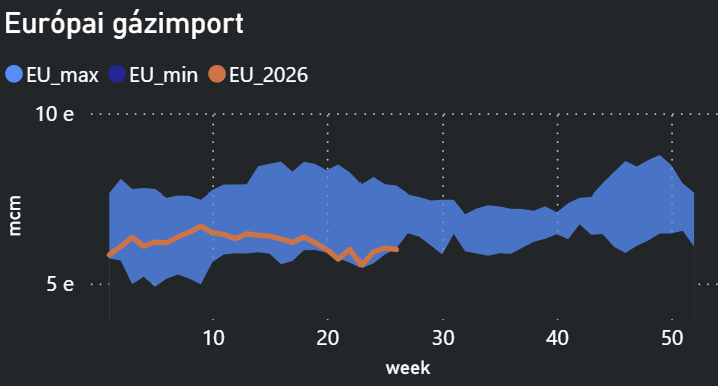
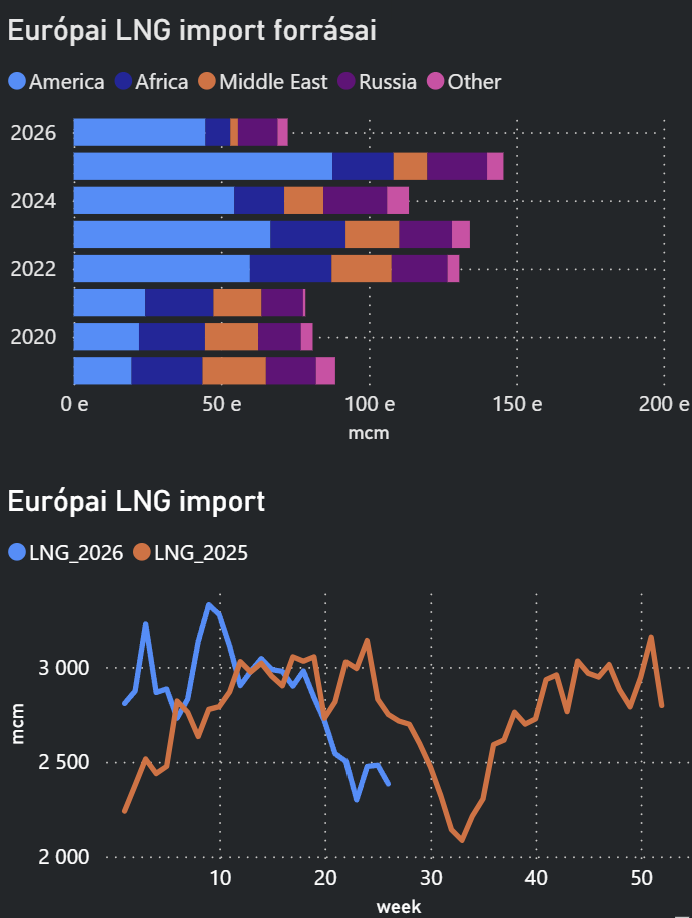
- Az európai LNG-import a legutóbbi héten 45%-kal, öthavi csúcsra, 2,96 milliárd köbméterre emelkedett az atlanti exportterminálok karbantartás utáni visszatérésével.
- Az amerikai LNG gazdaságossága jelenleg továbbra is Európa felé irányítja a rakományokat, miközben az ázsiai spot keresletet a magas, 25 USD/MMBtu körüli JKM-ár korlátozza.
- Február vége óta Európa, Törökországot és az Egyesült Királyságot is beleértve, LNG-importjának körülbelül 61%-át az Egyesült Államokból szerezte be.
- A jövő januárra tervezett orosz LNG-tilalom tovább növelheti Európa amerikai szállításoktól való függőségét és az amerikai terminálkiesésekkel szembeni sérülékenységét.
- Az Egyesült Államokban épülő új LNG-kapacitások középtávon javítják a kínálatot, de a volumenek jelentős része már hosszú távú szerződésekkel lekötött.
- Az ázsiai kereslet hosszabb távon erősen növekedhet, ezért a diverzifikált források és a rugalmasan átirányítható rakományok jelentősége tovább emelkedik.
EURÓPAI GÁZTÁROLÓK
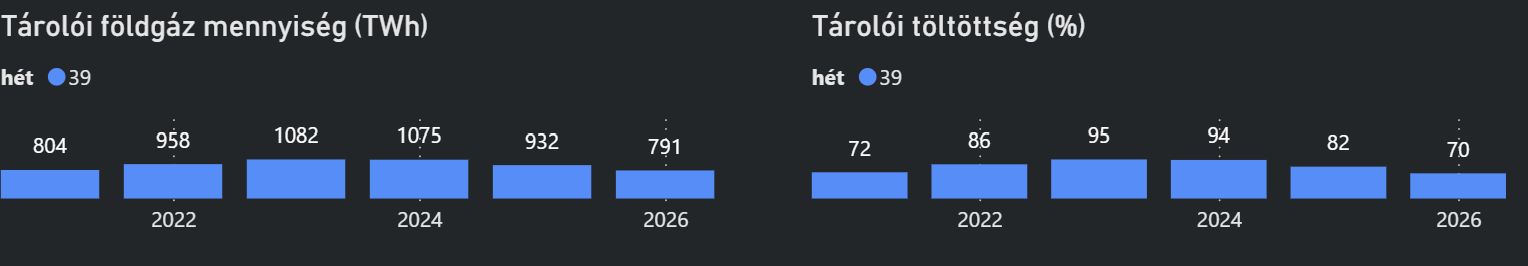
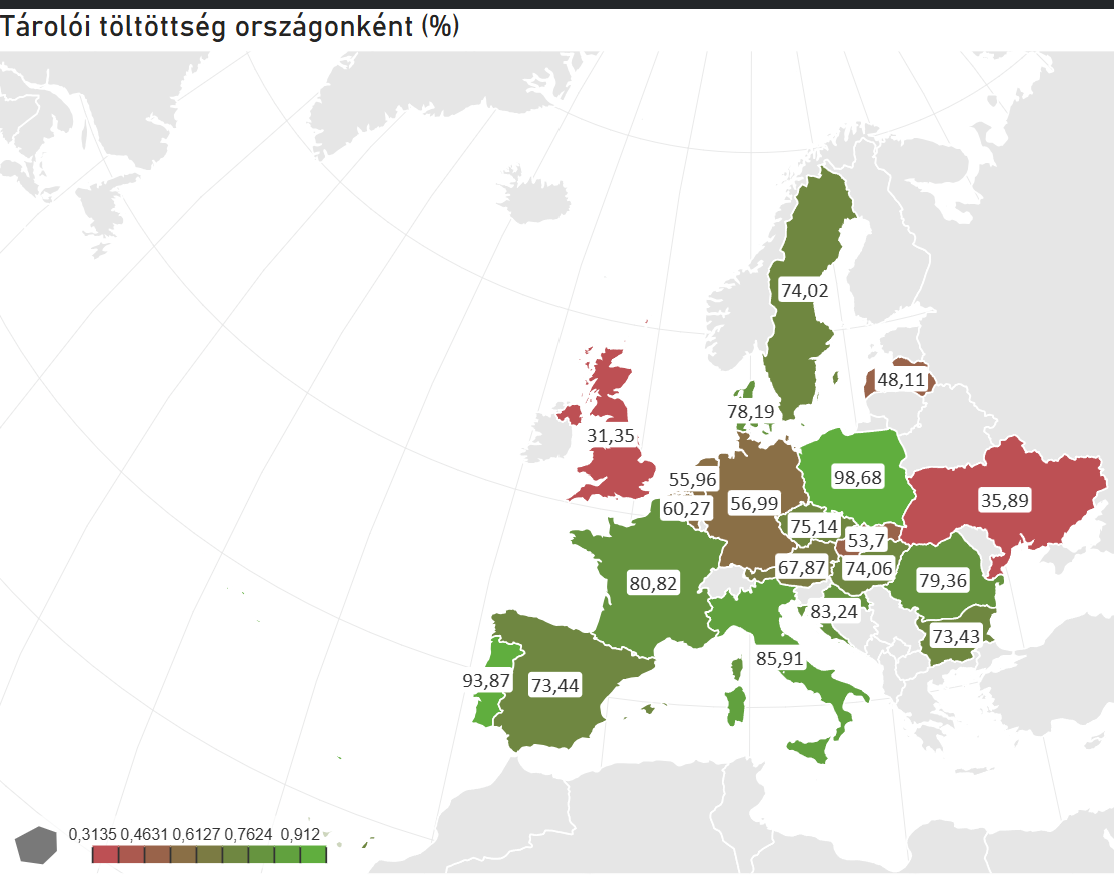
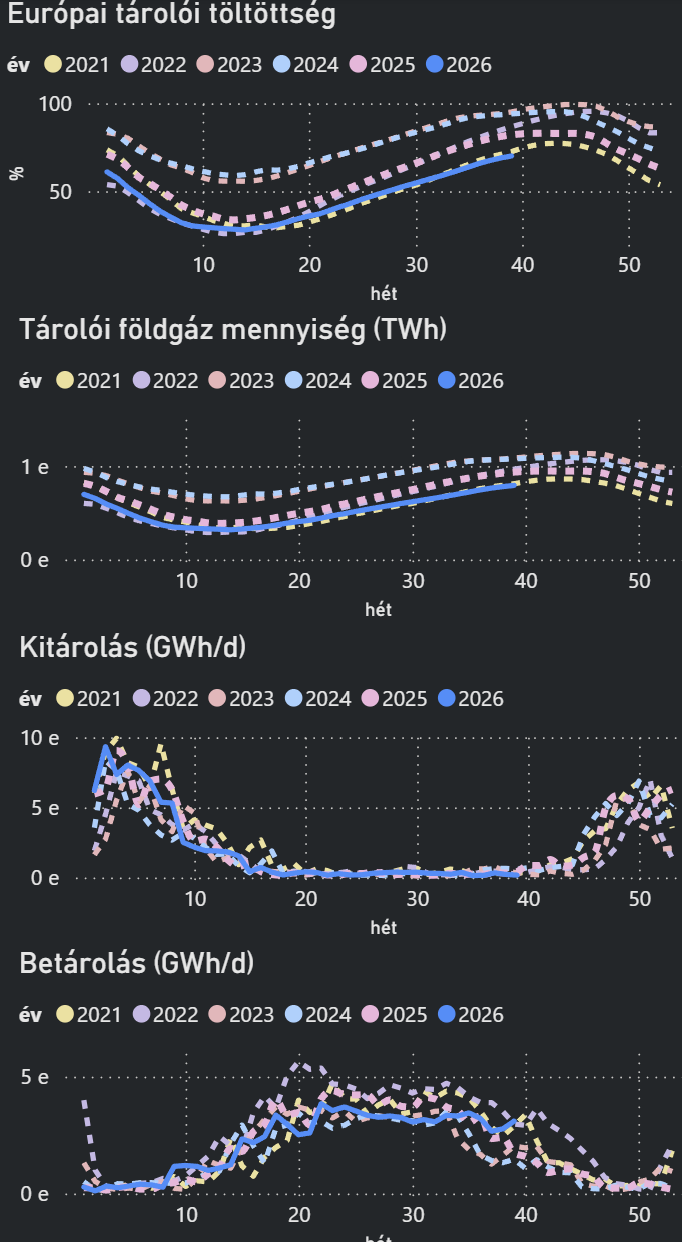
- Európának becslések szerint még 5,1 milliárd köbméter, azaz hozzávetőleg 53 LNG-rakomány szükséges ahhoz, hogy a töltöttség elérje a 73%-ot.
- Erős téli kitárolás esetén a készletszint tavaszra 25% közelébe, hideg időben akár 20%-ra csökkenhet, ami 2027 nyarára is átviheti a szűkösséget.
- Németország tárolói valamivel 56% alatt állnak az egy évvel korábbi 75,6%-kal szemben, ezért a THE 24 TWh hosszú távú kiegyenlítő gázopció beszerzését tervezi.
VILLAMOSENERGIA
MAGYAR PIAC
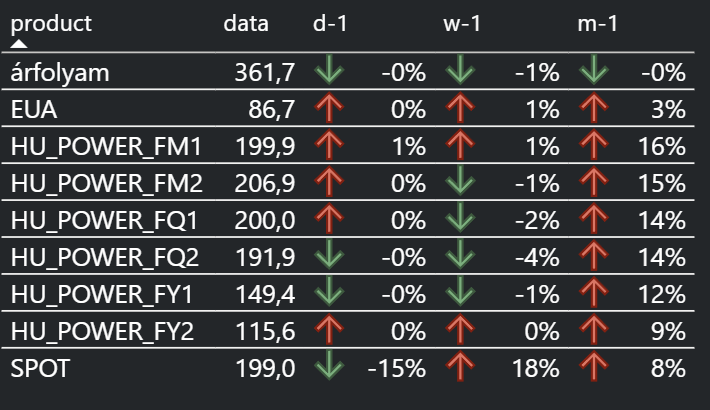
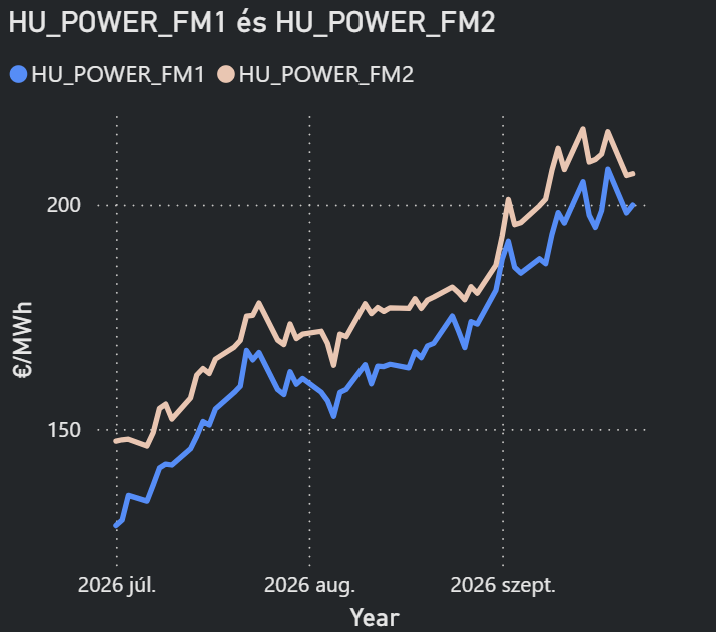
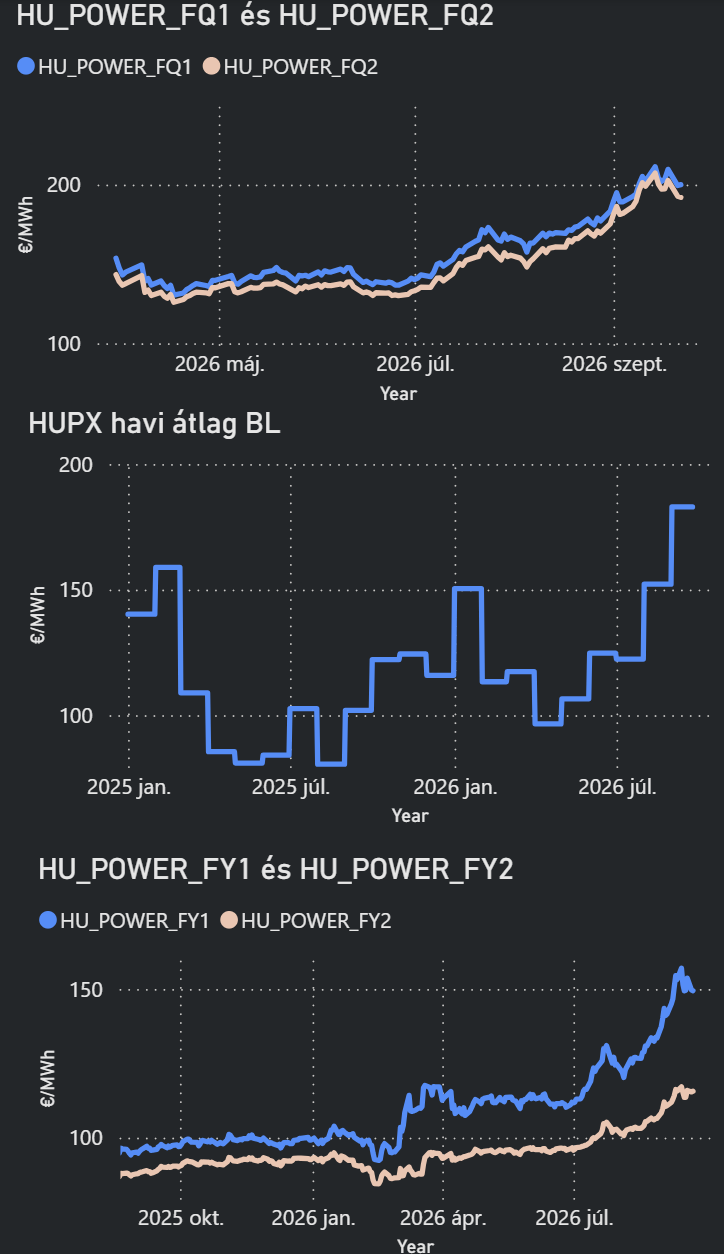
- A magyar Q4-es termék a hét elején 211,90 EUR/MWh közelében tetőzött, majd visszakorrigált, de 207 EUR/MWh körül továbbra is rendkívül magas maradt.
- A magyar árakat a magas TTF és EUA mellett a régiós vízerőművi termelés gyengesége és a nukleáris kiesések támogatják.
- Pakson szeptember 17. és november 2. között 480 MW-os tervezett kiesés jelentkezik, október 15-től pedig további mintegy 488 MW-os blokk-karbantartás növeli a kockázatot.
- A romániai Cernavodă 1,35 GW-os blokkjának leállása és a Kozloduj egyik blokkjának őszi karbantartása tovább szűkíti a régiós kínálatot.
- A Duna vízhozama a szezonális átlag körülbelül egyharmadára csökkent, a balkáni vízenergia-termelés pedig ötéves mélypont közelében áll.
- Érdemi magyar árcsökkenés elsősorban a gázár mérséklődése, a hidrológiai helyzet javulása és a nukleáris kapacitások visszatérése esetén várható.
SPOT PIAC
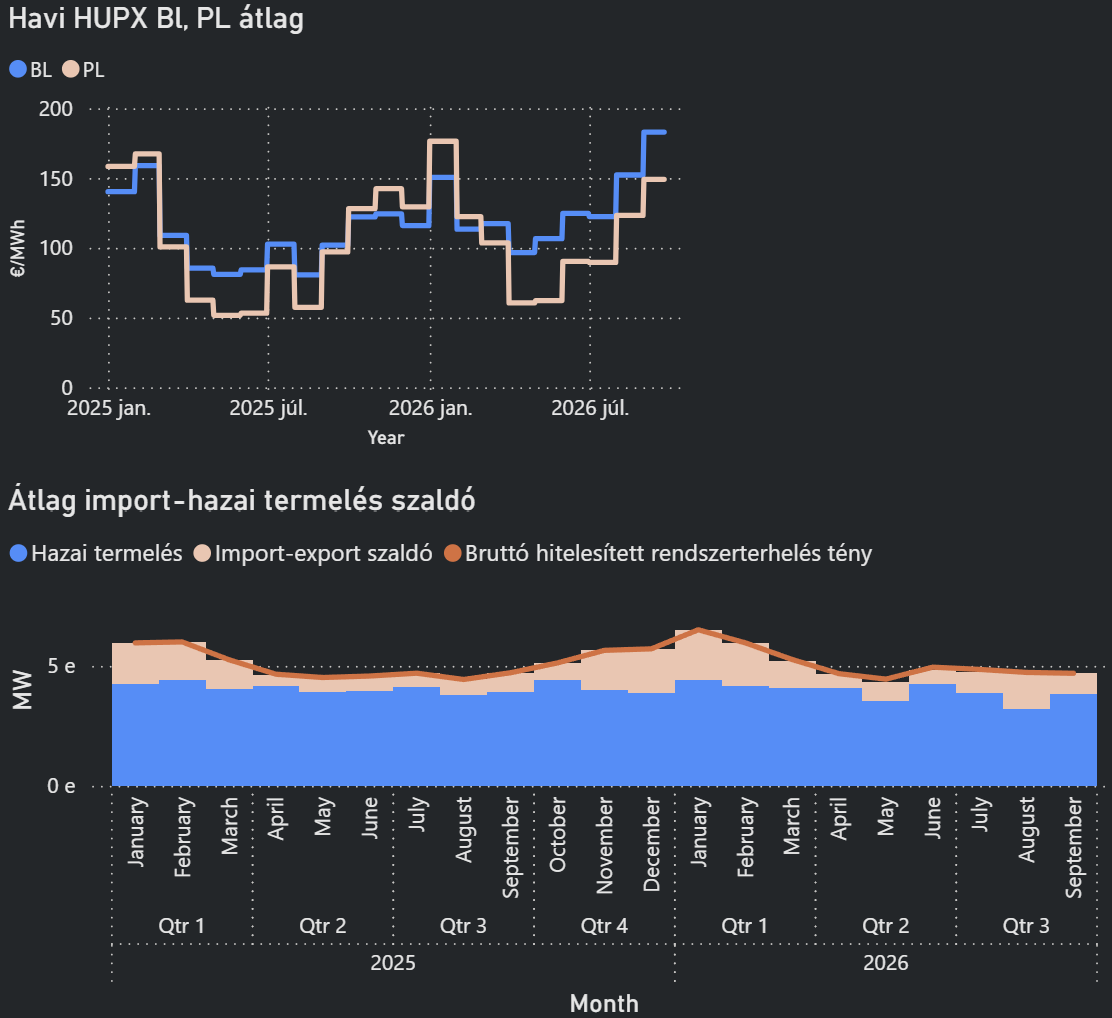
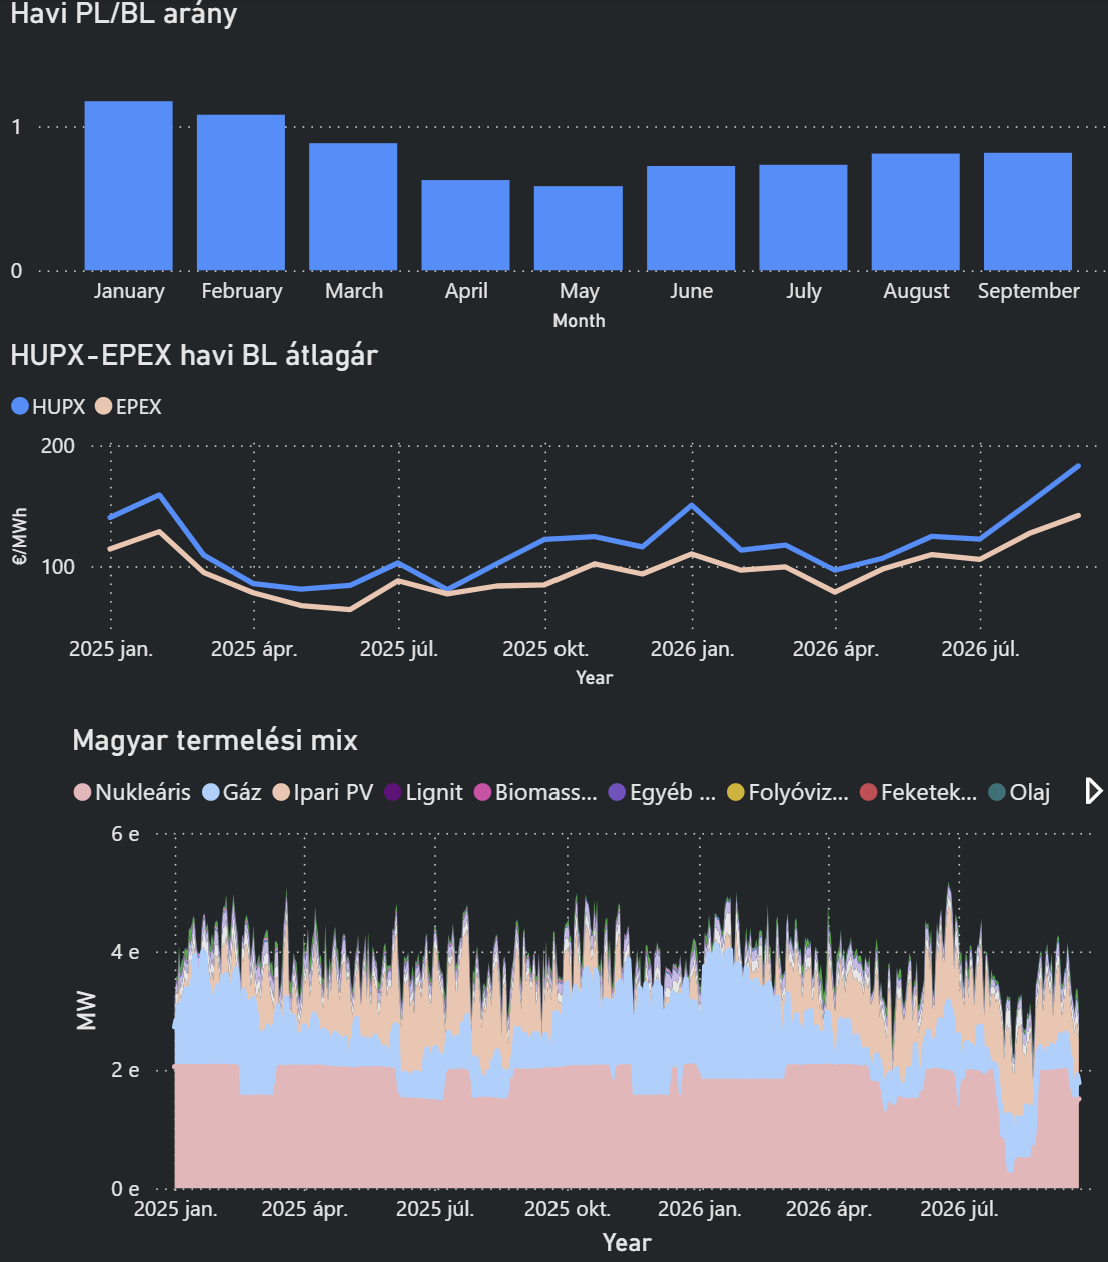
HUPX YTD BL: 123 EUR/MWh
- Franciaországban a hőség, az alacsony folyóvízszint, a karbantartások és a sztrájkok egyszerre korlátozták a nukleáris termelést. A hőséghez és vízhozamhoz kapcsolódó francia kapacitáscsökkenés elérhette az 5,2 GW-ot, miközben a sztrájk átmenetileg további 7,2 GW termelést érintett.
- Délkelet-Európában a Q4-es árak éves összevetésben akár 66%-kal, 200 EUR/MWh fölé emelkedhetnek a gyenge hidro- és nukleáris kínálat miatt.
EGYÉB FUNDAMENTUMOK, HÍREK
DAX INDEX:
EUA:
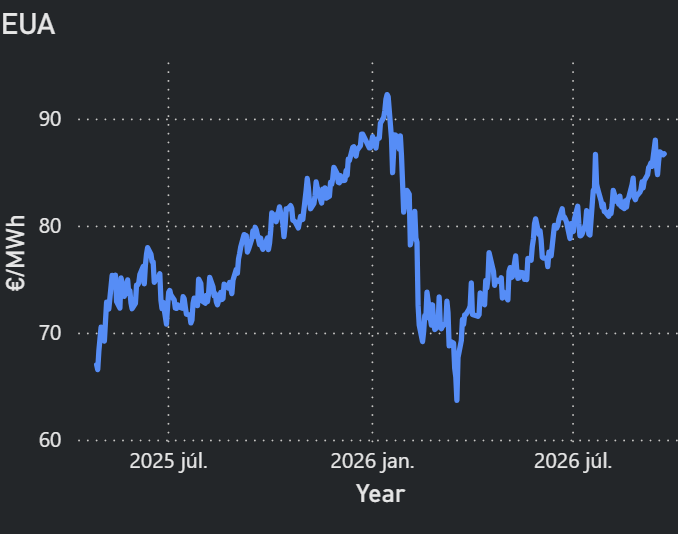
- A Dec 26 EUA a hét során 88,53 EUR/tonnás csúcsot ért el, majd profitrealizálás és az ETS-szabályozással kapcsolatos hírek hatására 84,07 EUR/tonnáig korrigált.
- A piac ezt követően ismét 86–87 EUR/tonna közelébe erősödött.
- A szeptember 30-i megfelelési határidő előtti vásárlások, a csökkenő következő heti aukciós kínálat és a spekulatív long pozíciók támaszt adnak az árnak.
- A 90 EUR/tonnás kötési ár körül koncentrálódó opciós állomány rövid távon 85–90 EUR/tonna között tarthatja a piacot.
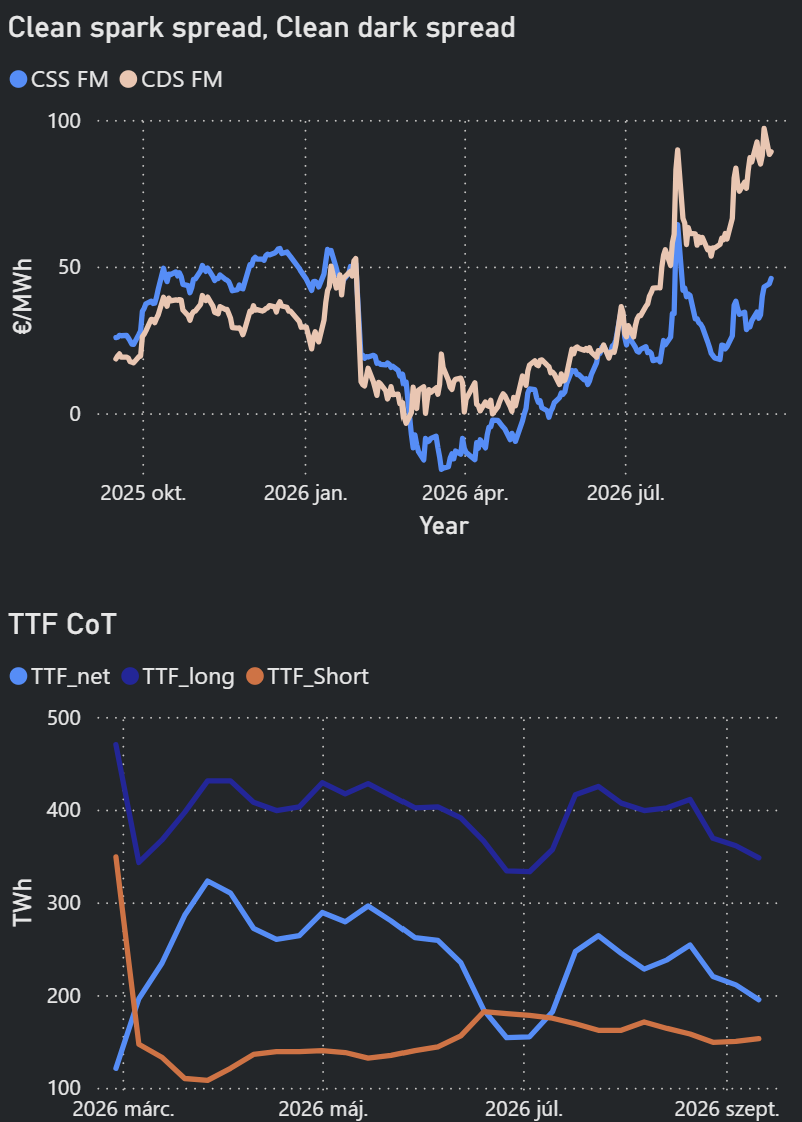
- A magas gázár miatt a szén versenyképesebbé vált a gázerőművi termeléssel szemben, ami növelheti a szénerőművek EUA-igényét.
- Lefelé mutató kockázatot jelent, hogy az EU-tagállamok 2030-ig további ingyenes kvótákat biztosítanának egyes energiaintenzív iparágaknak.
- Az elemzői Q4-es fair értékek nagyjából 80–86 EUR/tonna között helyezkednek el, de az ETS reformjáról szóló tárgyalások fokozhatják a volatilitást.
- Az enyhe tél, az erős megújulótermelés és az energiaárak további csökkenése gyengíthetné, míg a közművek fedezeti vásárlása és a hideg idő erősíthetné az EUA-t.
OLAJ:
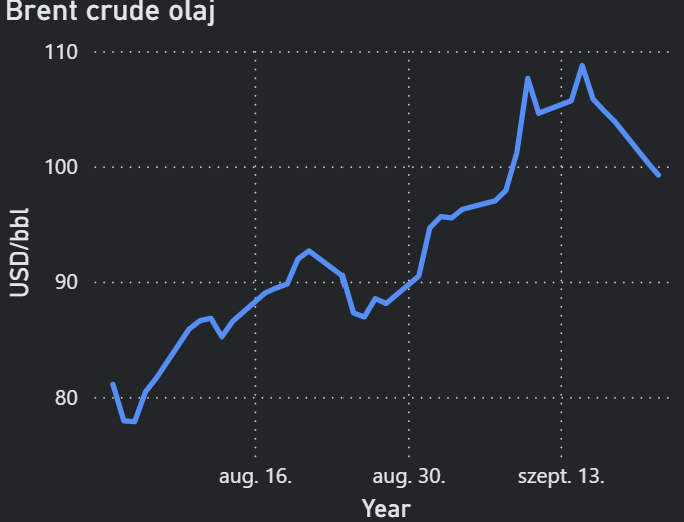
- A Brent a közel-keleti infrastruktúra elleni támadások után 108 USD/hordó közelébe emelkedett, majd a diplomáciai remények hatására 102 USD/hordó környékére korrigált.
- A szaúdi East–West vezeték elleni támadás mintegy napi 4 millió hordó alternatív szállítási kapacitását érintette, és megzavarta a yanbui exportot.
- A Saudi Aramco egyes európai finomítókat arról tájékoztatott, hogy októberben nem kapják meg a tervezett szaúdi szállítmányaikat, ezért alternatív forrásokat keresnek.
- A vezeték részleges újraindítása rövid időn belül megtörténhet, de a teljes kapacitás helyreállítása akár hat hétig is eltarthat.
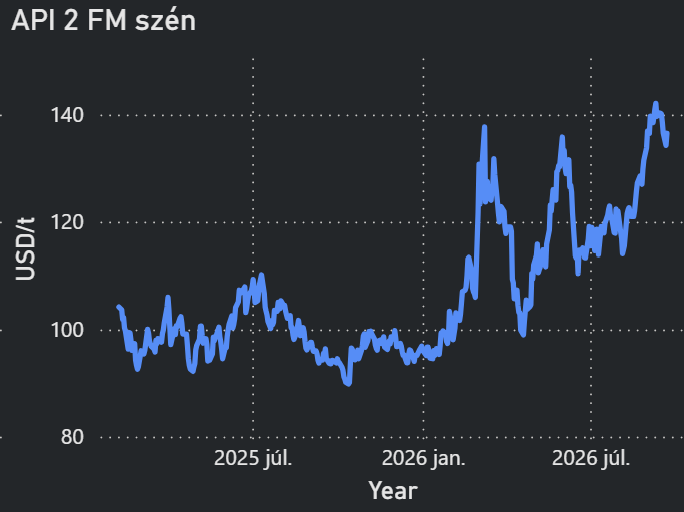
- Az API-2 front havi szénkontraktus a 144,80 USD/tonnás többéves csúcsról körülbelül 134 USD/tonnára esett vissza.
- A szénár korrekcióját az alacsonyabb gázár, a javuló LNG-kínálat és a kínai termelés növelésére vonatkozó tervek támogatták.
- A kínai termelés felfutása azonban időigényes, miközben a hideg tél, az alacsony európai import és a gázpiaci zavarok ismét felfelé fordíthatják a szénárakat.
SZÉNPIAC:
METEOROLÓGIA:
2026.09.24.