
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
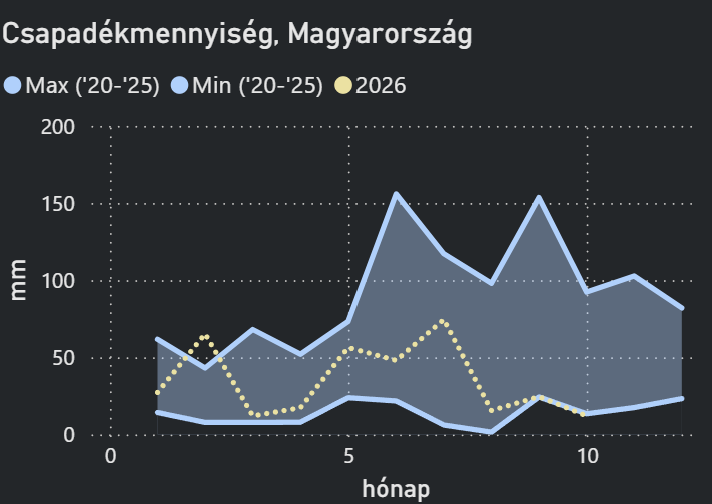
Ezen a héten továbbra is az időjárás (hőmérséklet, csapadék, szél, nap), a közel-keleti események, az EU-s karbonpolitika, az ázsiai LNG-kereslet és a karbantartások (erőművek és norvég gázinfrastruktúra) határozzák meg az árak alakulását.
Amennyiben jelentősebb eszkaláció és/vagy kiesés és/vagy EU-s döntés nem történik, oldalazásra lehet számítani a gáz-és árampiacokon.
Az emelkedésnek azonban továbbra is nagyobb a potenciálja, mint a csökkenésnek – ráadásul a szombati, rijádi repteret ért támadást valószínűleg amerikai válaszcsapás követi.
Gáz és LNG: A TTF pénteken 81 €/MWh feletti szintre emelkedett.
A Hormuzi-szoros körüli feszültségek és az amerikai LNG-exportot fenyegető időjárási kockázatok növelik az ellátási bizonytalanságot.
Tárolók és flow: Az uniós gáztárolók töltöttsége 73% körül alakult. A norvég Dvalin és Heidrun mezők kiesése napi 12,7 millió köbméterrel csökkentette a szállításokat.
EUA: A decemberi kontraktus 86,73 €/t körül alakult. A technikai mozgások, a spekulatív pozíciók és a tüzelőanyag-váltás továbbra is fontos ármozgatók.
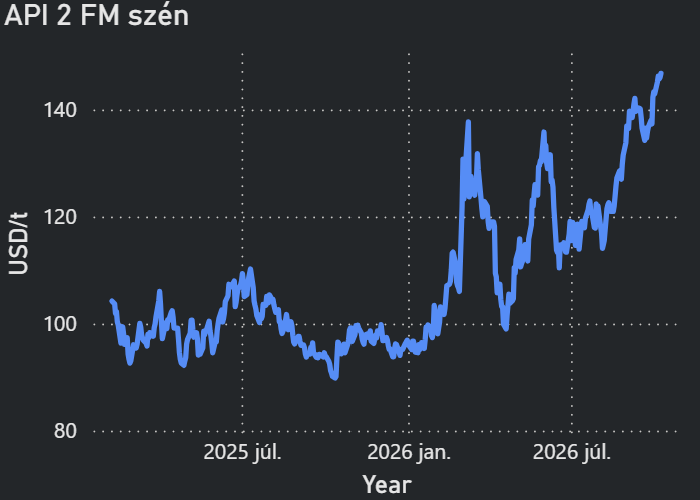
Szén és olaj: Az API 2 szénár 147,95 USD/t-ra emelkedett, 2023 áprilisa óta nem látott szintre. A közel-keleti feszültségek és a Hormuzi-szoros kockázatai az olajpiaci volatilitást is fokozhatják.
Orosz–ukrán konfliktus: Trump bírálta az orosz energetikai infrastruktúra elleni ukrán támadásokat, miután bejelentették az orosz dízelolaj-ellátást érintő megállapodást. A Zaporizzsját ért támadásban 20 ember, köztük három gyermek halt meg.
Közel-keleti fejlemények: Bár Trump szerint folytatódnak a tárgyalások, a heti eszkalációs események ezt megkérdőjelezik: hét elején egy LNG tankert ért támadás a szorosban, hét végén pedig a rijádi repteret ért huszi támadásnak legkevesebb 12-en vesztették életüket.
A fejlemények további geopolitikai kockázatot jelentenek az energiapiacokon.
A következő időszakban az időjárás vezérelte fűtési kereslet, a közel-keleti fejlemények, az LNG-szállítások biztonsága és az amerikai exportkapacitások esetleges kiesése egyaránt meghatározó lehet az európai gázárak alakulásában.
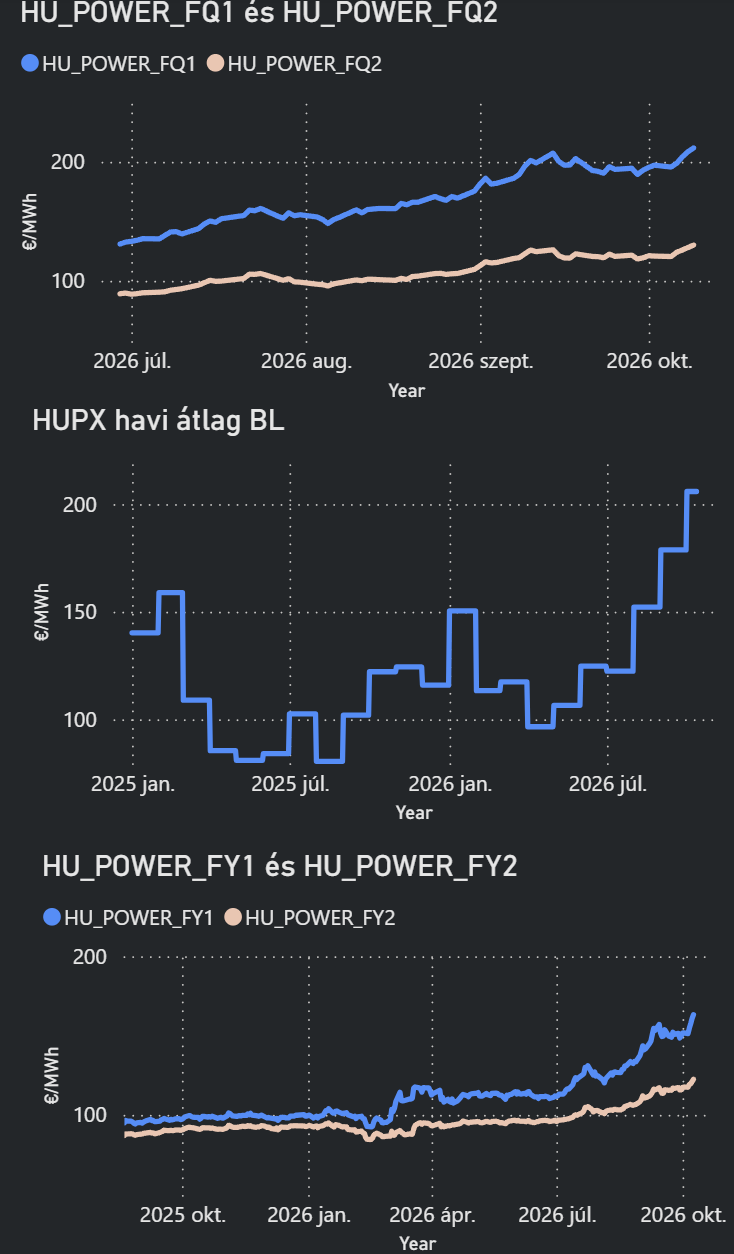
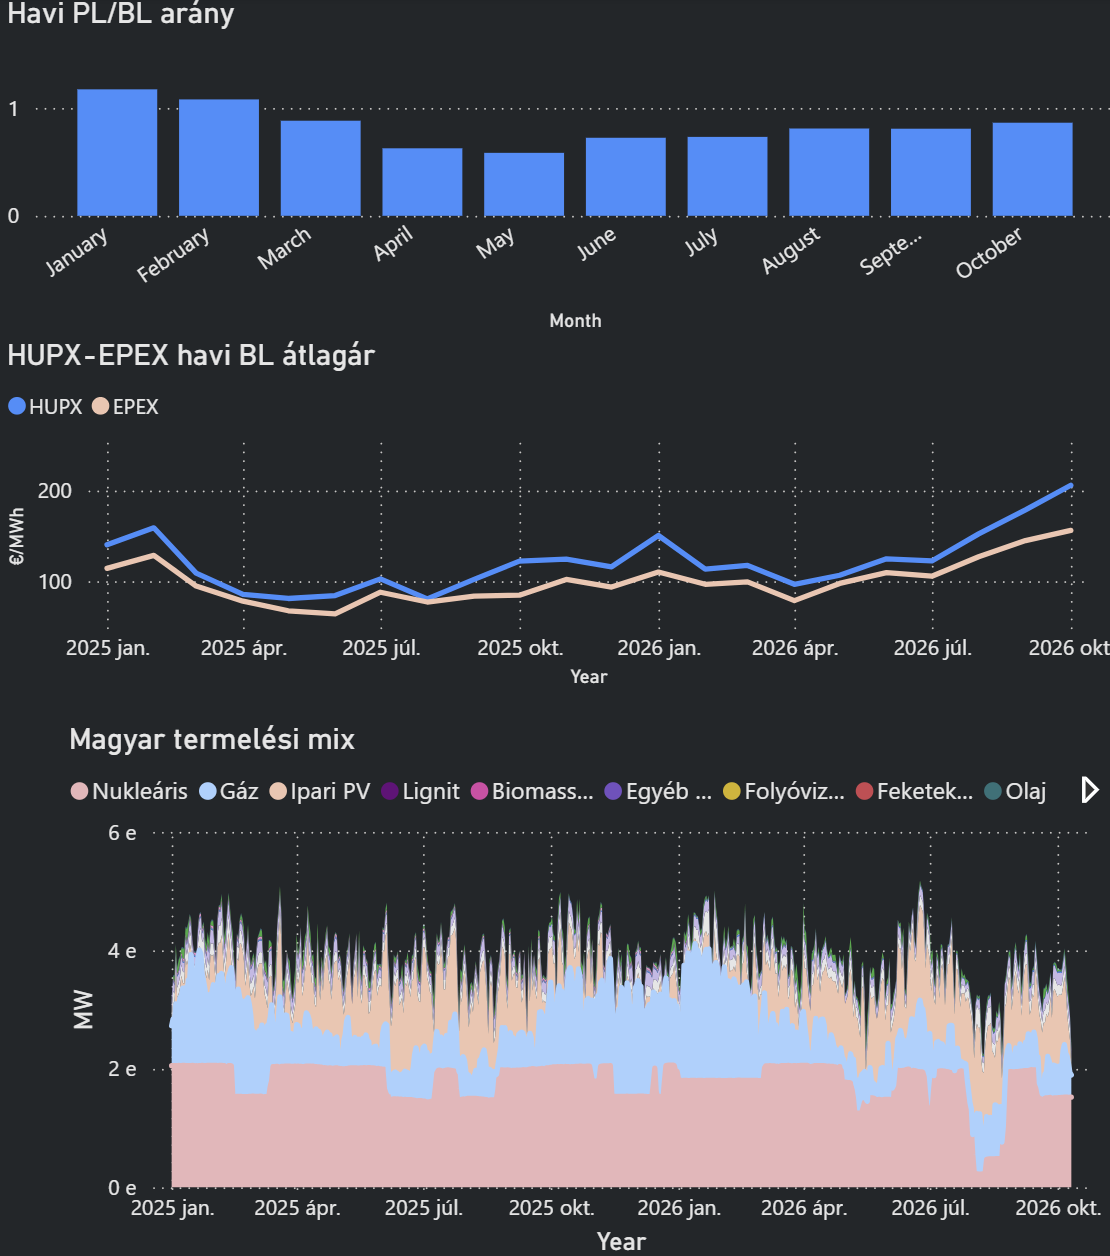
Magyar és régiós áram: A magyar front havi ár 226 €/MWh körül alakult, ami többéves csúcsot jelent. A nukleáris kiesések (Kozloduy, Cernavoda, Paks), az alacsonyabb vízenergia-termelés, az egyre csökkenő PV termelés és a hidegebb időjárás felfelé hajthatják az árakat. Mindezt az egyre növekvő ukrán importigény is fokozza.
Ráadásul az EUA árában sem lehet jelentősebb áresésre számítani, ami szintén magasan tartja a villamosenergia árát.
Greenergy Market Review – 2026 w41
EURÓPAI GÁZPIAC
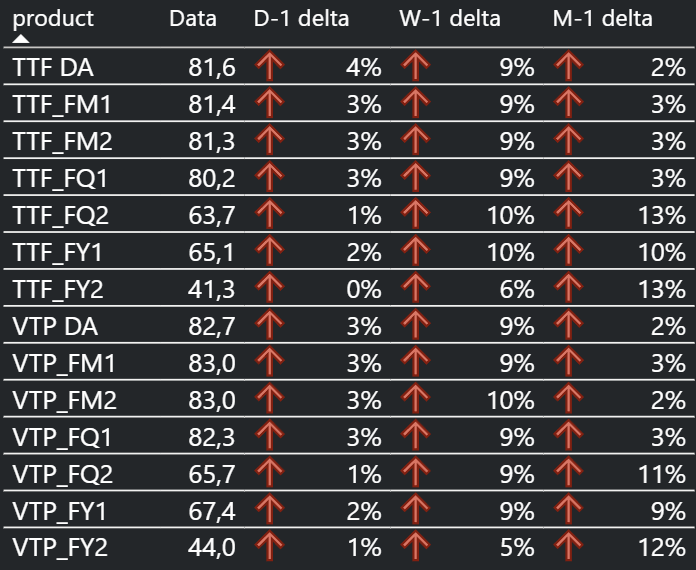
Bullish
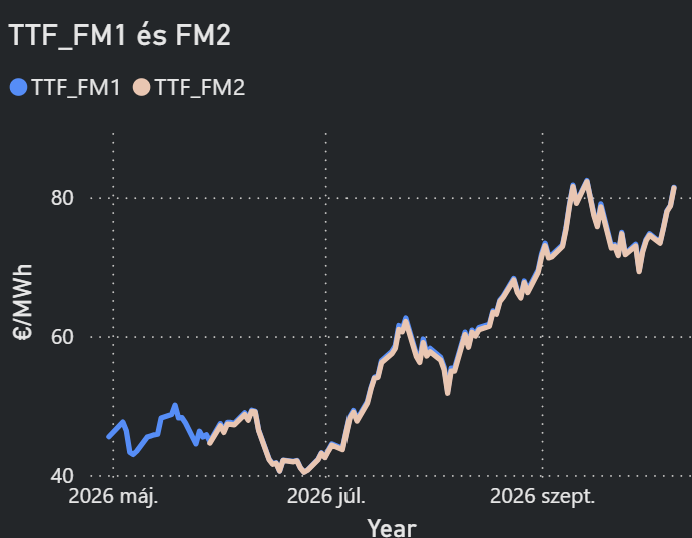
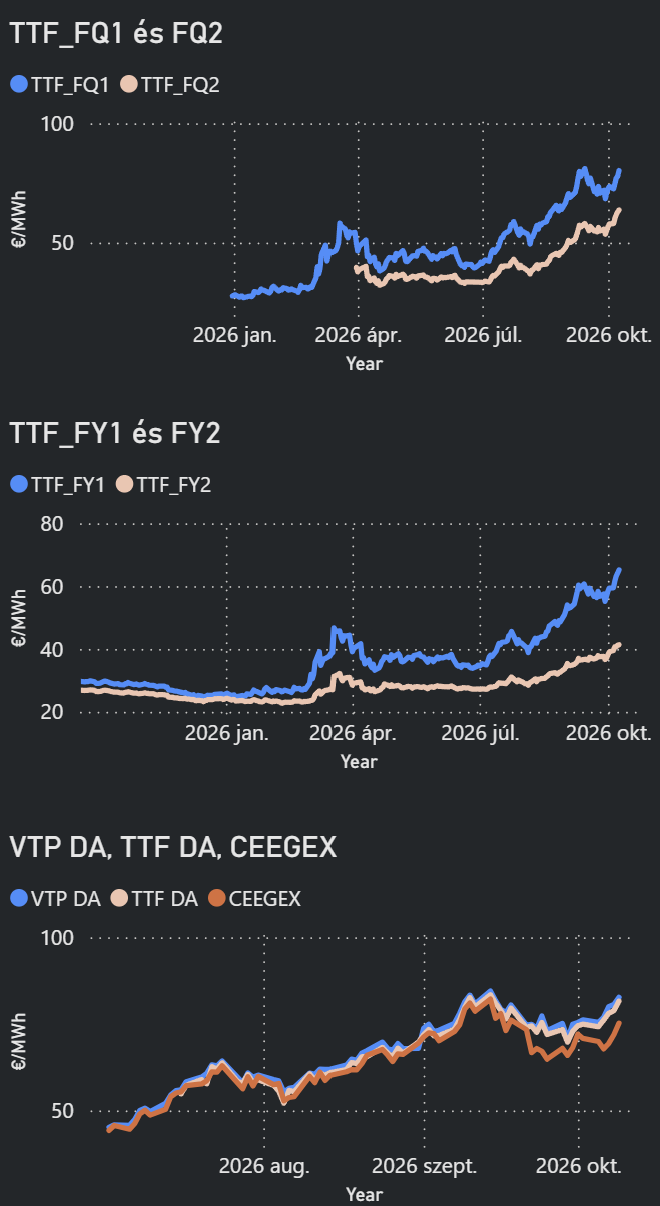
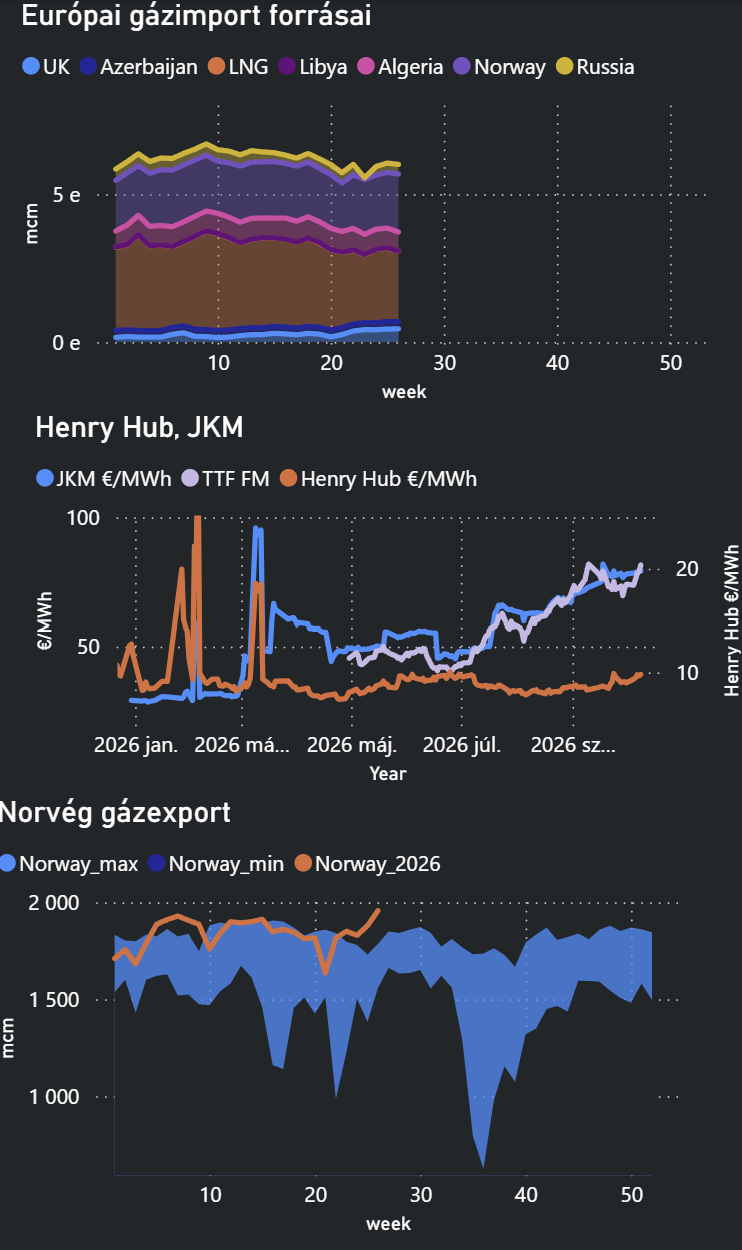
- A holland TTF front havi kontraktusa a hét elején 73,06 €/MWh körül alakult, pénteken pedig 80,54 €/MWh-n zárt, miután a Hormuzi-szoros körüli feszültségek és a norvég kínálati kiesések felfelé hajtották az árakat.
- A TTF a hét folyamán napközben 80,67 €/MWh-t is elért, ami háromhetes csúcsnak számított.
- Az áremelkedést elsősorban a közel-keleti LNG-ellátás bizonytalansága, az alacsony európai tárolói töltöttség és a norvég gázmezők nem tervezett kiesései támogatták.
- A norvég Dvalin és Heidrun mezők kiesése összesen napi 12,7 millió köbméterrel csökkentette az Európa felé irányuló szállításokat.
- A keresleti oldalon az enyhe időjárás és a szezonális várakozásokat elmaradó gázfogyasztás korábban mérsékelte az árakat, de a tél közeledtével a fűtési kereslet fokozatos növekedése válhat meghatározóvá.
- Az ICIS elemzői szerint az európai téli gázárak 7–12 €/MWh-val magasabbak lehetnének a jelenlegi szinteknél, ha a piacnak megfelelő mennyiségű rugalmas LNG-szállítmányt kell bevonzania.
- Az ICIS az idei télre és 2027-re is emelkedési kockázatokat lát, elsősorban a tárolók alacsony töltöttsége és a következő nyári visszatöltési igény miatt.
- A TTF emelkedése a villamosenergia-piacra is átterjedt, mivel a gázerőművek határköltsége meghatározza a marginális árazást számos európai piacon.
- Az EU-ban akár 7%-kal is csökkenteni kell a gázkeresletet az alacsony töltöttség és az orosz LNG-tilalom hatására.
- A következő hetekben a norvég karbantartások alakulása, a Hormuzi-szoros hajóforgalma, az amerikai LNG-export és az időjárás jelentheti a legfontosabb ármozgató tényezőket.
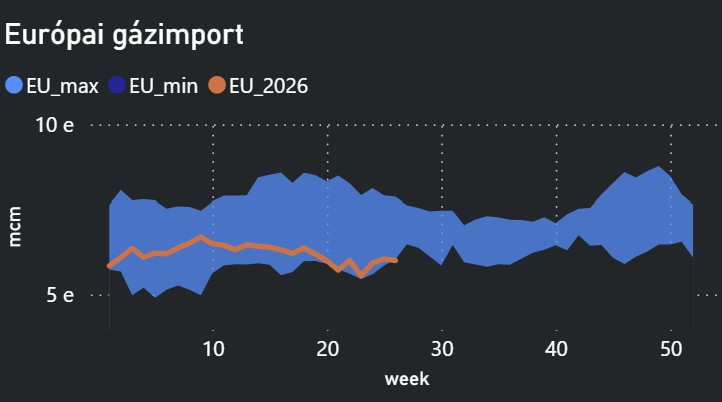
EURÓPAI GÁZIMPORT
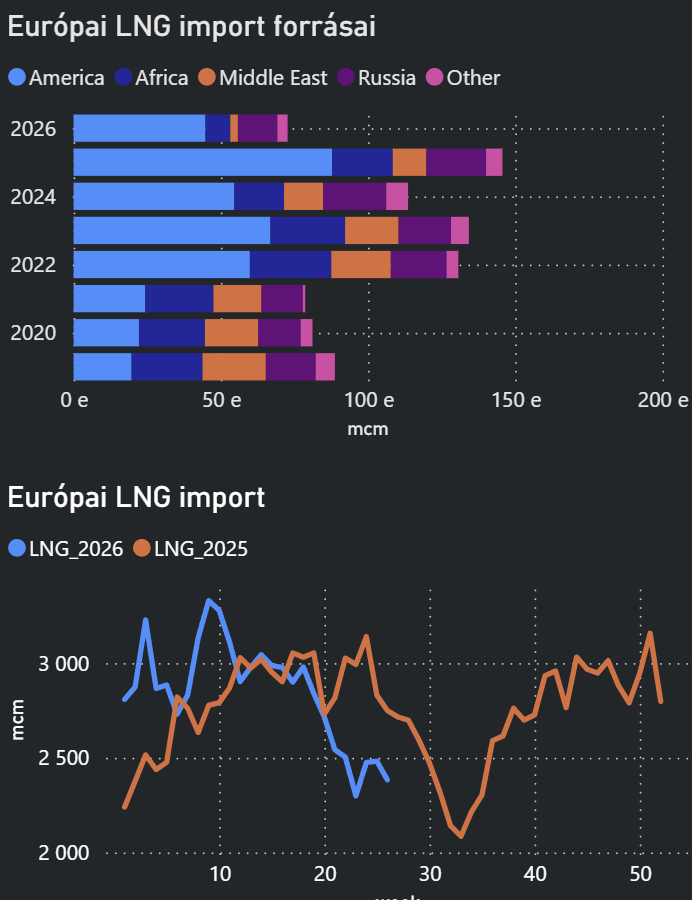
LNG: 75,27 EUR/MWh
- A Hormuzi-szoroson áthaladó LNG-szállítások továbbra is súlyosan korlátozottak, és a szeptemberi hajóforgalom a háború előtti szint mintegy 20%-át érte el.
- A hét során újabb LNG-szállító hajót ért találat a szorosban, ami az amerikai–iráni háború kezdete óta a harmadik ilyen incidens volt. A támadás tüzet okozott a hajó gépházában, de a beszámoló szerint személyi sérülés és környezeti kár nem történt.
- Európából októberben legalább két LNG-rakományt irányítottak át Ázsia felé, ami fokozza a versenyt a globális LNG-piacon elérhető szállítmányokért.
- Európa és Törökország a megelőző héten összesen 2,53 milliárd köbméter LNG-t importált, ami 3%-os csökkenés volt az előző héthez képest.
- A következő hétre további 10%-os importcsökkenést jeleztek előre, miközben a szeptemberi 10,61 milliárd köbméteres import ugyan május óta a legmagasabb havi érték volt, de elmaradt az egy évvel korábbi 11,69 milliárd köbmétertől.
- Az amerikai LNG-kínálatot a Mexikói-öbölben kialakuló vihar is veszélyeztetheti, mivel a rendszer később hurrikánná erősödve a louisianai Plaquemines exportterminált is érintheti.
- A piac számára ezért a Hormuzi-szoros biztonsága, az amerikai exportterminálok működése, az ázsiai kereslet és az európai LNG-beérkezések alakulása egyaránt meghatározó lesz.
FLOW: ~335 avg mcm/d
- Délkelet-Európában a Vertical Gas Corridor fejlesztései kerültek a figyelem középpontjába, miután Szerbia és Észak-Macedónia is csatlakozott a projekt regionális együttműködéséhez.
- Görögország 2027-re évi 9,5 milliárd köbméterre kívánja növelni exportkapacitását az LNG-infrastruktúra és a határkeresztező összeköttetések bővítésével.
- A bolgár–görög határkeresztező pont kapacitása évi 2,3 milliárd köbméterről 3,1 milliárdra emelkedett, a következő gázévben pedig 3,6 milliárd köbméterre bővülhet.
EURÓPAI GÁZTÁROLÓK
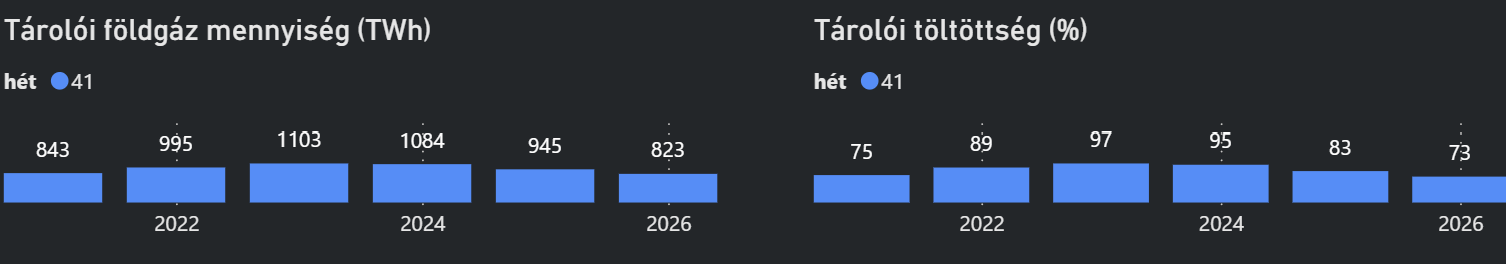
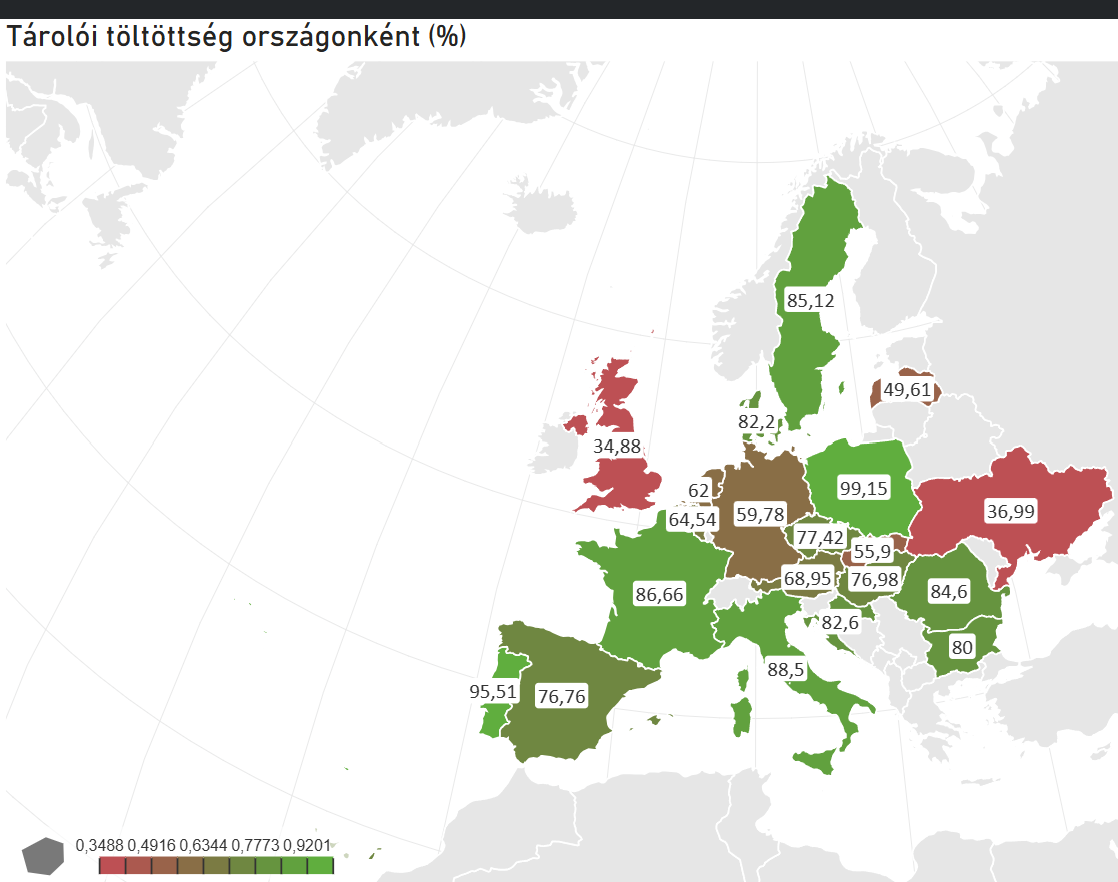
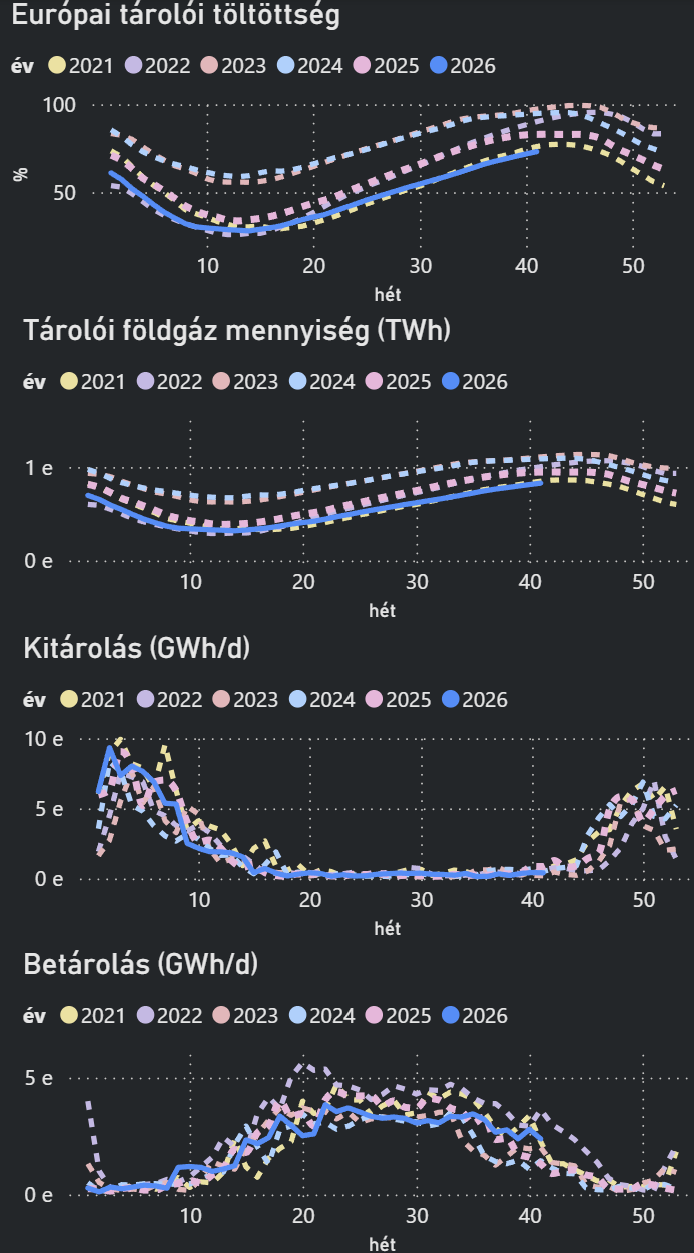
- Az uniós gáztárolók pénteki 71,5%-os töltöttsége mintegy 11 százalékponttal maradt el az egy évvel korábbi szinttől.
- A német kormány által elrendelt 8 TWh-s betárolás nyomán a piac további európai állami beszerzések lehetőségét is árazni kezdte.
- A Wood Mackenzie október végére mintegy 74%-os uniós töltöttséget vár, amely komoly hideg nélkül elegendő lehet a tél átvészeléséhez.
VILLAMOSENERGIA
MAGYAR PIAC
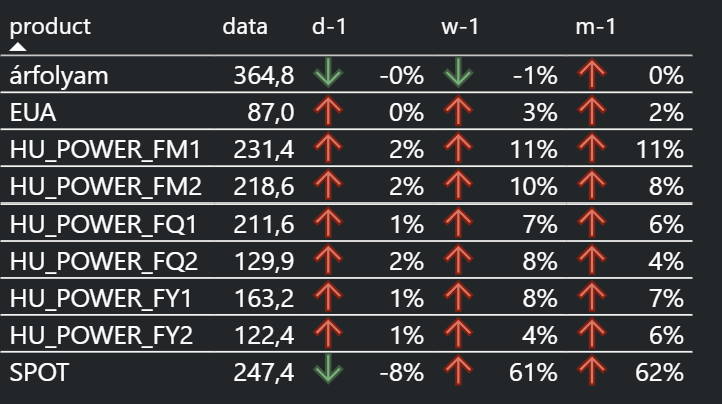
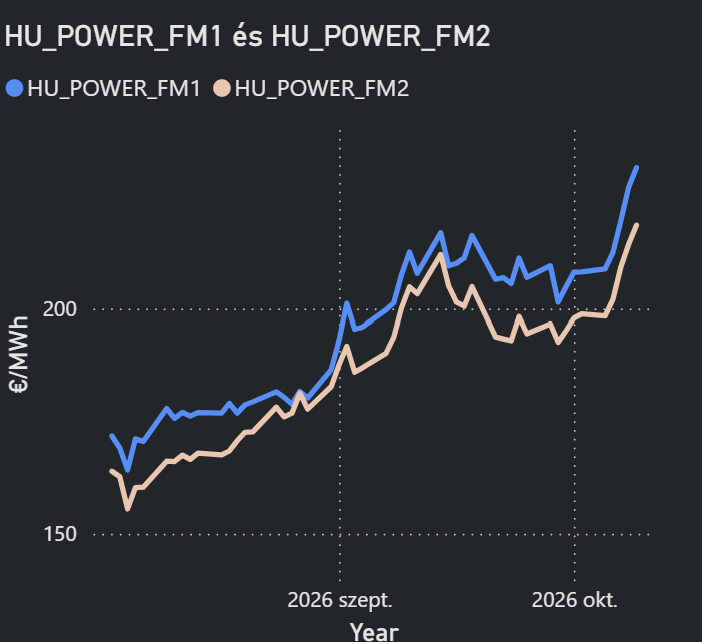
- A magyar front havi határidős áramár 226 €/MWh-ra nőtt, ami 2023 januárja óta a legmagasabb szint.
- Az árakat elsősorban az emelkedő TTF-gázárak, a regionális nukleáris kiesések és a gyenge vízenergia-termelés támogatták.
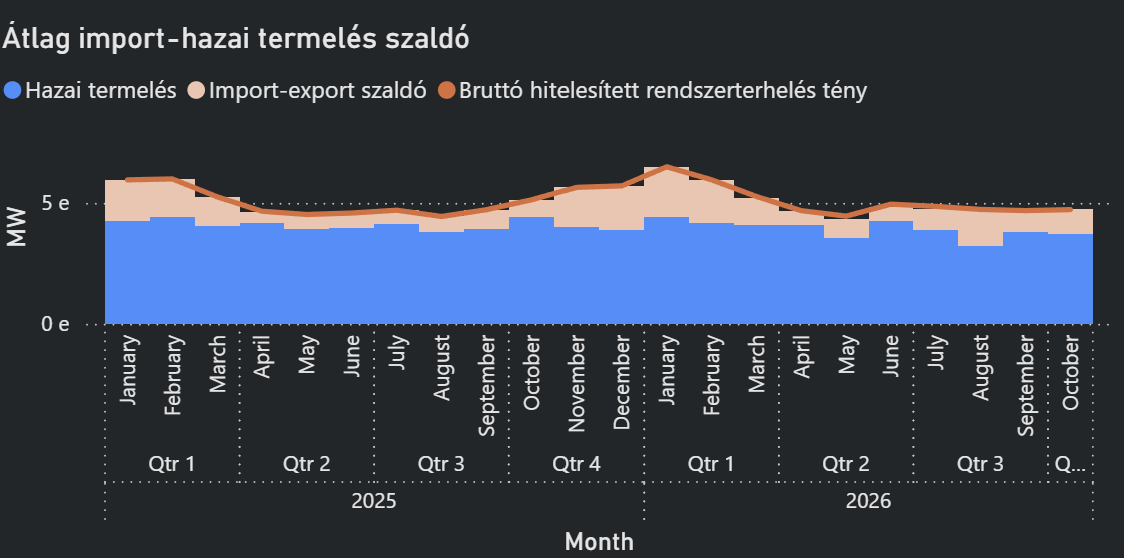
- A Paksi Atomerőműben 480 MW kapacitás november 2-ig nem áll rendelkezésre, október 15-től pedig további 480 MW esik ki december 28-ig.
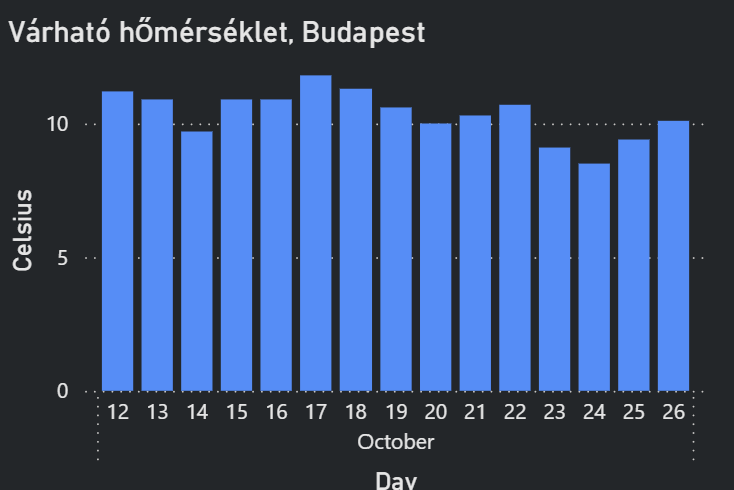
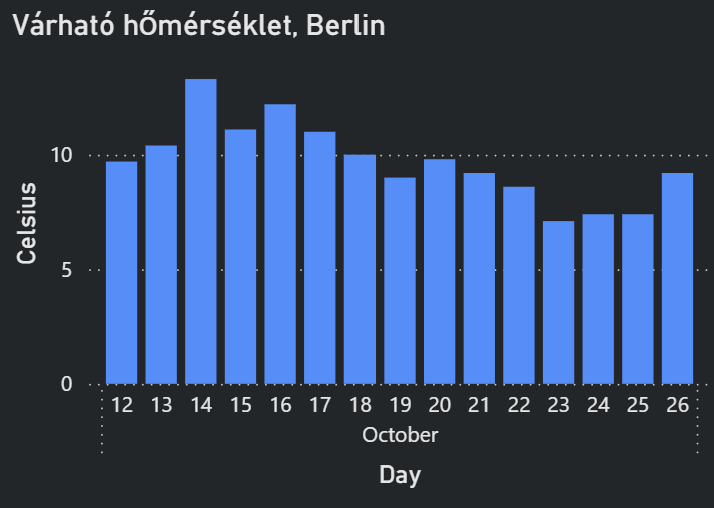
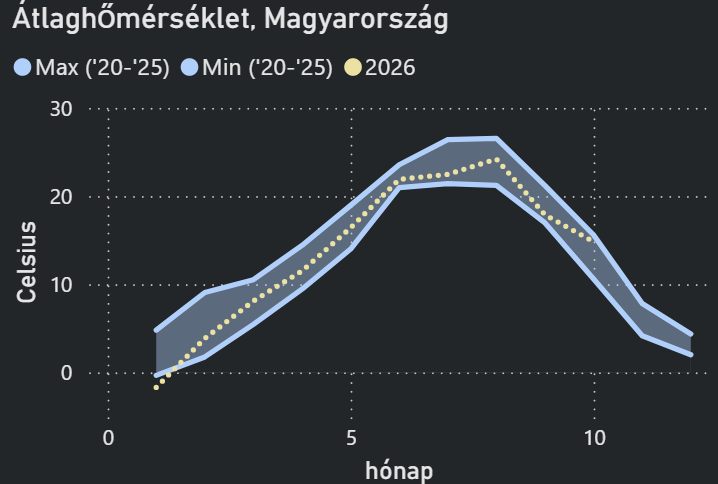
- A hőmérséklet a szezonális átlag alá, akár 2 °C-kal is csökkenhet, ami a fűtési kereslet és a hőerőművi termelés növekedésén keresztül tovább emelheti a csúcsidőszaki árakat.
SPOT PIAC
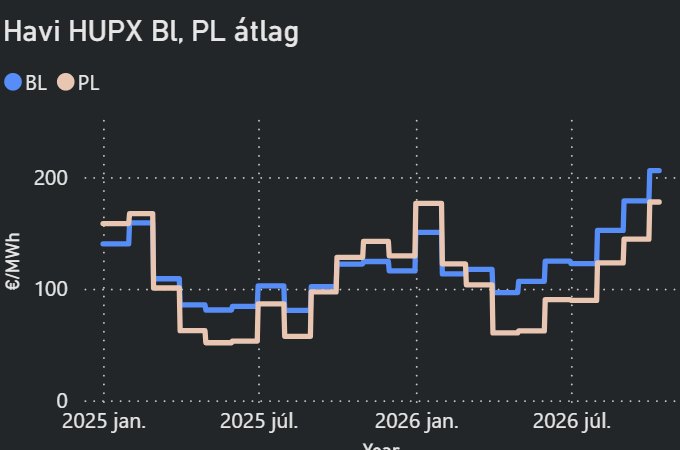
HUPX YTD BL: 132 EUR/MWh
- A bolgár Kozloduy atomerőműben november 20-ig 1 GW kapacitás esik ki, miközben a romániai Cernavodă erőmű 1,35 GW-os blokkja az alacsony Duna-vízállás miatt továbbra sem termel.
- A német villamosenergia-határidős árak a hét folyamán emelkedtek a magasabb gáz- és karbonárak, valamint az ellátási kockázatok hatására.
- Az ICIS szerint az európai téli villamosenergia-határidős kontraktusok akár 30 €/MWh kockázati prémiumot is tartalmazhatnak a jelenlegi gázárakhoz képest.
- Németország, Svájc és Magyarország esetében a becsült prémium 15–20 €/MWh, míg Franciaország, Ausztria, Olaszország és Hollandia esetében 20–30 €/MWh lehet.
NEMZETKÖZI PIAC:
- A származási garanciák (GO) piacán emelkedtek az árakkal kapcsolatos várakozások, mivel a gyengébb vízenergia-termelés és az erősödő vállalati kereslet szűkítette a kínálat-keresleti egyensúlyt.
- A Veyt felmérésében a 2026-os GO-termékek átlagos célára 1,29 €/MWh-ról körülbelül 1,90 €/MWh-ra emelkedett.
- Az EU harmadik negyedéves CBAM-tanúsítványárát 82,32 €/t-ban határozták meg, ami 9%-os emelkedés a második negyedéves árhoz képest.
- Az új CBAM-ár a július és szeptember között az EU-ba importált alumíniumra, cementre, villamos energiára, műtrágyára, hidrogénre, vasra és acélra vonatkozik.
EGYÉB FUNDAMENTUMOK, HÍREK
DAX INDEX:
EUA:
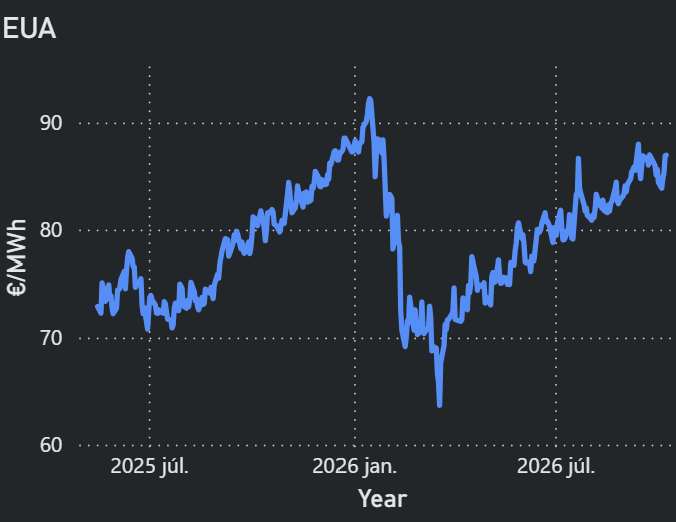
- Az EUA decemberi kontraktusa a hét elején 83,74 €/t körül zárt, majd technikai korrekcióval 84,71 €/t-ra emelkedett.
- A megfelelési időszak lezárását követően csökkent a közvetlen vásárlási nyomás, és a piaci szereplők rövid távon 83–85 €/t körüli konszolidációt is valószínűsítettek.
- A hét második felében azonban az emelkedő gáz- és szénárak, valamint a kapcsolódó energiapiaci kockázatok ismét felfelé támogatták a karbonjegyzéseket.
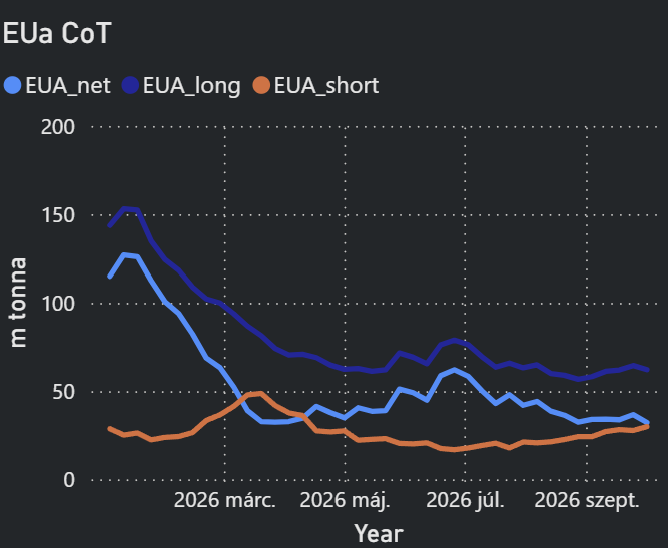
- A spekulatív nettó long pozíció 32,2 millió tonnára, öthavi mélypontra csökkent, ami arra utal, hogy a pénzügyi szereplők korábban mérsékelték az emelkedésre játszó kitettségüket.
- A piaci szereplők a rövid távú konszolidáció mellett november–decemberre ismét 90 €/t feletti árakat is elképzelhetőnek tartottak.
- A középtávú várakozásokat a következő évi kínálat-keresleti egyensúly és az EU ETS szabályozási felülvizsgálatával kapcsolatos hírek is befolyásolhatják.
- Az EUA magasabb ára növeli a széntüzelésű termelés karbonköltségét, ugyanakkor a gázárak emelkedésével együtt a villamosenergia-árakra is felfelé ható nyomást gyakorolhat.
OLAJ:
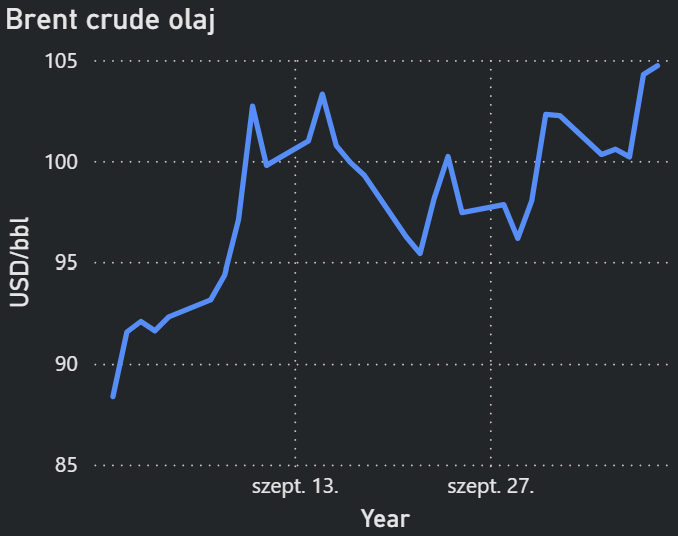
- Az olajpiacot a héten elsősorban a Hormuzi-szoros körüli katonai feszültségek és a közel-keleti infrastruktúra biztonságával kapcsolatos aggodalmak mozgatták.
- A JPMorgan becslése szerint a szoroson áthaladó olajexport a háború előtti szint 98%-át, mintegy napi 17,5 millió hordót érhetett el, ami a fizikai kínálat részleges helyreállására utal.
- A piaci szereplők szerint a geopolitikai feszültségek és az esetleges finomítói kiesések továbbra is 100 USD/hordó közelében tarthatják a Brentet.
SZÉNPIAC:
- Az API 2 front havi szénkontraktus csütörtökön 147,95 USD/t-ra emelkedett, ami 2023 áprilisa óta a legmagasabb érték, majd 145,80 USD/t körüli szintre korrigált.
- Az áremelkedés egyik fő oka az atlanti medence szűkülő kínálata, amely fokozza az európai és török vevők versenyét a kolumbiai és dél-afrikai szénszállítmányokért.
- A magasabb TTF- és EUA-árak szintén támogatják a szénpiacot, mivel a szűkös gázkínálat és az emelkedő gázárak javíthatják a széntüzelés relatív versenyképességét.
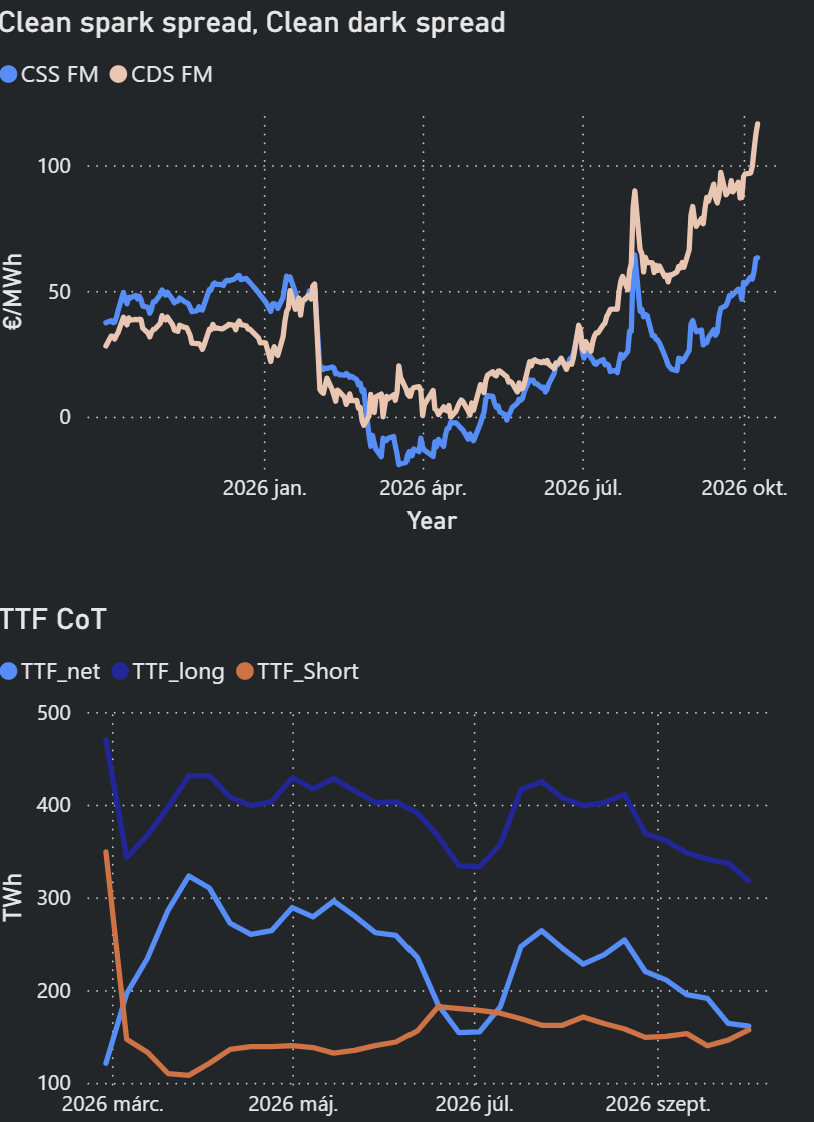
- Az ICIS szerint az átlagos hatásfokú szénerőművek clean spreadje több mint 60 €/MWh-val erősebb lehet a gázerőművekénél.
- A szénárak emelkedését ugyanakkor korlátozhatja az erőművi kapacitások rendelkezésre állása, valamint a logisztikai szűk keresztmetszetek miatt nehezebbé váló fizikai szállítás.
METEOROLÓGIA:
2026.10.12.