
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
GÁZPIAC
TTF: a diplomácia és az időjárás lefelé húzza az árakat.
- A következő havi TTF szeptember 25-én 5%-os napi csökkenéssel 70 €/MWh körül forgott a késő délutáni kereskedésben. Az enyhe októberi kilátások és az amerikai–iráni megállapodáshoz fűződő remények mérsékelték a kockázati prémiumot. A következő fontos jelzés azonban a Hormuzi-szoroson áthaladó LNG-szállítások tényleges növekedése lesz.
A téli tartalék továbbra is szűk.
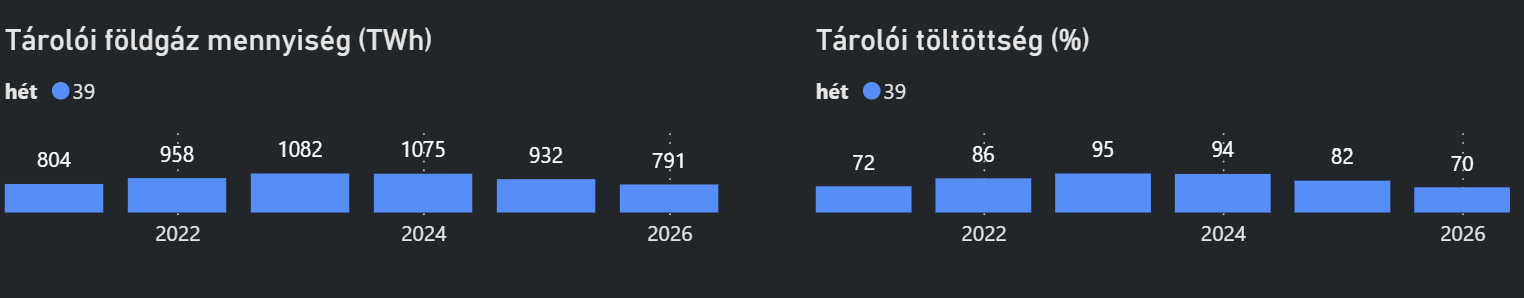
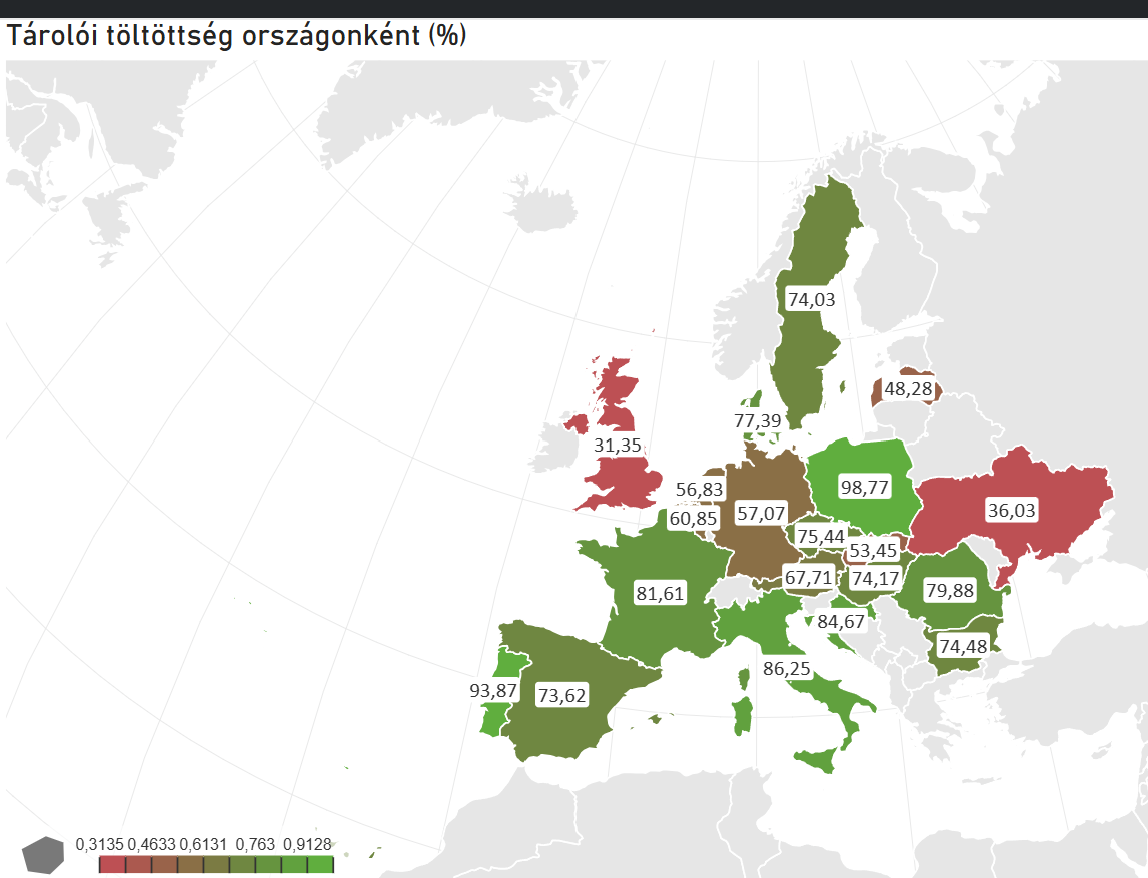
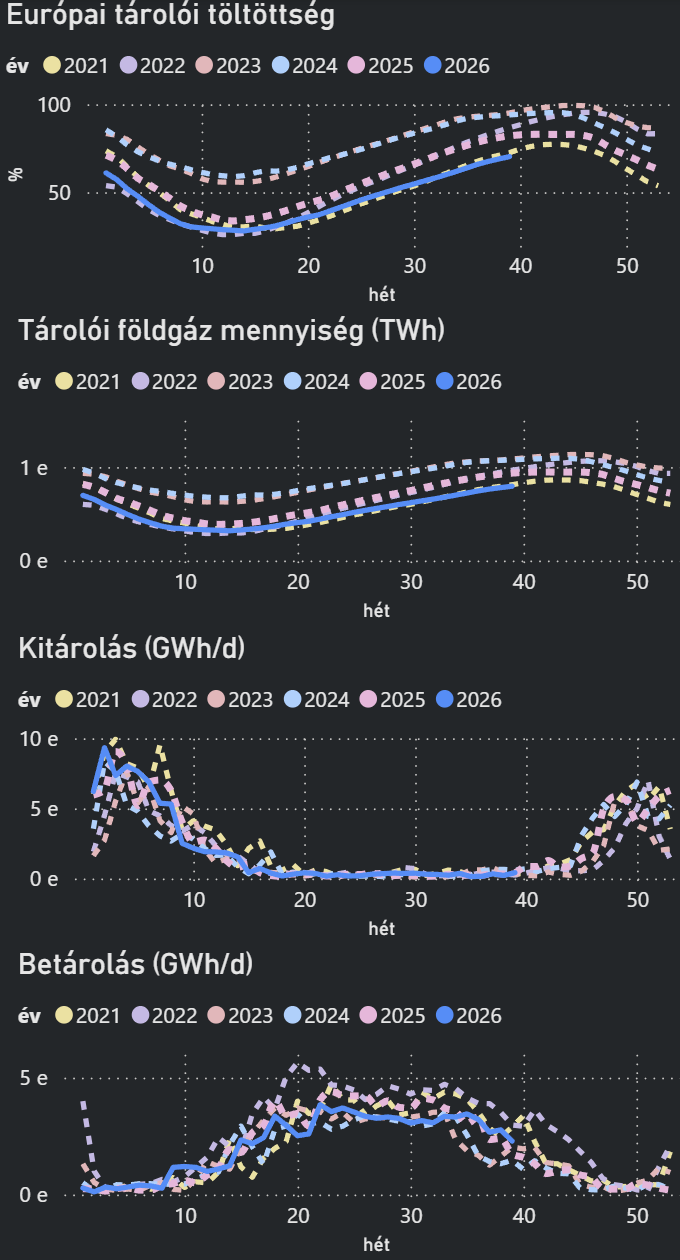
- Az uniós gáztárolók töltöttsége 70,4%, szemben az egy évvel korábbi 82%-kal. Az enyhe ősz segítheti a feltöltést, de egy késő téli hideghullám vagy újabb szállítási zavar gyorsan megfordíthatja a piaci hangulatot.
ÁRAM
Magyar és régiós áram: a gázáresés mellett a kínálatot is figyelni kell.
- A gyenge vízenergia-termelés és a nukleáris karbantartások szűkítik a délkelet-európai kínálatot. A magyar piac számára különösen fontos a paksi, román és bolgár blokkok karbantartása, a kiesések időbeli átfedése és az importlehetőségek alakulása. Az olcsóbb gáz önmagában nem garantál ugyanolyan mértékű magyar áramárcsökkenést.
Németországban is maradt árfelhajtó kockázat: kedvezőtlen szél-és csapadék prognózis.
EUA
EUA: kisebb napi esés, stabil heti árszint.
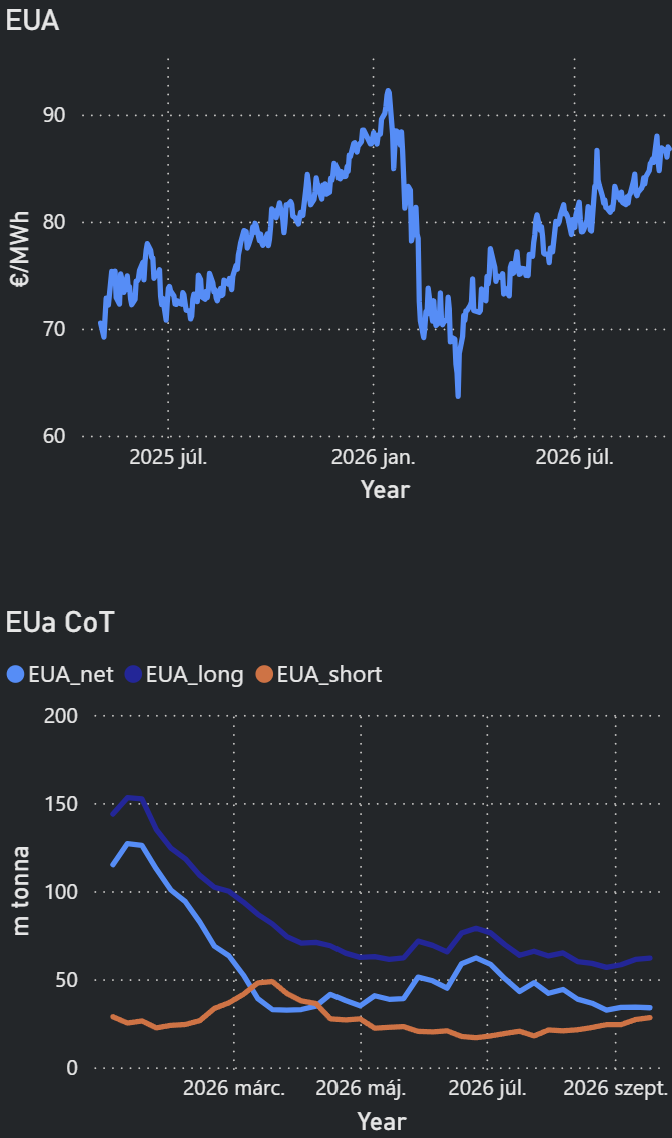
- A decemberi kvótakontraktus pénteken 86,64 EUR/tonnán forgott; a megkérdezett piaci szereplők rövid távon jellemzően 85–90 EUR/tonnás sávot vártak. A következő időszakban az ETS-reform fejleményei és az erőművi kvótakereslet érdemelnek figyelmet.
A következő hét fókusza
- Tényleges LNG-forgalom, norvég kiesések, tárolói feltöltés, régiós atomerőművi visszatérések, valamint a szél-hőmérséklet és csapadékelőrejelzések változása.
Az árampiacon jelenleg sokkal kevésbé medvés a kép, a gázpiacon kedvező diplomáciai előrelépés esetén jelentősebb árcsökkenés is elképzelhető. A felfelé mutató kockázat azonban továbbra is extrém magas, egy újabb eszkaláció ismét 80 €/MWh felé repítheti az árakat.
Greenergy Market Review – 2026 w39
EURÓPAI GÁZPIAC
Bullish
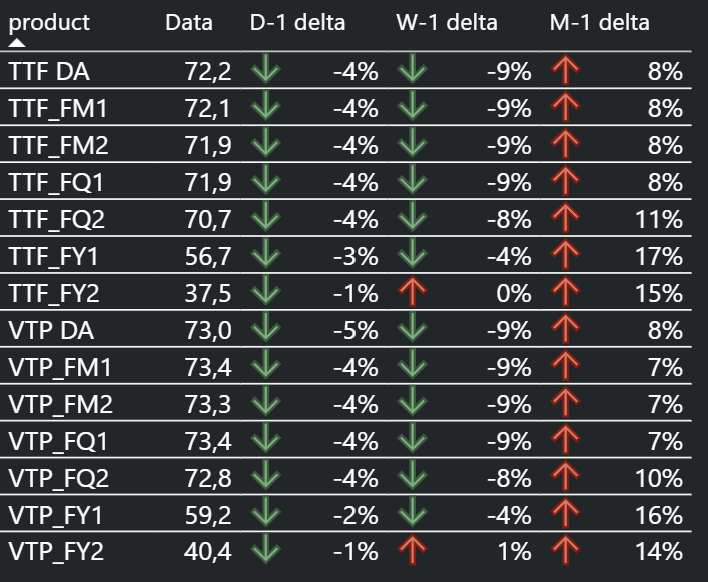
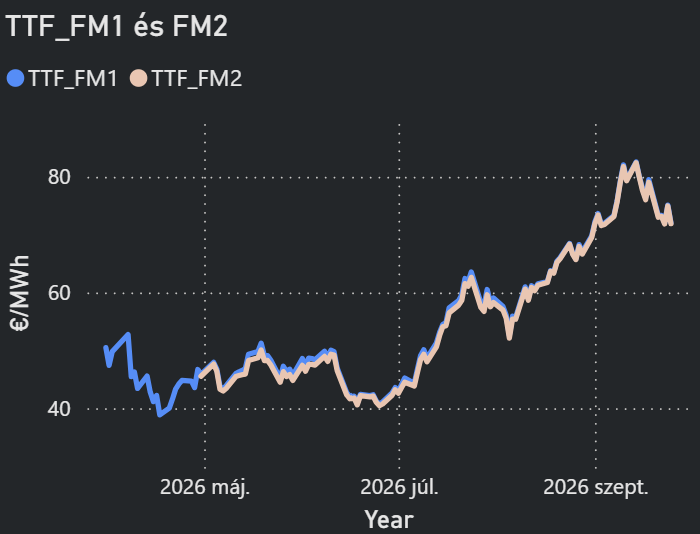
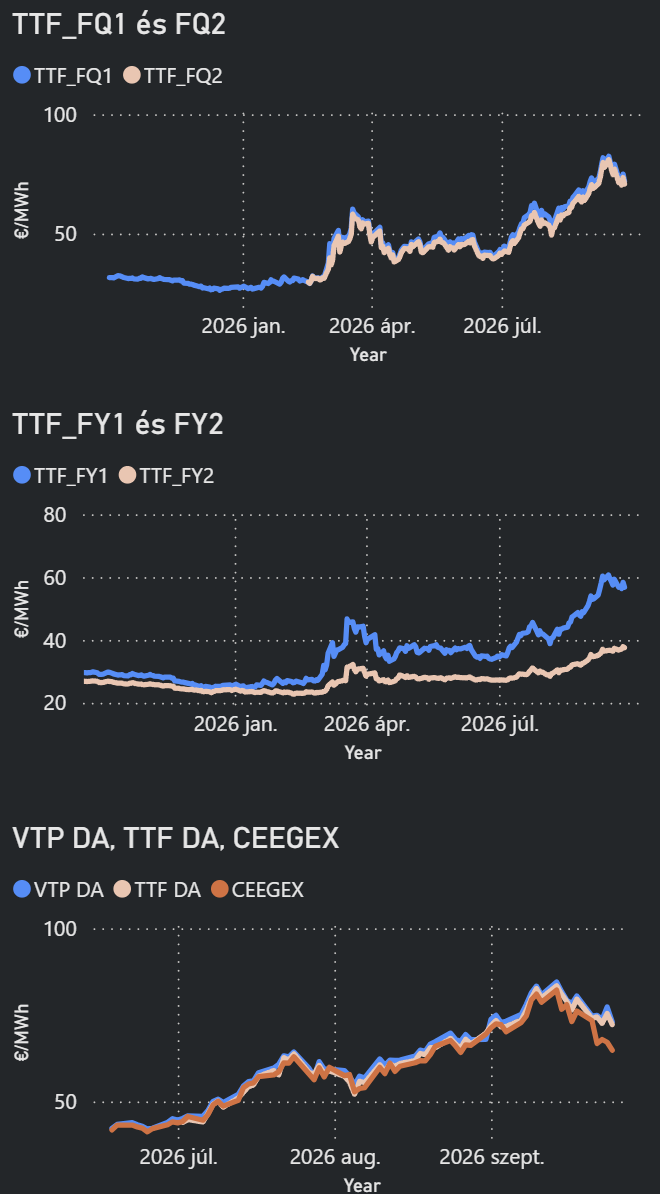
- A gázpiacon a héten az amerikai–iráni tárgyalásokkal kapcsolatos várakozások és az enyhe októberi időjárási kilátások mozgatták leginkább az árakat.
- Kedden a következő havi TTF-kontraktus napközben 68,65 EUR/MWh-ig esett, majd a délutáni tudósítás idejére 73,33 EUR/MWh-ra kapaszkodott vissza.
- Csütörtökön ismét erősödött a jegyzés, pénteken azonban újabb, 5%-os csökkenés következett.
- Az eladói nyomást erősítette az iráni külügyminiszter közlése, amely szerint közvetítők olyan javaslatot adtak át Washingtonnak, amely akár egy héten belül lehetővé tehetné a Hormuzi-szoros újranyitását.
- A piac ugyanakkor egyelőre a rendezés lehetőségét árazza, a közel-keleti LNG-szállítások tényleges helyreállása még bizonytalan.
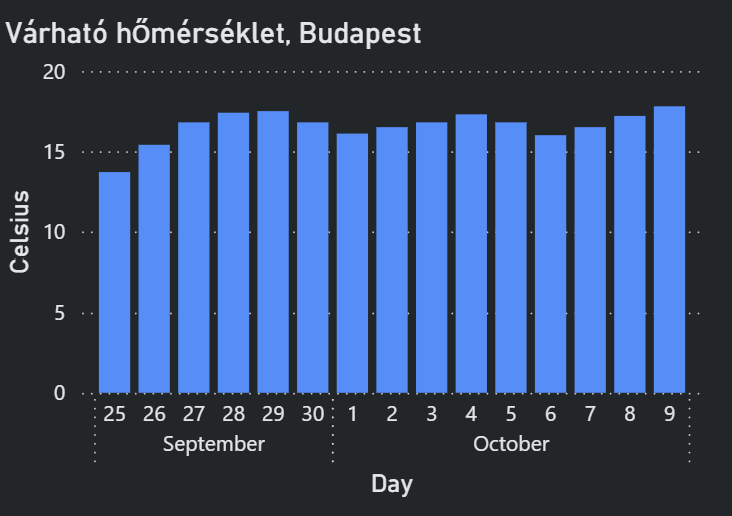
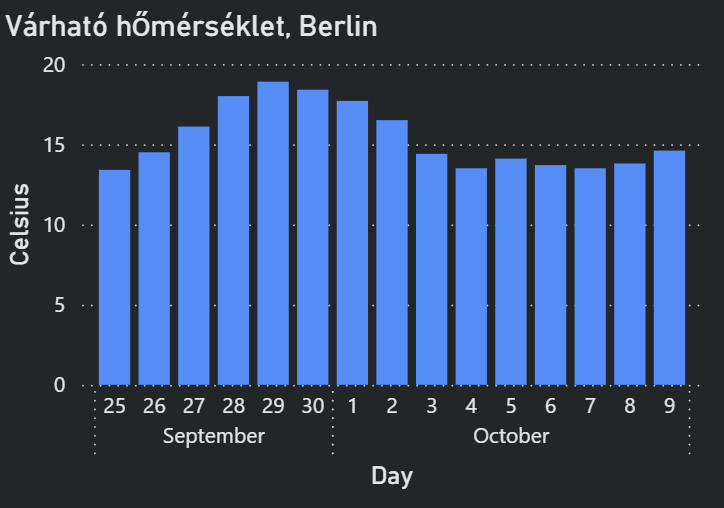
- A keresleti oldalon a melegebb idő késleltetheti a fűtési szezon érdemi beindulását, és több gázt hagyhat a tárolók feltöltésére. A Montel EQ pénteki előrejelzése Németországban a következő hétre 15 °C-os átlaghőmérsékletet jelzett az adott heti 13,2 °C után.
- A rövid távú áresés ellenére az alacsony készletek és a korlátozott közel-keleti utánpótlás továbbra is jelentős téli kockázatot jelent. Az ICIS egyik korábbi, a csatolt anyagban idézett előrejelzése körülbelül 80 EUR/MWh-s alapeseti árszinttel, hideg időjárás mellett pedig 90–100 EUR/MWh-val számolt a következő hat hónapra. Ezek forgatókönyvek, amelyek kimenetelét az időjárás és az ellátási helyzet alapvetően módosíthatja. A heti mozgások összességében azt mutatják, hogy a geopolitikai kockázati prémium gyorsan leépülhet, de kedvezőtlen hírekre ugyanilyen gyorsan vissza is épülhet.
EURÓPAI GÁZIMPORT
LNG: 74,79 EUR/MWh
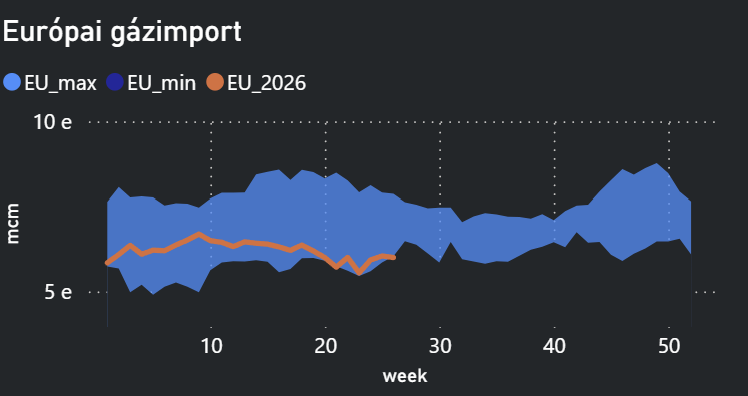
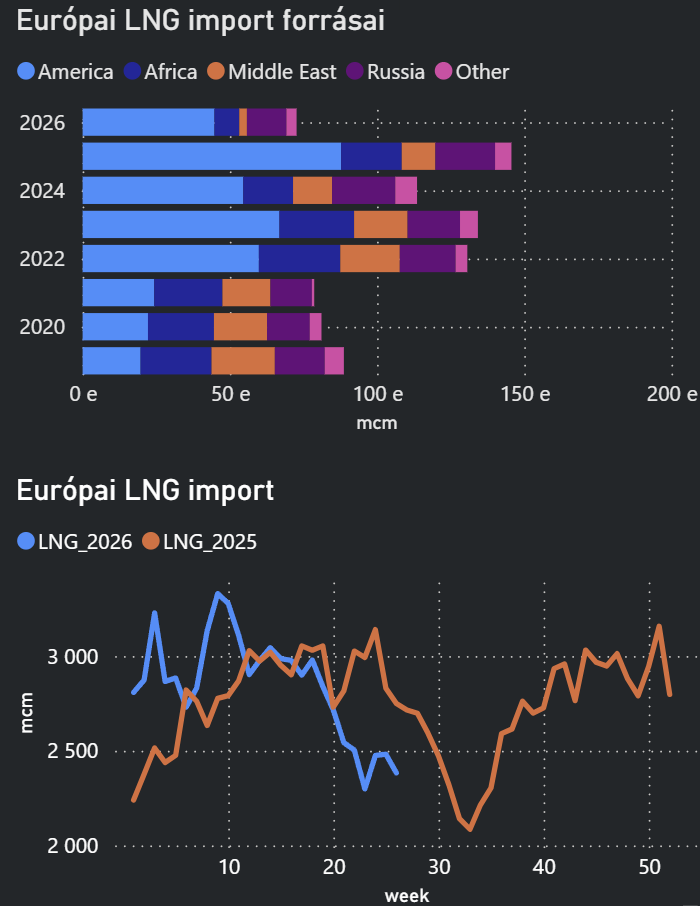
- Az LNG-piacon egyszerre látható a rövid távú európai import javulása és a téli ellátási tartalékok szűkülése.
- Az európai LNG-import az előző héten 45%-kal, 2,96 milliárd köbméterre emelkedett, ami öthavi csúcsot jelentett. A növekedést elsősorban az atlanti térség exporttermináljainak karbantartás utáni visszatérése támogatta. Az amerikai LNG Európába szállításának gazdaságossága kedvező maradt, miközben az ázsiai keresleti versenyt rövid távon mérsékeltnek ítélték az elemzők.
- A katari export gyors kiváltására a szakértők nem látnak reális infrastruktúra-megoldást, mivel az alternatív vezetékek és a hozzájuk kapcsolódó cseppfolyósító kapacitások kiépítése évekig tartana. A Ras Laffan mintegy 77 millió tonnás éves exportkapacitásának szerepét ezért rövid távon nem lehet új útvonalakkal pótolni. A csatolt elemzés szerint a North Field East 32 millió tonna/éves bővítési projektjének indulása 2027 első felére tolódhat. Egy átlagos tél ellátása így kezelhetőnek tűnhet, de egy hideghullám vagy jelentősebb amerikai terminálkiesés esetén kisebb marad a mozgástér.
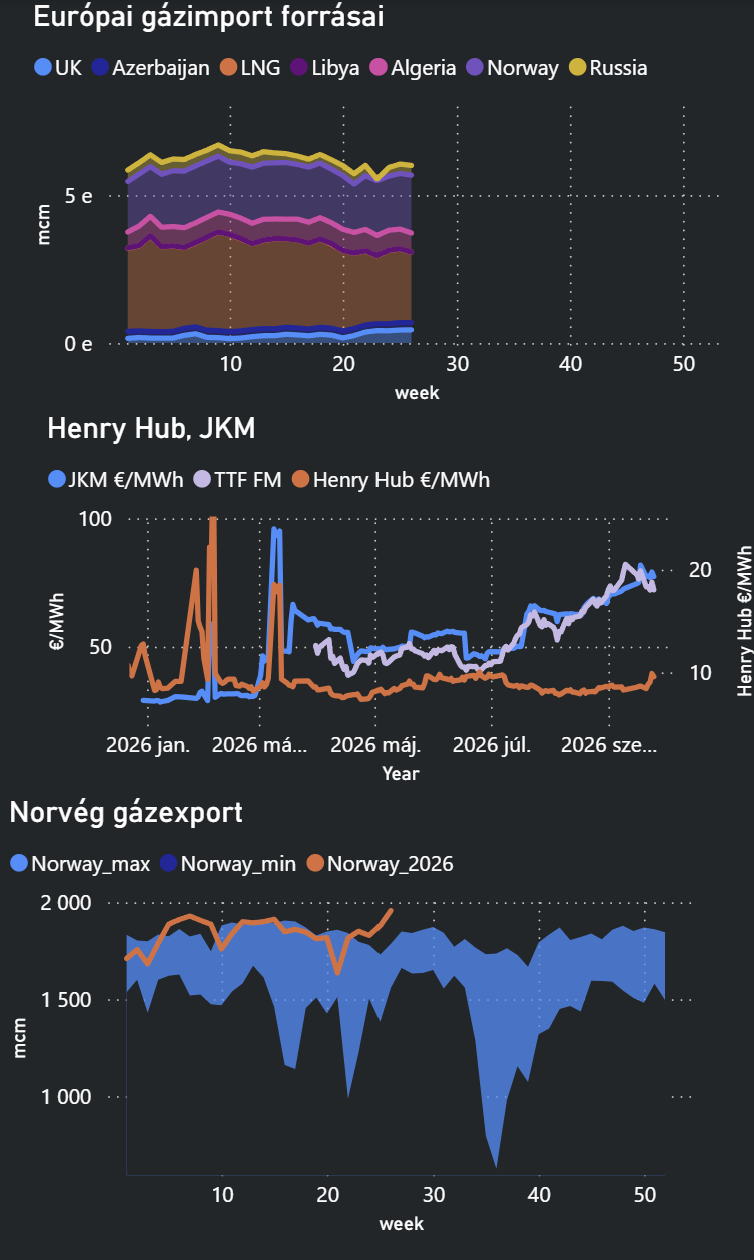
FLOW: 227-290 avg mcm/d
- A Troll esetében akkor napi 46,2 millió köbméteres termeléskorlátozással számoltak szombatig.
- Ezzel párhuzamosan az Aasgard mező nem tervezett üzemzavara napi 5,6 millió köbméterrel csökkentette az exportlehetőséget.
- Ideiglenes mentességet kapott Magyarország az uniós kapacitásallokációs szabályok alkalmazása alól a Kiskundorozsma 1 és 2 magyar–szerb összeköttetések. A mentesség célja a szerb oldali jogi, technikai és informatikai alkalmazkodás biztosítása, a teljes szabályalkalmazást pedig a 2027/28-as gázévre tervezik.
EURÓPAI GÁZTÁROLÓK
- A tárolói töltöttség a legrfrissebb prognózisok szerint elérheti a 75%-ot november 1-jére.
VILLAMOSENERGIA
MAGYAR PIAC
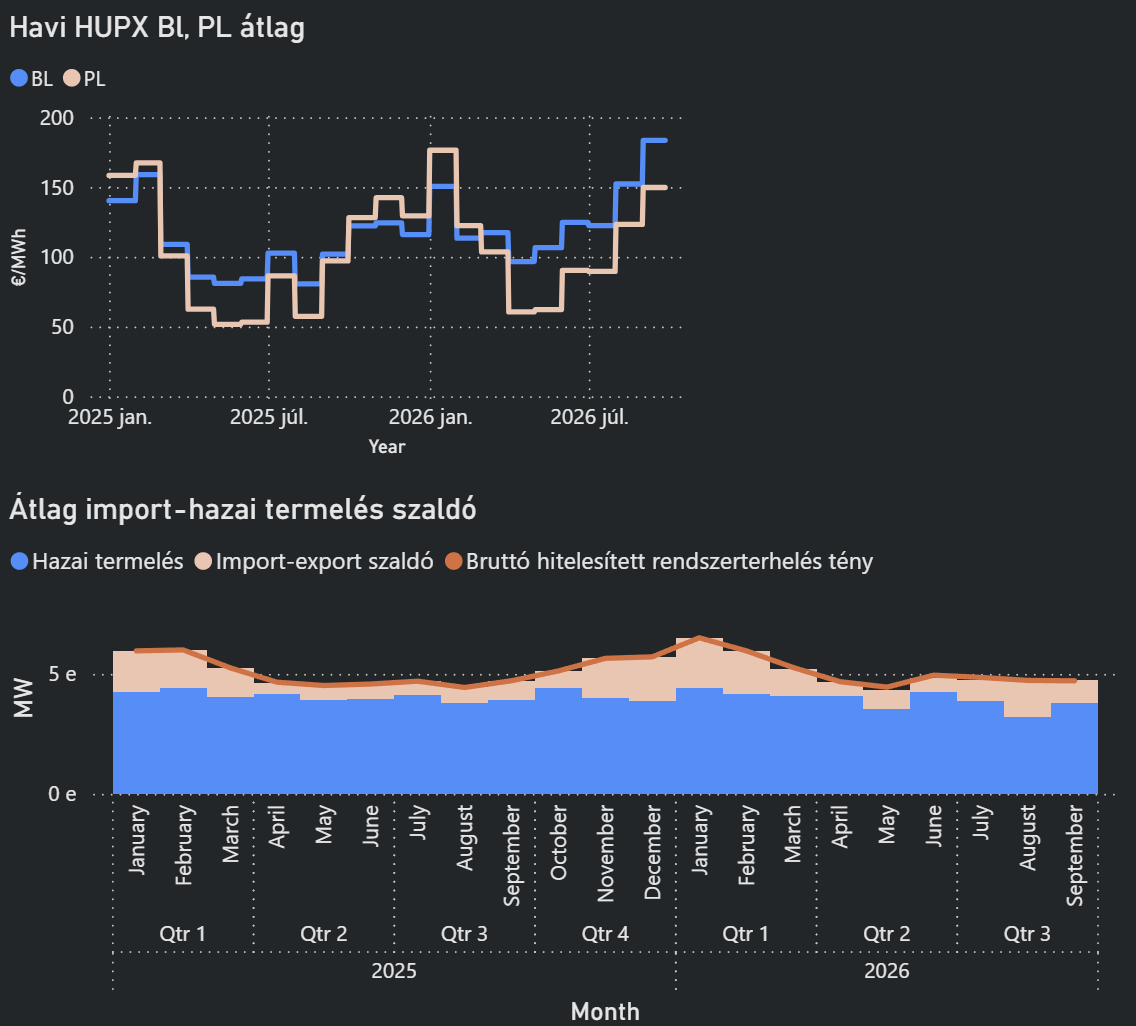
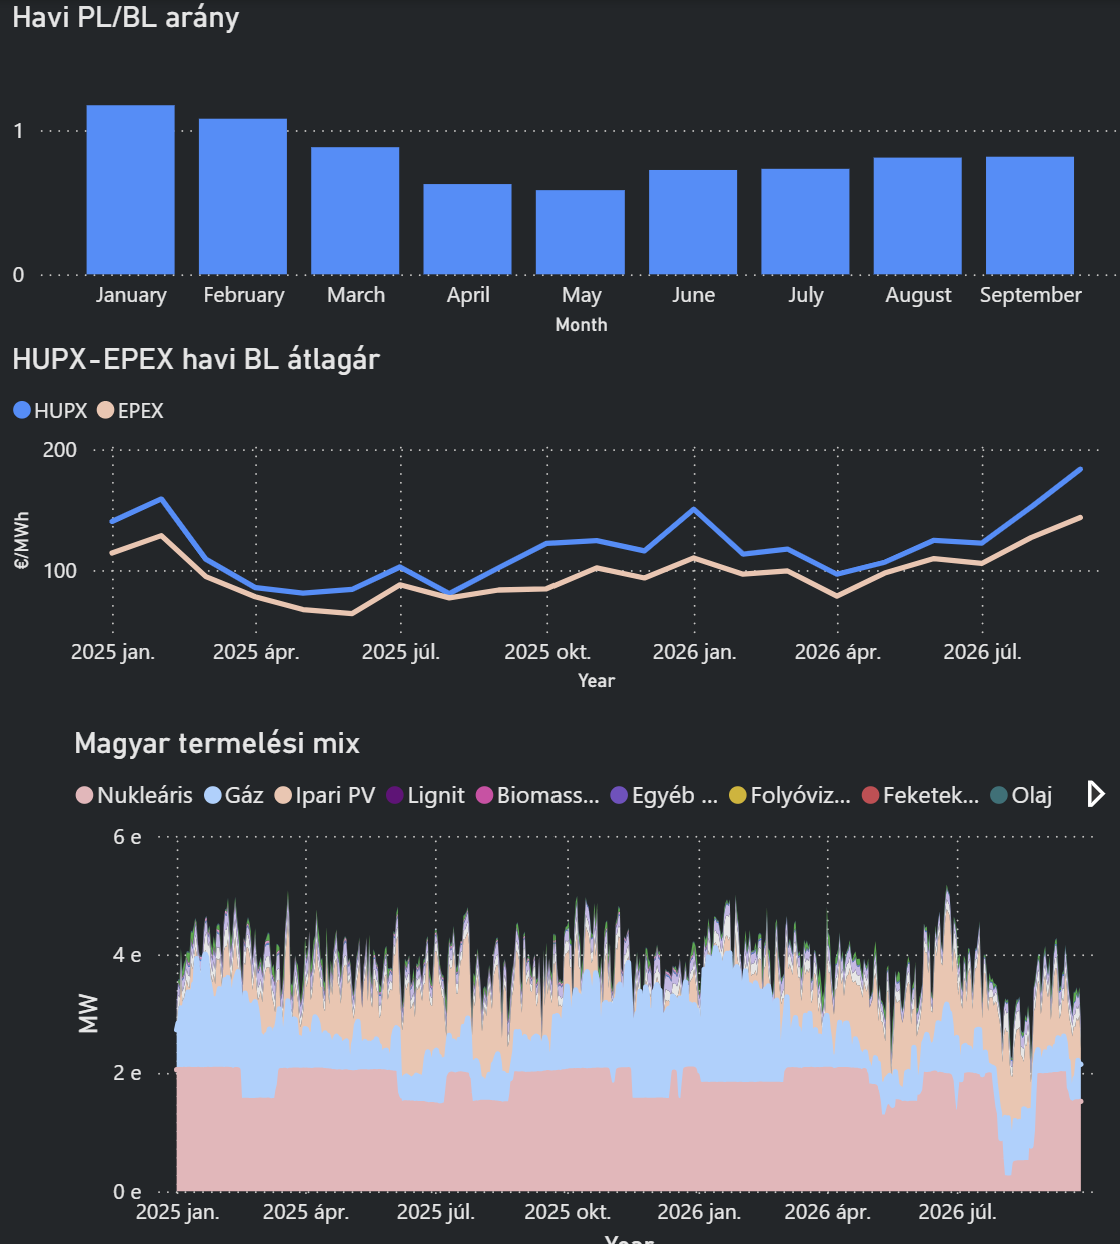
- A magas gázárak, a gyenge vízenergia-termelés és a korlátozott nukleáris rendelkezésre állás együttes hatása okozza a magas árakat.
- A Paksi Atomerőmű esetében szeptember 17. és november 2. között 480 MW kapacitást érintő karbantartási időszak. Október 15-től egy további blokk is karbantartáson lesz.
SPOT PIAC
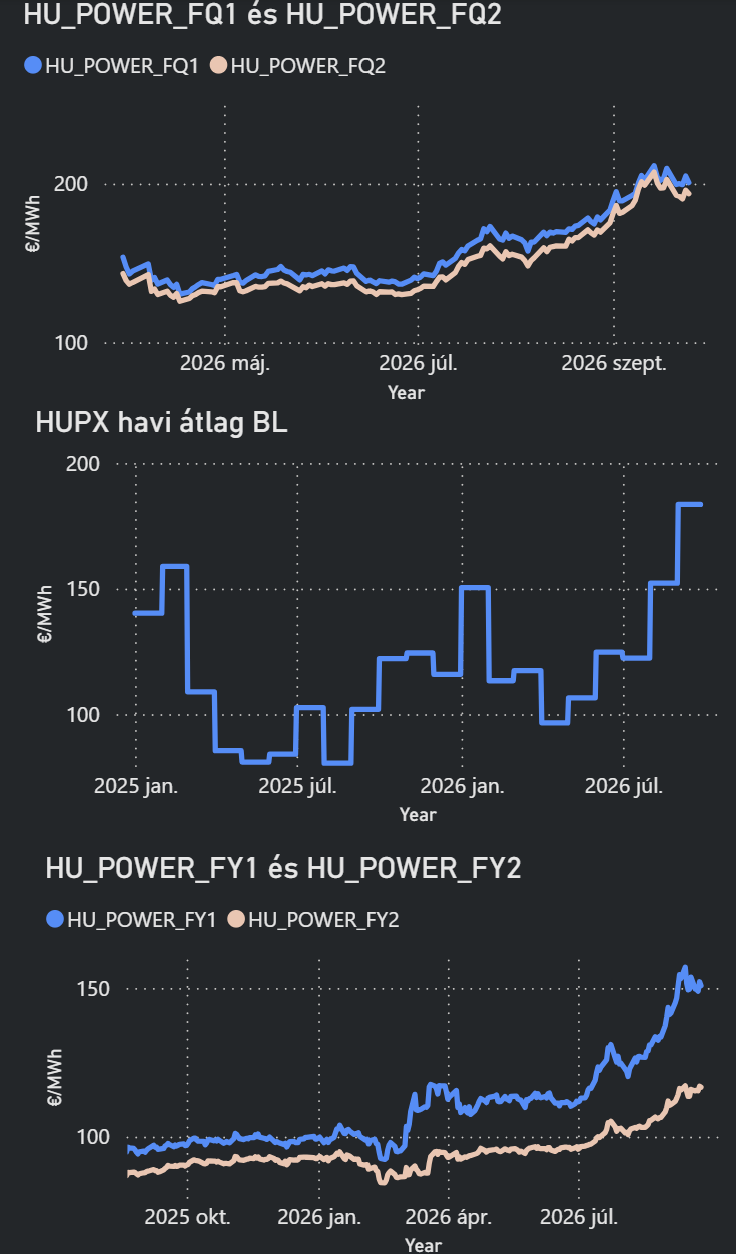
HUPX YTD BL: 129 EUR/MWh
- A romániai Cernavoda 1,35 GW-os kapacitásának kiesését legalább szeptember végéig várják. Bulgáriában a Kozloduj atomerőmű termelésének várható feleződése október 10. és november 21. között tovább fokozza a régiós hiányt.
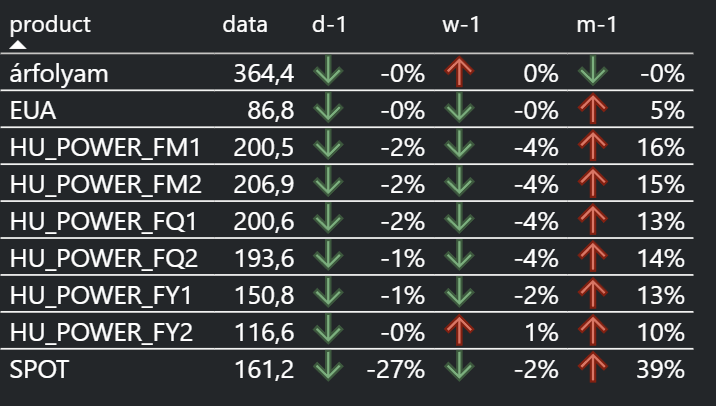
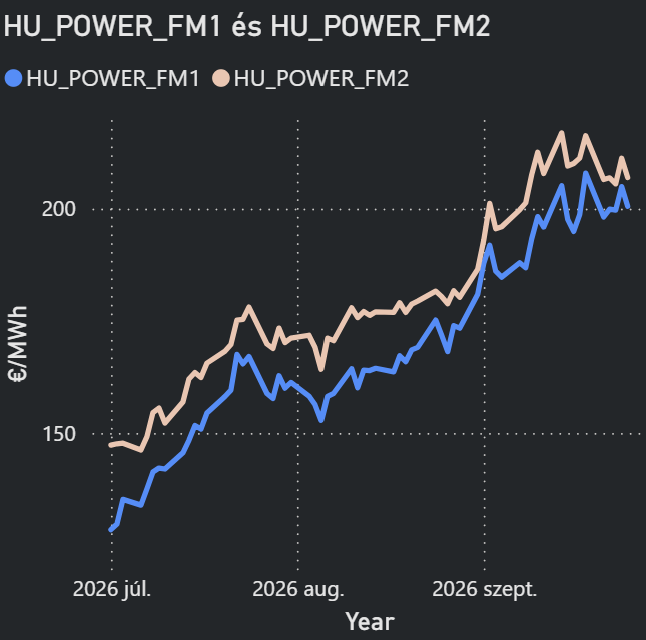
- A délkelet-európai, 200 EUR/MWh feletti negyedéves árszintekre vonatkozó elemzői várakozásmegfelel a jelenlei FWD árszintnek.
- A következő két hétre jelzett átlag alatti német széltermelés további támaszt adhat az európai SPOT áraknak.
- Az alpesi térségre a következő hétre a szokásos csapadék mindössze 50–60%-át jelezték, ami lassíthatja a vízerőművi helyzet javulását.
- Ukrajna téli importigényének újbóli növekedése további keresletet jelenthet a szomszédos uniós piacokon, miközben a határkeresztező infrastruktúrát érő esetleges támadások külön ellátásbiztonsági kockázatot jelentenek.
NEMZETKÖZI PIAC:
- A téli időjárási kockázatokról szóló elemzések elsősorban január végét és februárt emelték ki potenciálisan érzékeny időszakként. Egyes meteorológiai modellek a poláris örvény gyengülésének korai jelzéseit mutatták, ami növelheti az európai hidegbetörések esélyét. Más szakértők ugyanakkor óvatosságra intettek, mert ilyen hosszú időtávon nem lehet megbízhatóan előre jelezni egy konkrét, rendkívüli hideghullámot. Az erős El Niño hatását a cikkekben megszólaló elemzők részben enyhébb, csapadékosabb időjárással hozták összefüggésbe, ami mérsékelhetné az energiapiaci nyomást.
- Az LSEG idézett modellje szerint a gázárak 10%-os emelkedése Németországban és Franciaországban körülbelül 6%-kal emelné az áramárakat, de ez modellfüggő érzékenység, nem minden időszakra érvényes állandó arány.
- A magas árak mellett a kereskedők finanszírozási helyzete is egyre fontosabb kockázati tényező. Az erős ármozgások növelhetik a fedezeti pozíciókhoz kapcsolódó pótfedezeti és biztosítéki igényeket, ezáltal jelentős készpénzt köthetnek le.
EGYÉB FUNDAMENTUMOK, HÍREK
DAX INDEX:
EUA:
- A karbonpiacon lényegében oldalazás volt megfigyelhető. A heti legalacsonyabb kötés kedden 85,38 EUR/tonna, a legmagasabb szerdán 87,64 EUR/tonna volt.
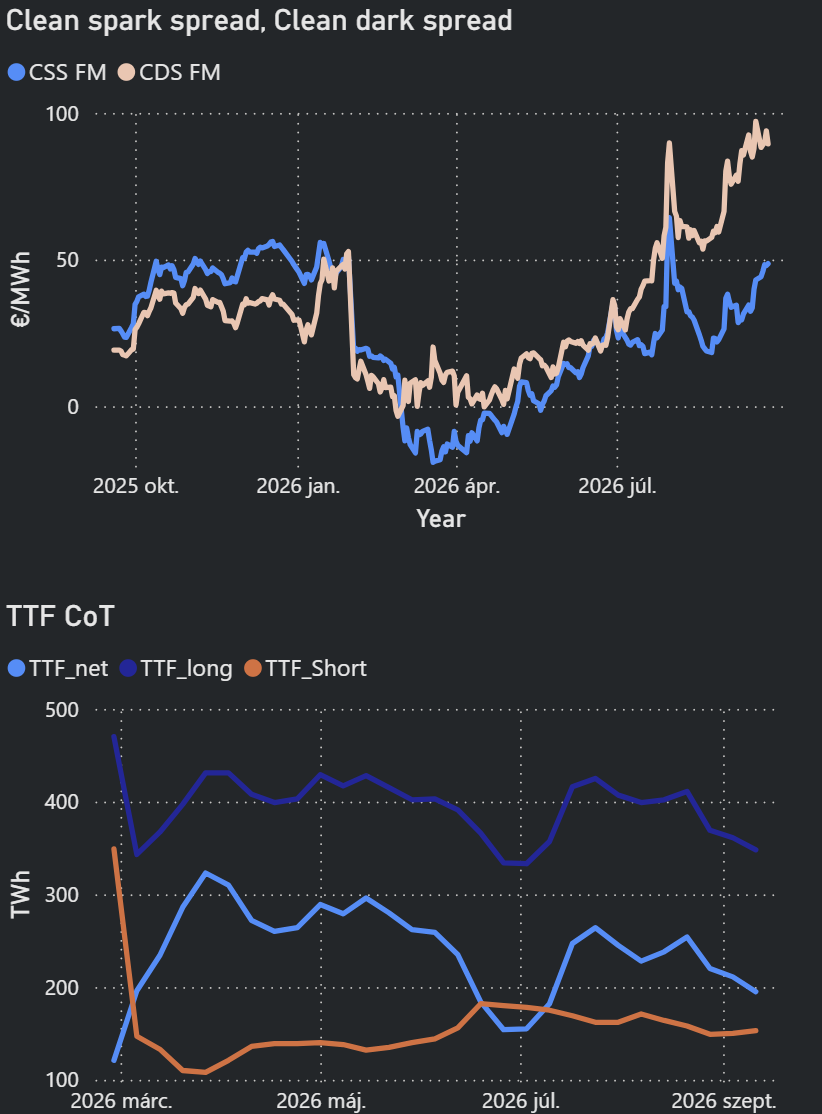
- A megkérdezett kereskedők a következő hétre jellemzően a 85–90 EUR/tonnás sáv fennmaradását várták. A gyengülő gáz- és energiapiac rövid távon lefelé hatott a kvótaárra, miközben az erőművi fedezeti kereslet és a széntüzelés versenyképessége támaszt jelentett.
- A negyedik negyedévre több szereplő emelkedési lehetőséget látott, részben az ETS-reform körüli fejlemények és a befektetői pozíciók miatt. Ezzel szemben a ClearBlue Markets elemzője októberre enyhe gyengülést valószínűsített, mert egyes ipari vállalatok többletkvótákat értékesíthetnek.
- Az idei ingyenes kibocsátási egységek 77%-át már kiosztották. Az idei ingyenes kiosztási keret ugyanakkor körülbelül 6%-kal kisebb a tavaly kiosztott 474,1 millió egységnél.
- Az ETS reform egyik legvitatottabb eleme az ingyenes kiosztás uniós dekarbonizációs beruházásokhoz kötése. Ezt hét tagállam ipari minisztere és több iparági szervezet is bírálta, a többletköltségekre és az adminisztratív terhekre hivatkozva. A hosszabb távú javaslatok között a kvótakínálat csökkenésének lassítása és a piaci stabilizációs tartalék működésének módosítása is szerepel. A ClearBlue Markets a lehetséges kínálatbővítő változtatások miatt már csak 2032-től vár 100 EUR/tonna feletti éves átlagárat a korábban feltételezett 2027 helyett. A rövid távú kereskedői áremelkedési várakozás és a hosszú távú árpálya lefelé módosítása ezért eltérő időtávokra vonatkozik.
OLAJ:
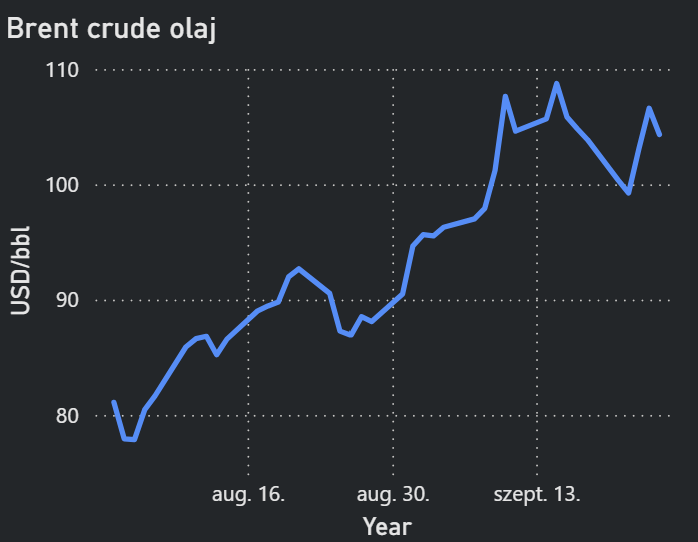
- Az olajpiac a héten a diplomáciai enyhülés reménye és a tényleges közel-keleti ellátási zavarok között ingadozott. Csütörtökön mintegy 4%-kal emelkedtek az árak a szaúdi célpontok elleni húszi rakétatámadások után, a Brent pedig 107 USD/hordó környékére került.
- Pénteken a béketárgyalásokkal kapcsolatos optimizmus hatására a következő havi Brent 0,93 dollárral, 105,67 USD/hordóra csökkent. Az azonos lejáratú WTI 1,57 dollárral, 93,04 USD/hordóra esett. A két referencia közötti széles árkülönbség a tengeri szállítások és a közel-keleti útvonalak eltérő kockázatait is tükrözte.
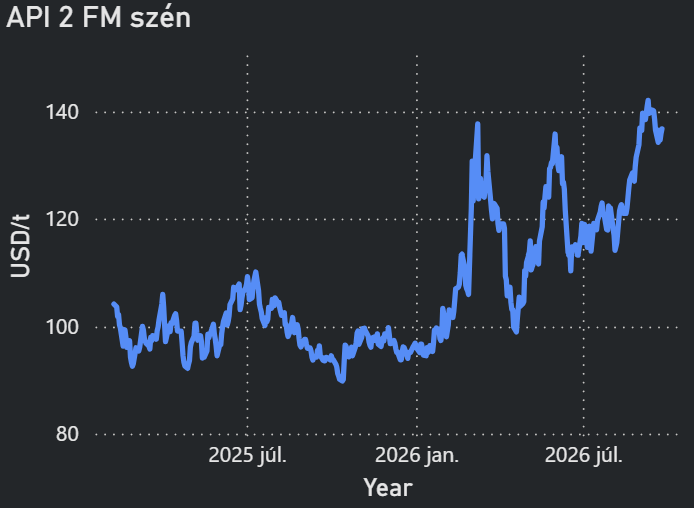
- A szénárakat a gyengébb gázpiac, a kedvezőbb LNG-kilátások és a kínai belföldi kitermelés növelésére vonatkozó tervek mérsékelték. A kínai kínálat érdemi bővülése ugyanakkor hónapokat vehet igénybe, ezért nem jelent azonnali megoldást egy hideg tél okozta keresleti többletre.
- Az EU októberi termikusszén-importját havi alapon több mint 18%-kal alacsonyabbra, 1,35 millió tonnára várják. Az alacsony folyóvízszintek közben a német erőművek szénellátásának logisztikáját is nehezítik, így a tüzelőanyag tőzsdei elérhetősége mellett a tényleges szállíthatósága is árkockázatot jelent.
SZÉNPIAC:
METEOROLÓGIA:
2026.09.28