
Greenergy Market Heti Energiapiaci Hírlevél
#WHAT TO WATCH
Javuló gázkínálat, szűk téli tartalékok – a magyar áramár többéves csúcson
GÁZPIAC
TTF: a téli kockázatok felülírták a rövid távú enyhülést.
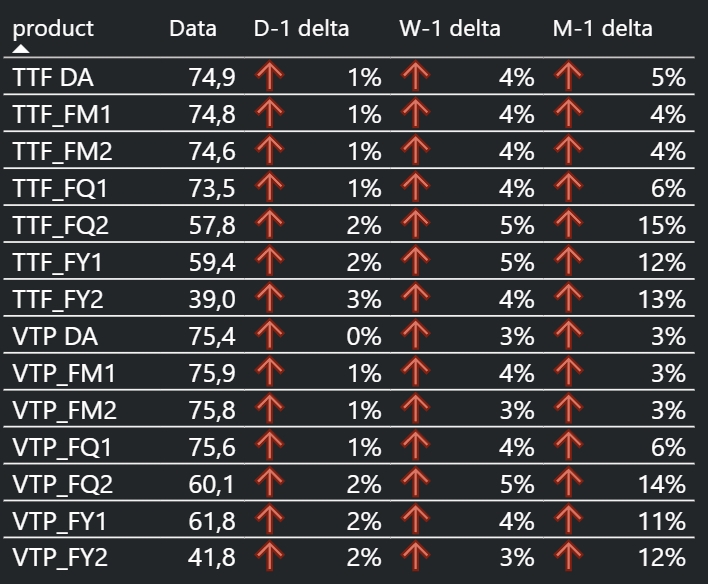
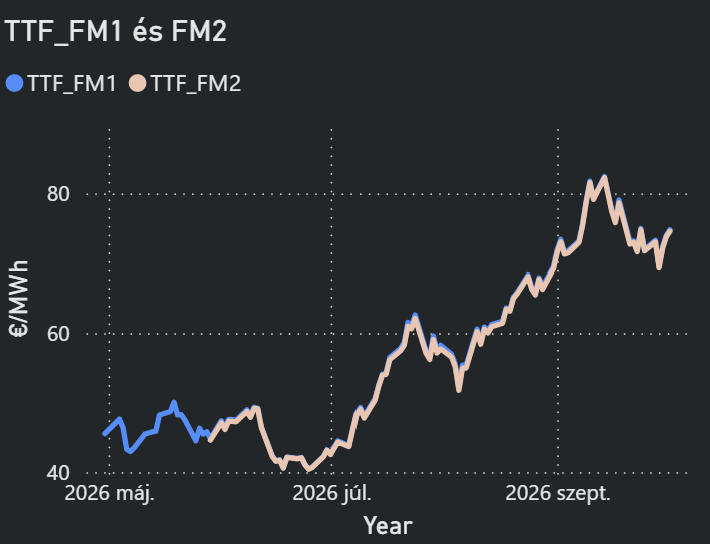
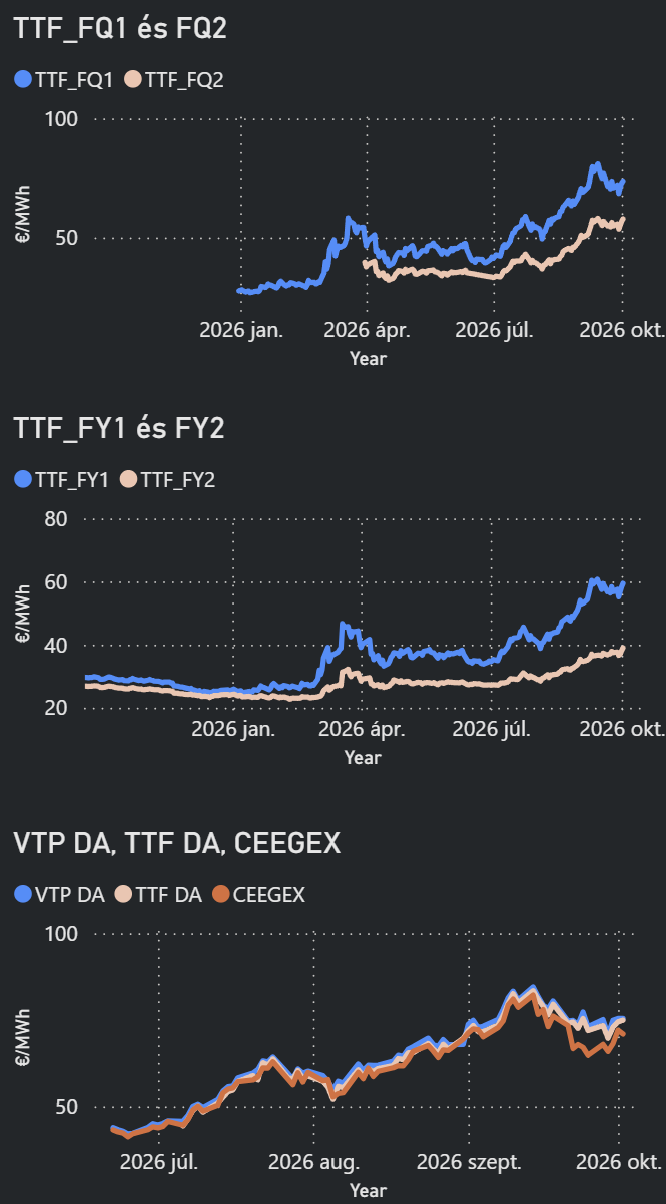
A következő havi európai gázár péntek délután 76 EUR/MWh-ra emelkedett, napi 2 eurós drágulással.
A növekvő norvég szállítások és a viszonylag enyhe időjárás ellenére az alacsony készletek, a katari LNG hiánya és az amerikai–iráni eszkaláció lehetősége továbbra is támaszt ad az áraknak.
Tárolók: kevés idő maradt a téli tartalék növelésére.
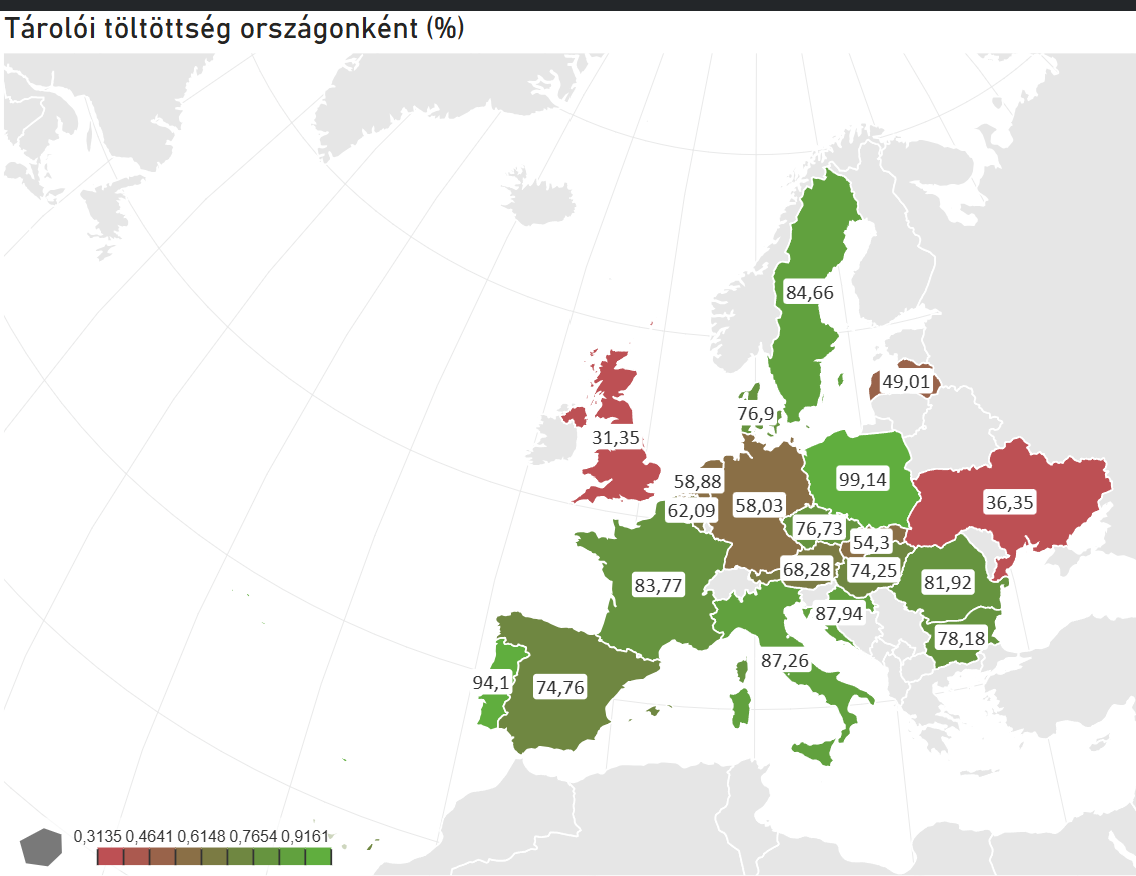
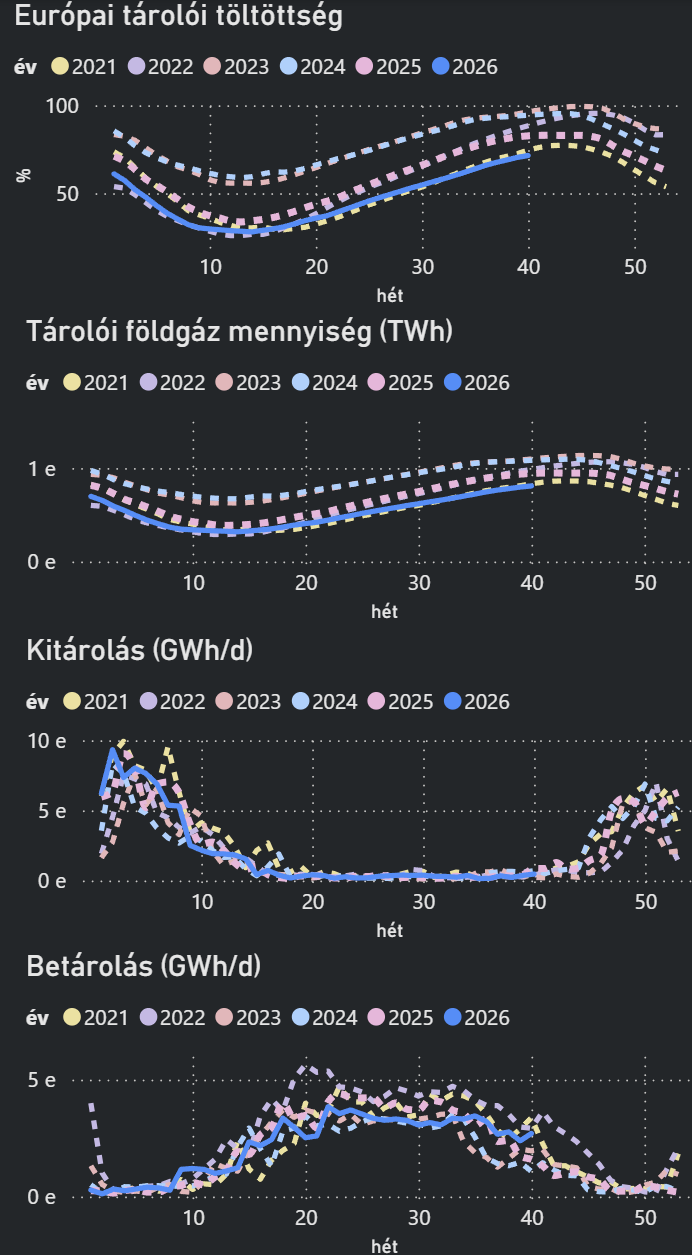
Az uniós gáztárolók töltöttsége 71,5%, mintegy 11 százalékponttal alacsonyabb a tavalyinál. Németország körülbelül 58%-on áll, ezért a kormány 8 TWh gáz betárolását rendelte el. A következő hetekben az lesz meghatározó, mennyi többletkínálat kerülhet még tárolóba a fűtési kereslet erősödése előtt.
LNG: több rakomány érkezik, de Ázsia is aktívabb.
Európa szeptemberi LNG-importja 7,56 millió tonnával négyhavi csúcsot ért el, a Wood Mackenzie pedig októberre további napi 50 millió köbméteres növekedést vár. Közben azonban az indiai és dél-koreai kereslet élénkül. A beérkezések javulása mellett a rakományokért folyó verseny tehát továbbra is erős.
ÁRAM
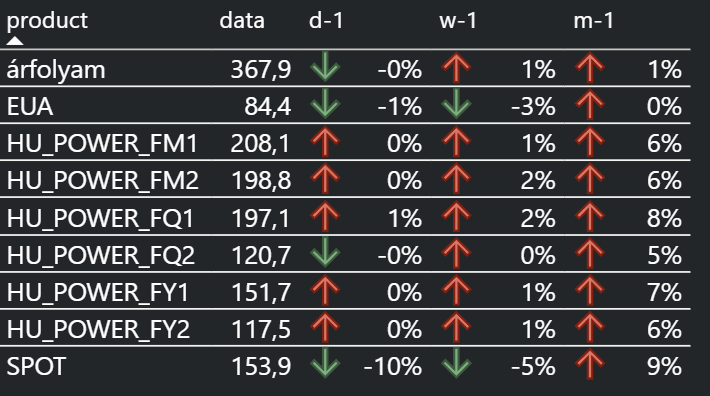
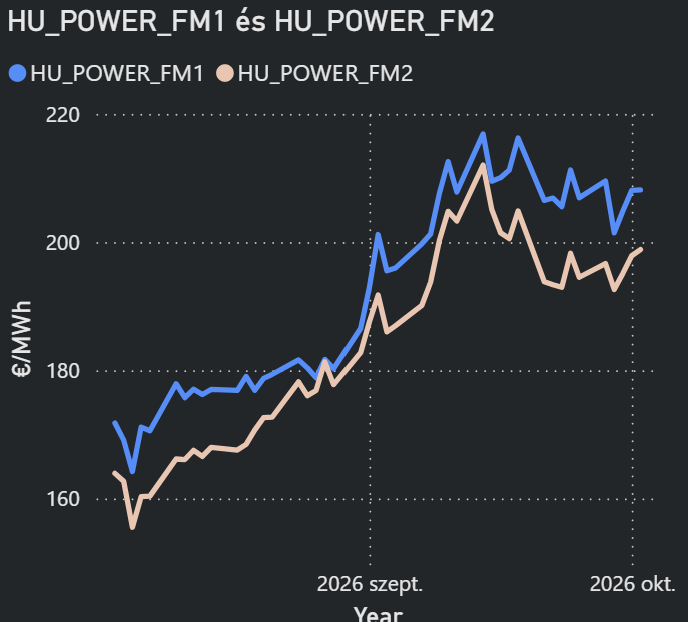
Magyar áram: 209 EUR/MWh a következő havi termék.
A magyar front havi áramkontraktus csütörtökön 2023 januárja óta nem látott szintre emelkedett.
A régiós kínálatot a román Cernavodă 1,35 GW-os kiesése (várhatóan október végéig), a paksi karbantartások és a gyenge vízenergia-termelés szűkíti. Pakson a jelenlegi 480 MW-os leállás mellé október közepétől további 480 MW kiesése várható.
Időjárás: a szél enyhíthet az árnyomáson, a vízhiány tartósabb kockázat.
A német széltermelés október közepétől meghaladhatja a szezonális átlagot, az Alpokban pedig a következő hét eleji száraz idő után 30–50%-kal átlag feletti csapadék érkezhet. Ez javíthatja a rövid távú kínálatot, de Európa az 1992 óta mért legsúlyosabb nyári kisvizes időszak után készül a télre.
EUA
EUA: rövid távú gyengülés, fennmaradó év végi emelkedési várakozások.
A decemberi karbonkontraktus pénteken 84,37 EUR/tonnára csökkent a szeptember végi kvótaleadási határidő után. A kereskedői várakozások rövid távon 83–85 EUR/tonnás sávot, november–decemberre ugyanakkor akár 90–95 EUR/tonnás árszintet is valószínűsítenek a jövő évre várt szűkösség miatt.
OLAJ
Olaj: a fizikai ellátás javulása mellett is magas az eszkalációs kockázat.
A Brent pénteken 102,18 USD/hordó körül forgott, az előző napi mintegy 4 dolláros emelkedés után. Az újabb amerikai katonai erők térségbe vezénylésének lehetősége és az energetikai infrastruktúrát fenyegető válaszcsapások továbbra is hirtelen árugrásokat okozhatnak.
A következő hét fókuszában: a fűtési kereslet megjelenése, a norvég és LNG-szállítások tartóssága, a német széltermelési előrejelzések, valamint a régiós nukleáris kiesések alakulása.
Greenergy Market Review – 2026 w40
EURÓPAI GÁZPIAC
Bullish
- A TTF következő havi kontraktusa kedden 5%-kal, 69,80 EUR/MWh-ra esett az amerikai–iráni megállapodáshoz fűződő remények és a javuló LNG-kínálati kilátások hatására.
- Péntek délután a front havi TTF 76 EUR/MWh-n forgott, ami 2 EUR/MWh-s napi emelkedést jelentett.
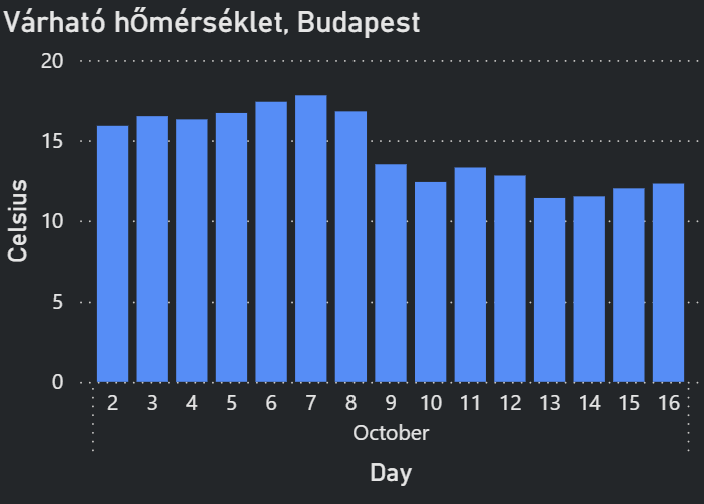
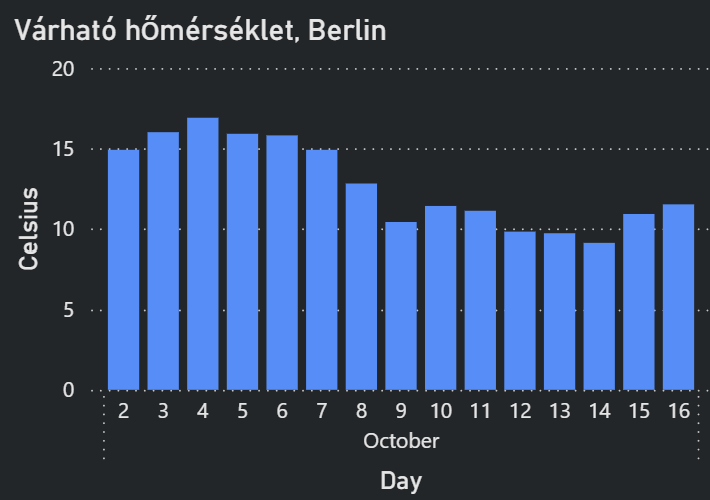
- Az október első felére jelzett viszonylag enyhe időjárás rövid távon mérsékelheti a fűtési gázkeresletet.
- A pénteki előrejelzés szerint ugyanakkor a következő hét végére valószínűbbé válhat a fűtési igény erősödése.
- Az értesülések egy további amerikai repülőgép-hordozó, valamint mintegy tízezer tengerész és katona térségbe vezényléséről szóltak. Az elemzők szerint az iráni válaszcsapások kikötőket, vezetékeket és más energetikai infrastruktúrát is érinthetnek, veszélyeztetve az export helyreállását.
EURÓPAI GÁZIMPORT
LNG: 74,58 EUR/MWh
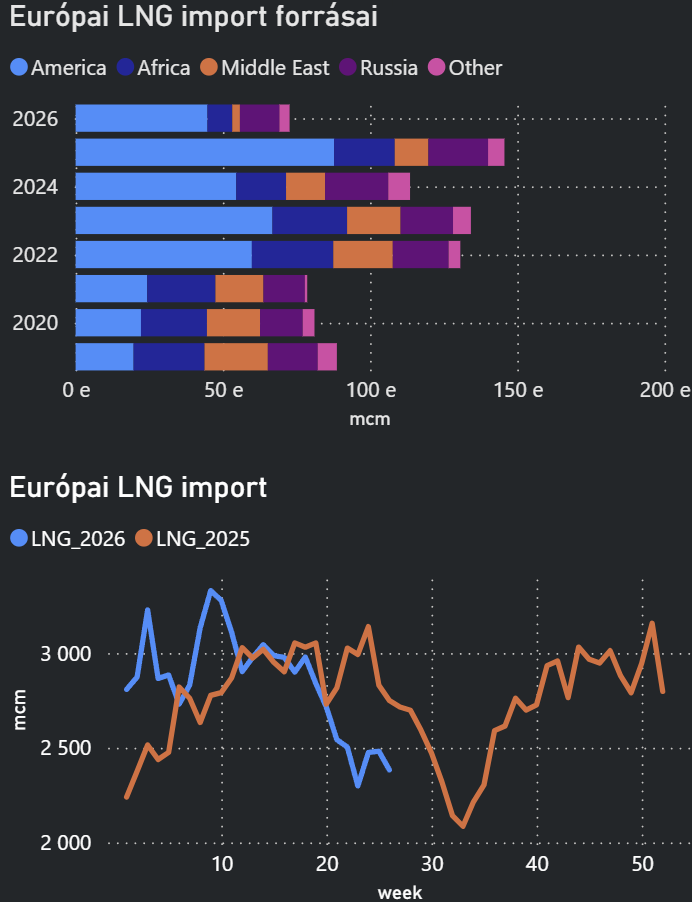
- Európa LNG-importja az első három negyedévben 3,3%-kal, 79,5 millió tonnára, vagyis mintegy 108 milliárd köbméterre csökkent.
- Az Egyesült Államokból származó európai import 3,6%-kal, 49,2 millió tonnára emelkedett. Az orosz LNG-szállítások 60%-kal, 12,1 millió tonnára nőttek az első három negyedévben.
- Az előzetes adatok szerint Európa szeptemberi LNG-importja 7,56 millió tonnával négyhavi csúcsot ért el.
- A várható amerikai többletszállítások miatt az exportlétesítmények, köztük a Freeport LNG üzembiztonsága kiemelt jelentőségű marad.
- Katar meghosszabbította az európai importőröket érintő vis maiort, fenntartva a szállítások körüli bizonytalanságot.
- Az ázsiai LNG-import heti szinten 4,7%-kal, 5,15 millió tonnára emelkedhetett az előrejelzés szerint.
- India behozatalát 32%-kal, Dél-Koreáét 17%-kal magasabbra, Kínáét 21%-kal, Japánét 10%-kal alacsonyabbra várták heti összevetésben.
- Az Egyesült Államokból Ázsiába irányuló LNG-szállítások heti szinten mintegy 60%-kal növekedhettek.
- Az Enerchase szerint az ázsiai gázárak januárig az európai szintek felett maradhatnak, korlátozva az európai árak csökkenését.
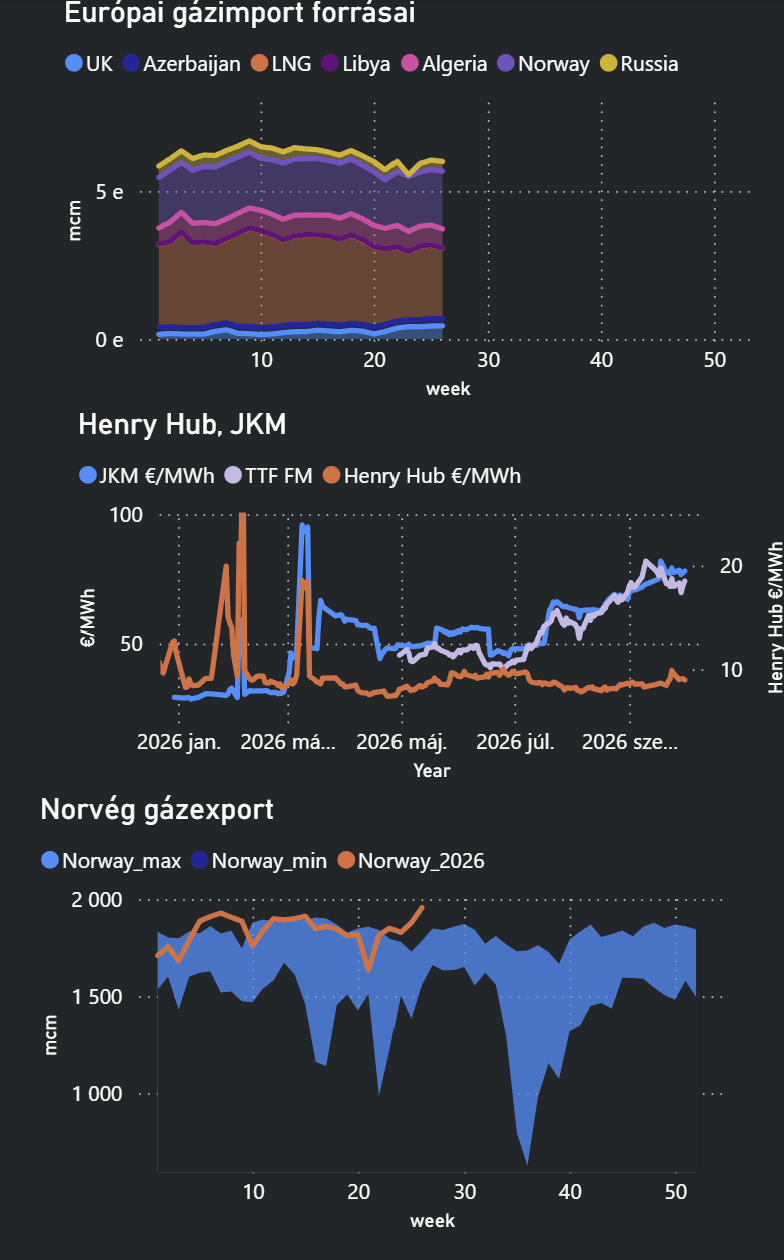
FLOW: 285-310 avg mcm/d
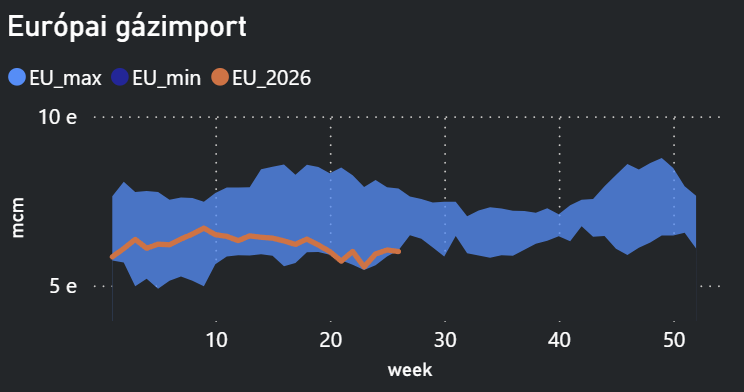
EURÓPAI GÁZTÁROLÓK
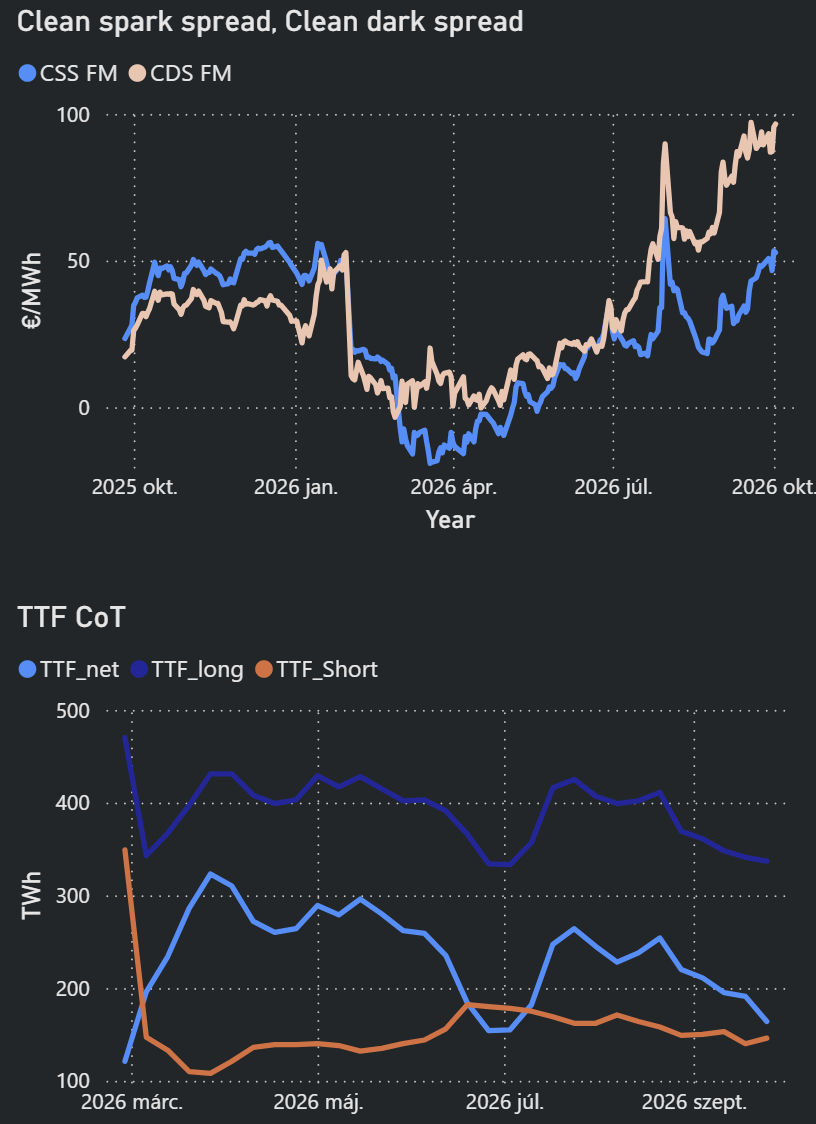
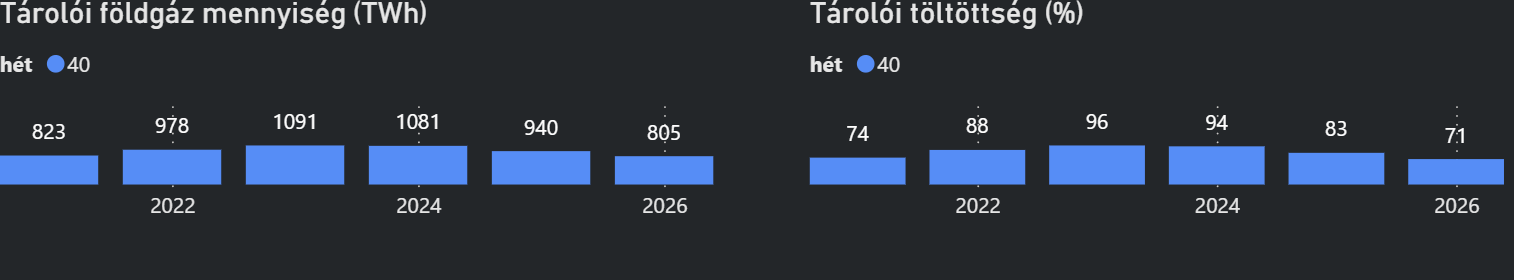
- Az uniós gáztárolók pénteki 71,5%-os töltöttsége mintegy 11 százalékponttal maradt el az egy évvel korábbi szinttől.
- A német kormány által elrendelt 8 TWh-s betárolás nyomán a piac további európai állami beszerzések lehetőségét is árazni kezdte.
- A Wood Mackenzie október végére mintegy 74%-os uniós töltöttséget vár, amely komoly hideg nélkül elegendő lehet a tél átvészeléséhez.
VILLAMOSENERGIA
MAGYAR PIAC
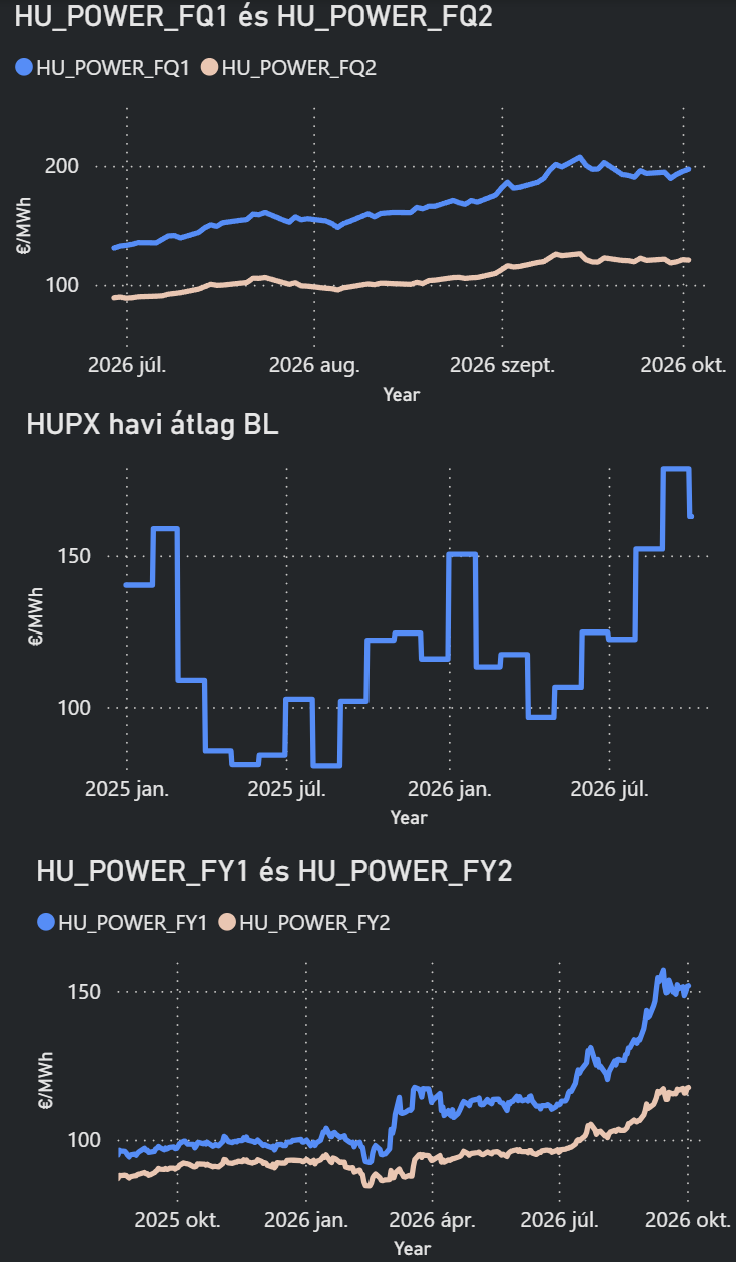
- A magyar következő havi áramkontraktus csütörtökön 209 EUR/MWh-ra emelkedett, ami gördülő alapon 2023 januárja óta a legmagasabb szint.
- A DAM piacon a csökkenés oka a javuló megújuló termelés: a régiós napenergia-termelés 6,1 GW-ra, a széltermelés 4,3 GW-ra emelkedett, meghaladva a szezonális átlagot.
- Magyarország csatlakozott a PICASSO aFRR-kiegyenlítőenergia-platformhoz, az mFRR-t érintő MARI-csatlakozást pedig október ötödikére jelezték. A platformok célja a határon átnyúló kiegyenlítőenergia-beszerzés hatékonyabbá tétele és a kiegyenlítési költségek mérséklése.
SPOT PIAC
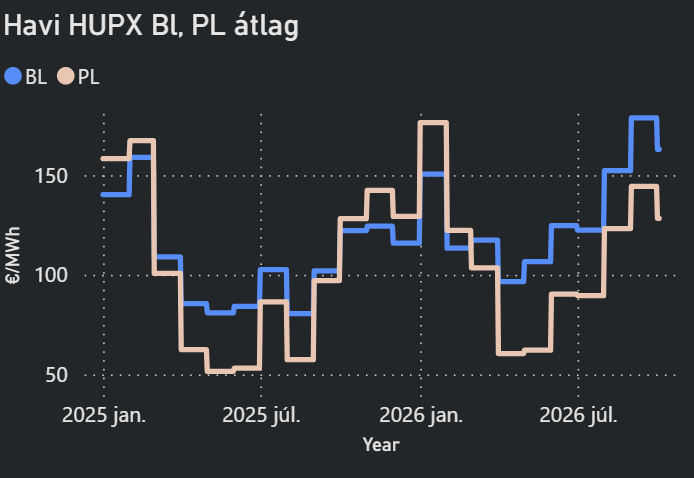
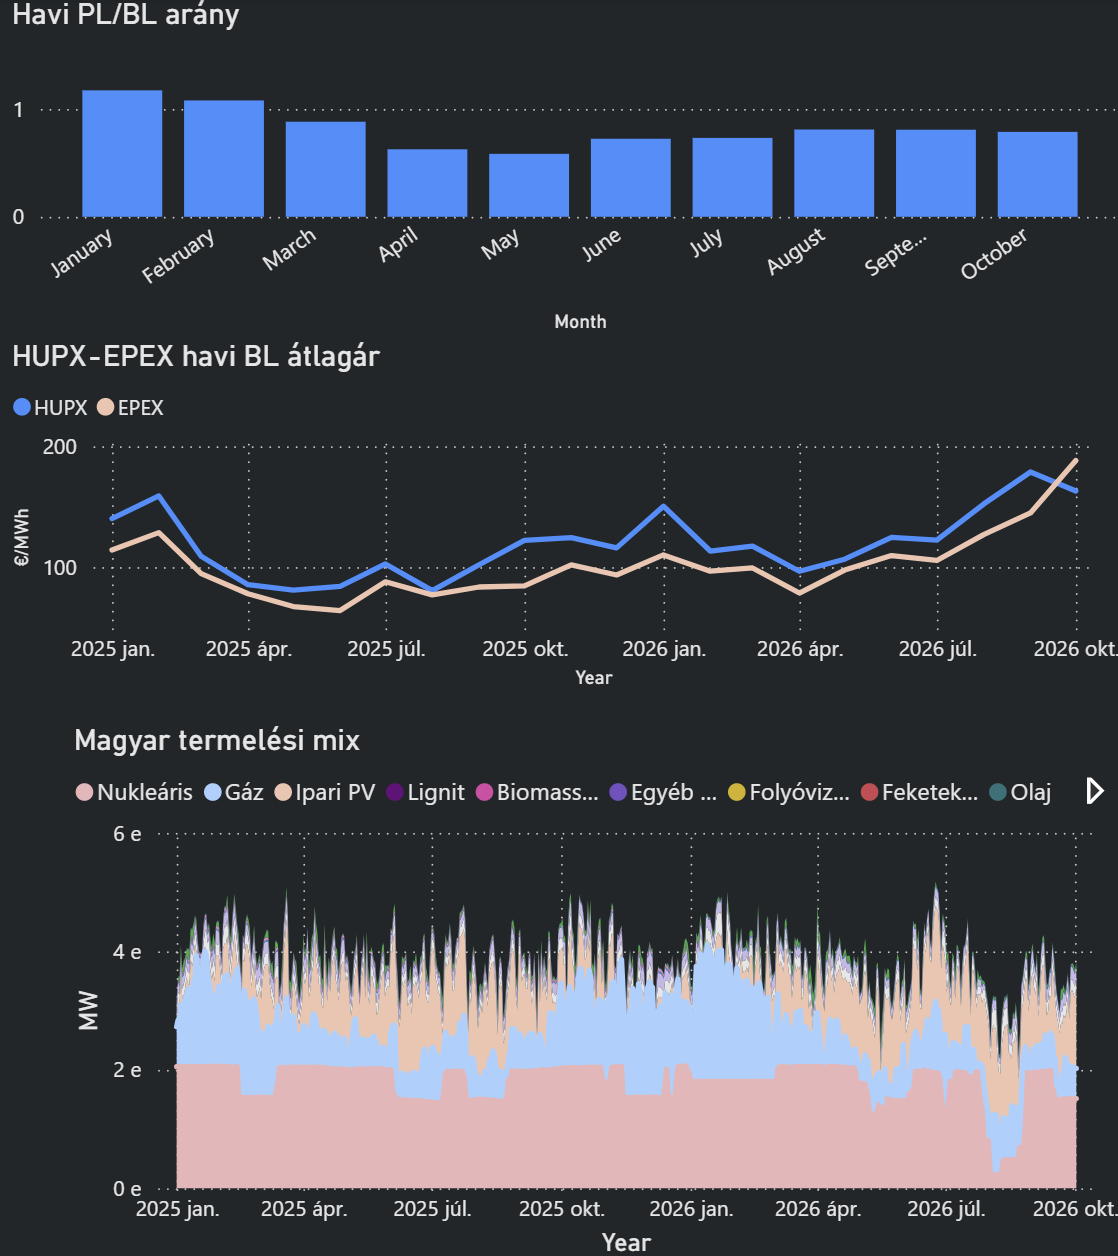
HUPX YTD BL: 130 EUR/MWh
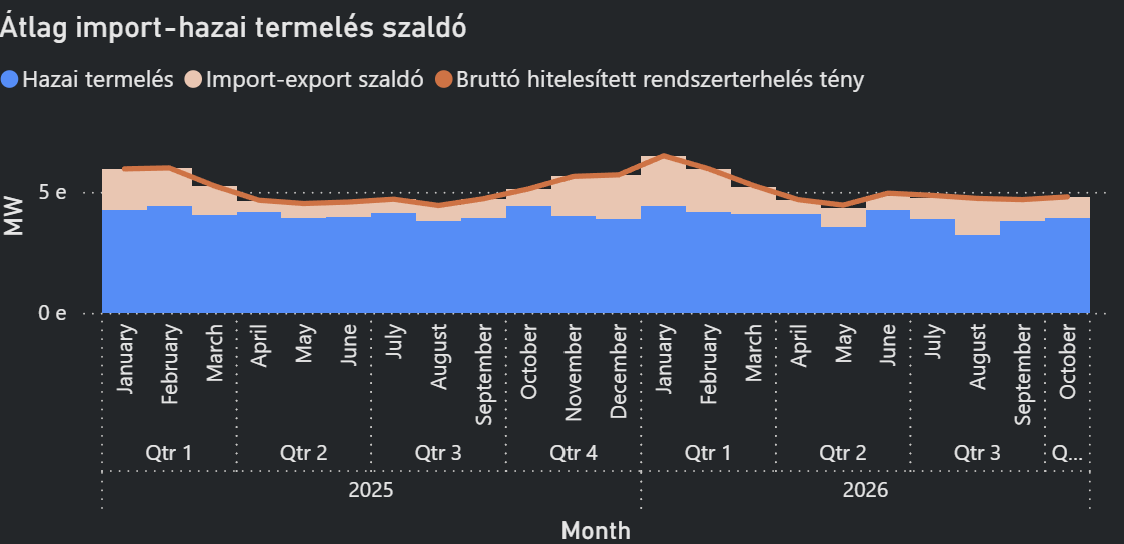
- A romániai, 1,35 GW-os Cernavodă atomerőmű az alacsony Duna-vízszint miatt a csütörtöki jelentés szerint várhatóan októberben sem indul újra.
- Pakson 480 MW kapacitás november másodikáig karbantartás miatt nem elérhető.
- Október közepétől december végéig egy további 480 MW-os paksi blokk kiesésével is számolnak.
- Bulgáriában a 2 GW-os Kozloduy atomerőmű rendelkezésre álló kapacitása szintén csökken.
- Szlovéniában a 600 MW-os Šoštanj szénerőmű visszatérését november elejére halasztották.
- A hazai kínálatot a Mátrai Erőmű 224 MW-os blokkjának tervezett kiesése is szűkítette.
- Ausztria péntekre 320 MW-os korlátozást jelzett a Magyarország felé irányuló áramlásban.
- A német széltermelés október közepétől meghaladhatja a szezonális átlagot, lefelé nyomva az áramárakat.
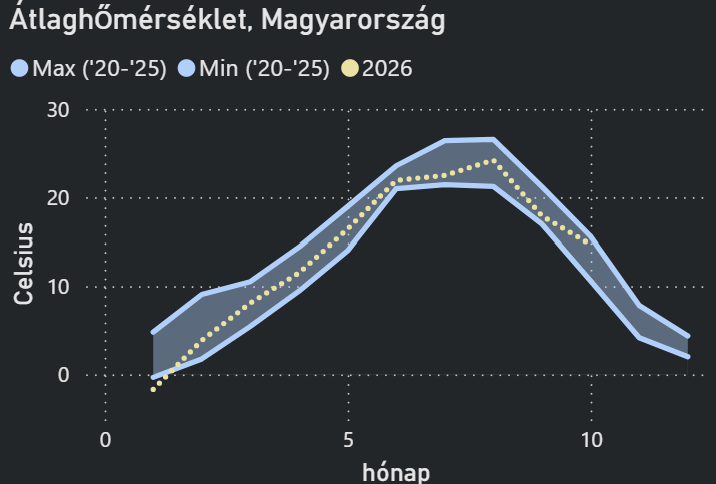
- Az átlagosnál melegebb időjárás a következő időszakban mérsékelheti az energiaigényt.
- Franciaországban a keddi jelentés szerint a hőség miatti nukleáris korlátozások 6,5 GW-ot, a teljes flotta 10,4%-át érintették.
- A Copernicus szerint Európa 2026 nyarán az 1992-ben kezdődő adatsor legsúlyosabb nyári kisvizes időszakát élte át.
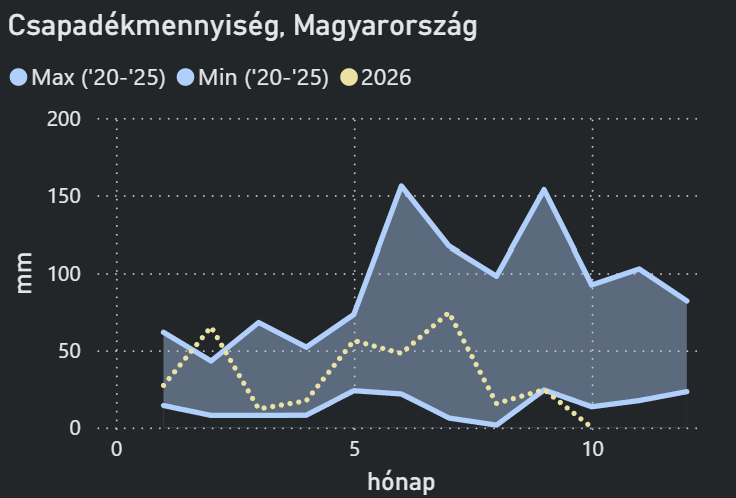
- A pénteki alpesi előrejelzés a következő hét eleji száraz idő után 30–50%-kal, majd az azt követő héten mintegy 20%-kal átlag feletti csapadékot jelzett.
NEMZETKÖZI PIAC:
- A SolServices 2027 első negyedévének végéig 150 MW teljesítményű, 300 MWh kapacitású akkumulátoros energiatároló-portfólió kiépítését tervezi Magyarországon.
- Az EEX november huszonharmadikától napi elszámolású, fizikai teljesítésű gázfutures-kontraktusokat vezet be. Az új termékek a holland TTF, a német THE, az osztrák CEGH VTP és a francia PEG piacokat fedik le.
- Az EEX új day-ahead és month-ahead spreadfunkciókat is kínál a rövid távú árkitettségek kezelésére.
- Az ICE új LNG-, fuvarozási és brit áramtermékeket indított a piaci kockázatok fedezésére.
- Az új JKM LNG-opciók az adott időponthoz kapcsolódó árkockázat kezelését teszik lehetővé, kiegészítve a havi átlagárra épülő opciókat.
- Az LNG-fuvarozási kontraktusok a rakományok szállítási költségének fedezését segítik.
- Az Eurasia Group idézett szakértője az év vége előtt nem tartja valószínűnek az amerikai–iráni konfliktus rendezését és a normális energiaszállítások helyreállását.
- A szakértő szerint az infrastruktúrában keletkezett károk miatt a globális gázpiac helyreállása egy tűzszünet után is négy-öt évet vehet igénybe.
EGYÉB FUNDAMENTUMOK, HÍREK
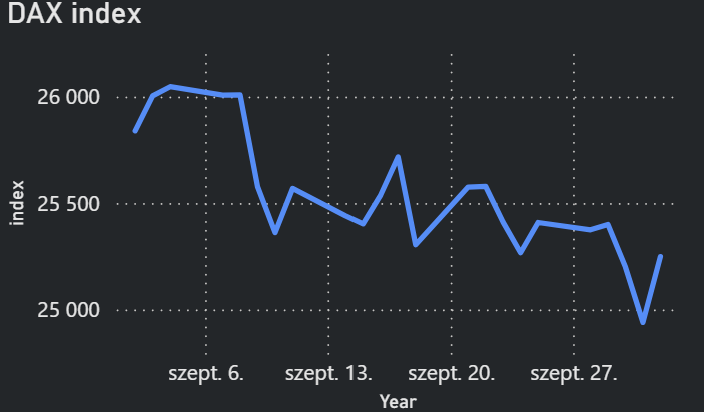
DAX INDEX:
EUA:
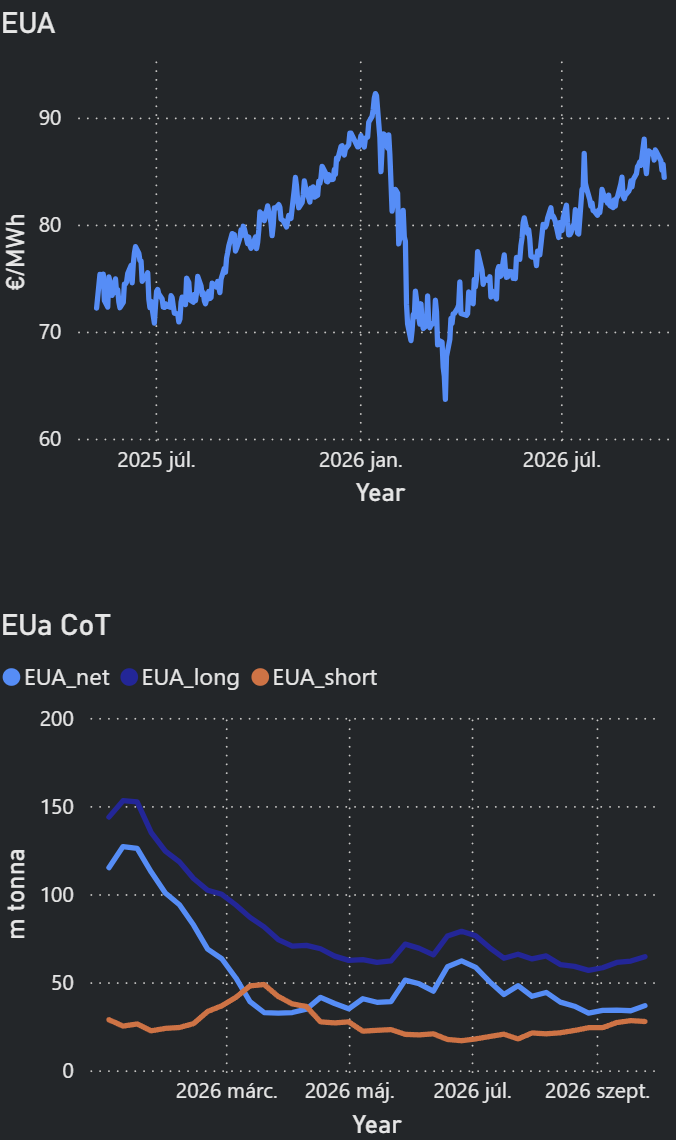
- A decemberi EUA-kontraktus 85 €/t körüli szinten mozgott.
- A 2025-ös kibocsátásokat fedező kvóták szeptember végi leadási határidejének elmúltával gyengült a megfelelési vásárlások ártámasztó hatása.
- A pénteken idézett kereskedő rövid távon a 83–85 EUR/tonnás sávban történő konszolidációt tartotta valószínűnek.
- A jövő évre várt szűkebb kereslet-kínálati egyensúly miatt több piaci szereplő év végi áremelkedésre számít.
- Egy kereskedő november–decemberre 90–95 EUR/tonnás ársávot is elképzelhetőnek tartott.
- Az ETS-reform mérsékelheti az emelkedési várakozásokat, amennyiben a változtatások több kvótát juttatnak a piacra.
- Az Európai Parlamentben vita folyik a kibocsátási plafon csökkentésének üteméről és az ingyenes kvótakiosztás beruházási feltételekhez kötéséről.
- Az északi országok képviselői inkább a dekarbonizációban előrébb járó vállalatokat, míg több kelet-európai képviselő a lassabban alkalmazkodó iparágakat támogatná.
- Nagyobb egyetértés mutatkozott a tartós szén-dioxid-eltávolítás ETS-be vonásáról és az aukciós bevételek ipari dekarbonizációra fordításáról.
- A beszámoló decemberre teszi a parlamenti álláspont kialakítását, a végleges reformról pedig 2027 elejére szeretnének megállapodni.
OLAJ:
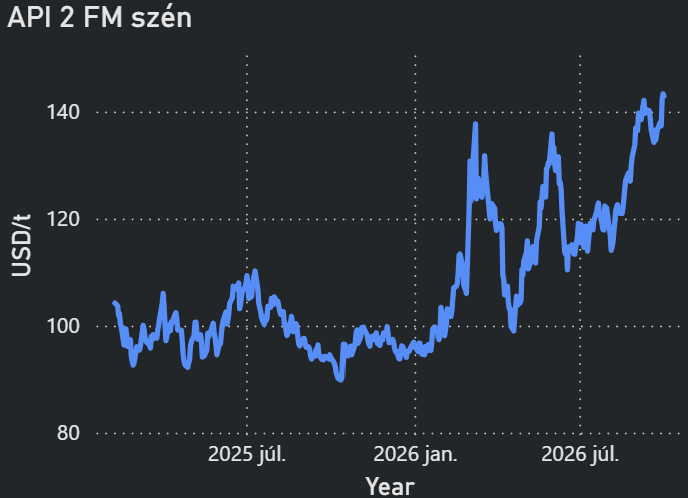
- A Kpler előzetes becslése szerint az EU októberi szénimportja havi alapon 112%-kal, 2,71 millió tonnára emelkedhet.
- Délkelet-Európában a szénerőművi termelés a következő héten akár 6 GW körül tetőzhet a nukleáris kiesések és a gyenge vízenergia-termelés miatt.
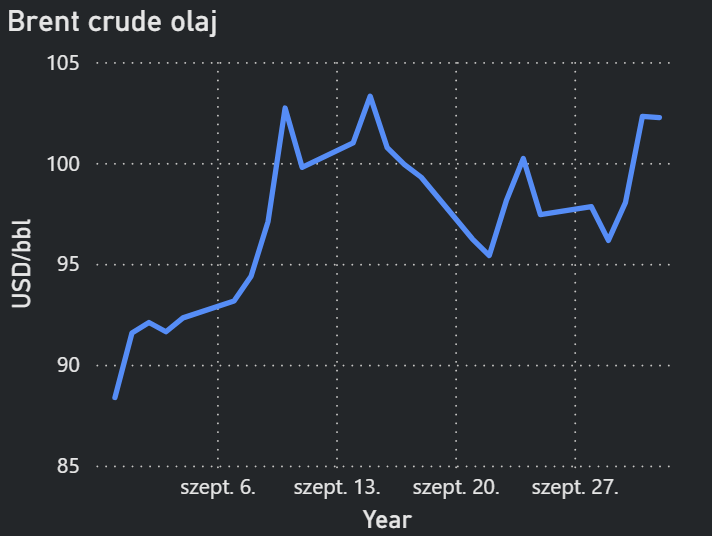
- A Brent pénteken mintegy 2%-os heti veszteség felé tartott, miközben szeptember egészében 14%-kal drágult.
- Az ANZ szerint a több mint hat hónapos készletleépítés miatt a piac különösen érzékeny egy újabb ellátási sokkra.
SZÉNPIAC:
METEOROLÓGIA:
2026.10.05.